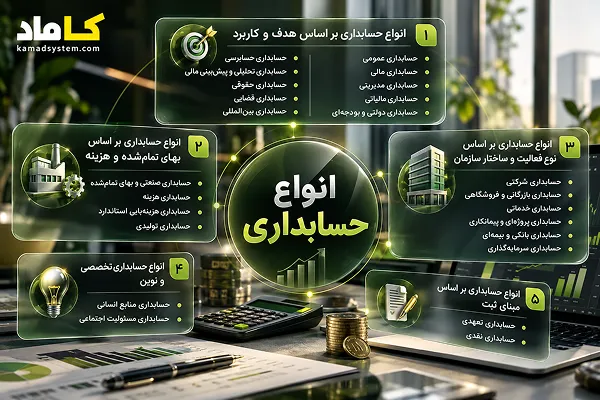
انواع حسابداری بر اساس هدف، هزینه، نوع فعالیت و مبنای ثبت به چند شاخه اصلی تقسیم میشوند: حسابداری عمومی، مالی، مدیریتی، مالیاتی، دولتی، حسابرسی، صنعتی و بهای تمامشده، قضایی، بانکی و بیمهای، پروژهای و بازرگانی. هر نوع برای مخاطب و هدف مشخصی گزارش تهیه میکند؛ مثلاً حسابداری مالی برای بانکها و سرمایهگذاران، مدیریتی برای تصمیمگیری مدیران و مالیاتی برای رعایت قوانین مالیاتی است. مبنای تعهدی و نقدی هم دو روش زمانبندی ثبت رویدادهای مالیاند، نه نوع مستقل.
بسیاری از صاحبان کسبوکار وقتی برای اولین بار سراغ حسابدار میروند، با این سؤال روبهرو میشوند: «من دقیقاً به کدام حسابداری نیاز دارم؟» دلیلش این است که انواع حسابداری فقط یک فهرست ساده نیستند. هر نوع، هدف، کاربر و خروجی متفاوتی دارد. مدیری که به دنبال کاهش هزینه تولید است، به چیزی غیر از آنچه یک شرکت برای تنظیم اظهارنامه مالیاتی لازم دارد نیاز پیدا میکند.
در این راهنما نخست تعریف حسابداری و دلیل تنوع آن را مرور میکنیم. بعد بهصورت دستهبندیشده انواع حسابداری را همراه با تعریف، کاربرد و تفاوت هر کدام با نوع نزدیکش بررسی میکنیم. در ادامه انواع خدمات حسابداری بر اساس نوع کسبوکار را میبینید و در پایان یاد میگیرید چطور خدمات مناسب خودتان را انتخاب کنید.
حسابداری چیست و چرا انواع مختلف دارد؟
تعریف حسابداری و نقش آن در کسبوکار
حسابداری فرایند شناسایی، ثبت، طبقهبندی، خلاصهسازی و گزارشدهی رویدادهای مالی یک فعالیت اقتصادی است. خروجی این فرایند اطلاعاتی است که مدیران، سرمایهگذاران، بانکها و سازمانهای نظارتی برای تصمیمگیری به آن نیاز دارند.
بدون حسابداری، یک کسبوکار نمیداند سود میکند یا زیان، پولاش کجا خرج میشود و چه مقدار مالیات یا بدهی بر عهده دارد. حسابداری به همین دلیل زبان مشترک دنیای مالی است.
نقشهای اصلی حسابداری در کسبوکار:
- ثبت دقیق درآمد، هزینه، دارایی و بدهی
- تهیه صورتهای مالی قابل اتکا
- کمک به مدیر در تصمیمگیری و قیمتگذاری
- انجام تکالیف قانونی و مالیاتی
- جلب اعتماد بانکها، شرکا و سرمایهگذاران
حتما بخوانید : حسابداری چیست؟
دلیل وجود انواع مختلف حسابداری
یک حسابدار نمیتواند با یک روش، به همه پرسشهای مالی پاسخ دهد. سه عامل باعث ایجاد انواع حسابداری شده است:
- هدف: گزارش برای مدیر داخلی با گزارش برای سازمان مالیاتی فرق دارد.
- کاربر گزارش: سرمایهگذار، دولت، بانک و مدیر هرکدام اطلاعات متفاوتی میخواهند.
- نوع فعالیت: فروشگاه، کارخانه، بانک و پیمانکار ساختار مالی کاملاً متفاوتی دارند.
به همین دلیل حسابداری به شاخههای تخصصی تقسیم شده است. در ادامه این شاخهها را دستهبندیشده مرور میکنیم.
انواع حسابداری بر اساس هدف و کاربرد
این دسته شامل رایجترین انواع حسابداری است که بر اساس اینکه اطلاعات برای چه کسی و با چه هدفی تهیه میشود، از هم جدا میشوند.
حسابداری عمومی
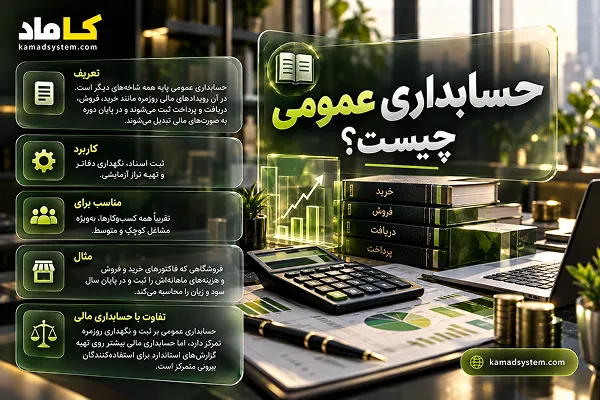
حسابداری عمومی پایه همه شاخههای دیگر است. در آن رویدادهای مالی روزمره مانند خرید، فروش، دریافت و پرداخت ثبت میشوند و در پایان دوره به صورتهای مالی تبدیل میشوند.
ثبت اسناد، نگهداری دفاتر و تهیه تراز آزمایشی.
تقریباً همه کسبوکارها، بهویژه مشاغل کوچک و متوسط.
فروشگاهی که فاکتورهای خرید و فروش و هزینههای ماهانهاش را ثبت و در پایان سال سود و زیان را محاسبه میکند.
حسابداری عمومی بر ثبت و نگهداری روزمره تمرکز دارد، اما حسابداری مالی بیشتر روی تهیه گزارشهای استاندارد برای استفادهکنندگان بیرونی متمرکز است.
حسابداری مالی
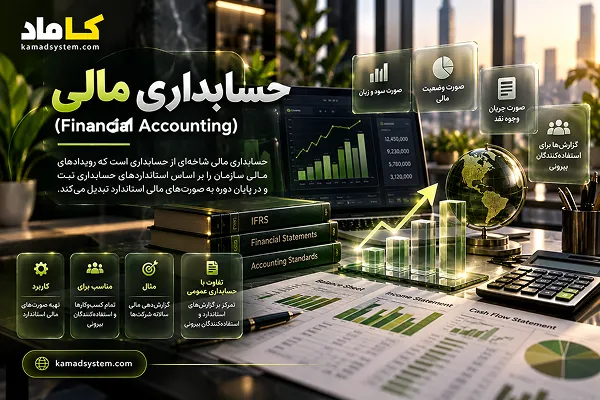
حسابداری مالی اطلاعات را بر اساس استانداردهای حسابداری تهیه و بهصورت صورتهای مالی مثل ترازنامه، صورت سود و زیان و صورت جریان وجوه نقد ارائه میکند. مخاطب اصلی آن افراد و نهادهای بیرون از سازماناند.
گزارشها قابل مقایسه، استاندارد و قابل اتکا برای سرمایهگذاران و بانکها هستند.
شرکتهایی که باید صورت مالی رسمی ارائه دهند یا به دنبال جذب سرمایه و تسهیلاتاند.
شرکتی که برای دریافت وام، صورتهای مالی حسابرسیشده به بانک ارائه میدهد.
حسابداری مالی برای بیرون سازمان و مبتنی بر استاندارد است، اما حسابداری مدیریتی برای درون سازمان و مبتنی بر نیاز مدیر است.
حسابداری مدیریتی
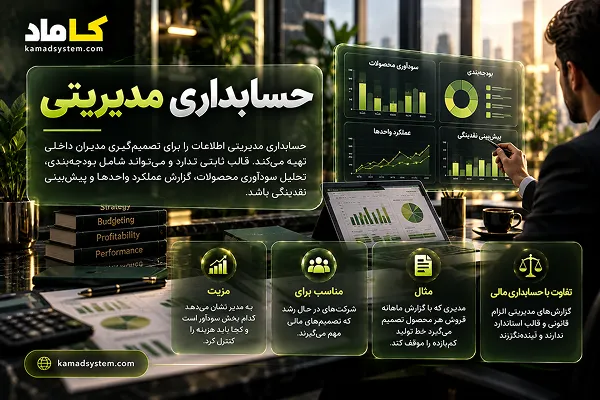
حسابداری مدیریتی اطلاعات را برای تصمیمگیری مدیران داخلی تهیه میکند. قالب ثابتی ندارد و میتواند شامل بودجهبندی، تحلیل سودآوری محصولات، گزارش عملکرد واحدها و پیشبینی نقدینگی باشد.
به مدیر نشان میدهد کدام بخش سودآور است و کجا باید هزینه را کنترل کرد.
شرکتهای در حال رشد که تصمیمهای مالی مهم میگیرند.
مدیری که با گزارش ماهانه فروش هر محصول تصمیم میگیرد خط تولید کمبازده را متوقف کند.
گزارشهای مدیریتی الزام قانونی و قالب استاندارد ندارند و آیندهنگرترند.
حسابداری مالیاتی
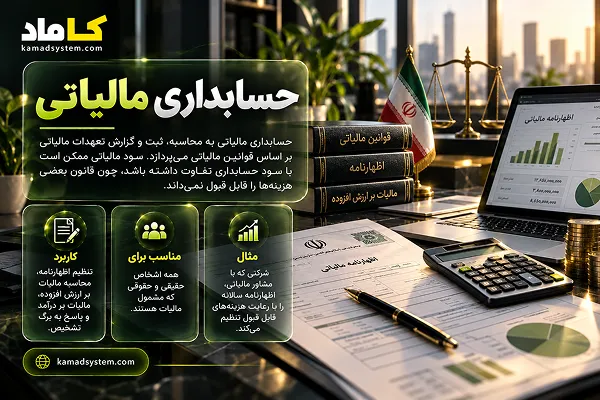
حسابداری مالیاتی به محاسبه، ثبت و گزارش تعهدات مالیاتی بر اساس قوانین مالیاتی میپردازد. سود مالیاتی ممکن است با سود حسابداری تفاوت داشته باشد، چون قانون بعضی هزینهها را قابل قبول نمیداند.
تنظیم اظهارنامه، محاسبه مالیات بر ارزش افزوده، مالیات بر درآمد و پاسخ به برگ تشخیص.
همه اشخاص حقیقی و حقوقی که مشمول مالیات هستند.
شرکتی که با مشاور مالیاتی، اظهارنامه سالانه را با رعایت هزینههای قابل قبول تنظیم میکند.
هدف حسابداری مالی ارائه تصویر واقعی وضعیت مالی است، اما هدف حسابداری مالیاتی رعایت قوانین و الزامات مالیاتی است.
برای اطلاعات رسمی میتوانید به سازمان امور مالیاتی کشور مراجعه کنید.
حسابداری دولتی و بودجهای
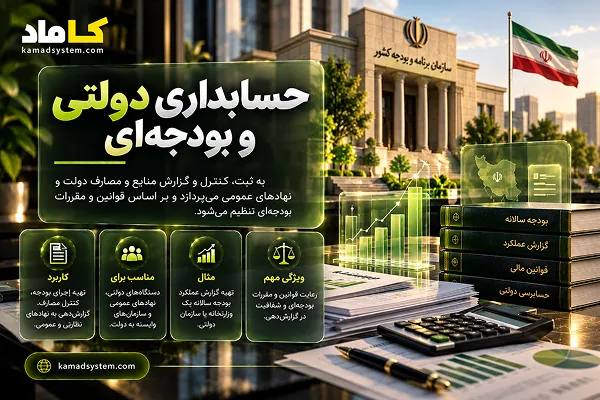
در این نوع حسابداری، درآمدها و هزینههای نهادهای دولتی و عمومی بر اساس بودجه مصوب ثبت و کنترل میشود. تمرکز اصلی بر پاسخگویی و رعایت سقف اعتبارات است، نه کسب سود.
وزارتخانهها، شهرداریها، دانشگاهها و نهادهای عمومی.
دانشگاهی که هزینهکرد هر بند بودجه را با مصوبه مقایسه میکند.
در حسابداری دولتی سود معیار اصلی نیست و اصل پایبندی به بودجه مصوب، کنترل اعتبارات و پاسخگویی مالی حاکم است.
حسابداری حسابرسی
حسابرسی بررسی مستقل صورتهای مالی و اسناد توسط فردی یا مؤسسهای بیطرف است تا اظهارنظر شود آیا صورتهای مالی بهطور منصفانه تهیه شدهاند یا نه. حسابرس خود حسابداری انجام نمیدهد و کار حسابدار را ارزیابی میکند.
اعتبار گزارشها را بالا میبرد و به شناسایی خطا یا تقلب کمک میکند.
شرکتهای ملزم به حسابرسی قانونی، شرکتهای سرمایهپذیر و متقاضیان تسهیلات بزرگ.
حسابدار اطلاعات مالی را تولید و ثبت میکند، اما حسابرس این اطلاعات را بهصورت مستقل بررسی کرده و درباره آن اظهارنظر میکند.
برای شناخت مقررات و استانداردهای این حوزه میتوانید به سازمان حسابرسی و جامعه حسابداران رسمی ایران مراجعه کنید.
حسابداری تحلیلی و پیشبینی مالی
این شاخه دادههای مالی گذشته را تحلیل میکند تا روندها را کشف و آینده را پیشبینی کند. نسبتهای مالی، تحلیل حاشیه سود، پیشبینی جریان نقدی و سناریوسازی از ابزارهای آناند.
شرکتهایی که میخواهند برنامهریزی مالی دقیقتری داشته باشند یا برای جذب سرمایه آماده شوند.
استارتاپی که با پیشبینی جریان نقدی ۱۲ ماهه، زمان نیاز به سرمایه را تعیین میکند.
حسابداری مدیریتی حوزه گستردهتری دارد و تحلیل و پیشبینی مالی یکی از ابزارهای مورد استفاده در آن بهشمار میرود.
حسابداری حقوقی
عبارت «حسابداری حقوقی» معمولاً به دو معنا به کار میرود: حسابداری اشخاص حقوقی (شرکتها و مؤسسات در برابر اشخاص حقیقی) یا حسابداری مرتبط با امور حقوقی مانند محاسبه خسارت و تسویه دعاوی.
در معنای نخست، اشخاص حقوقی مثل شرکتها تکالیف سنگینتری دارند: ثبت دفاتر قانونی، تهیه صورتهای مالی و ارائه اظهارنامه. اشخاص حقیقی معمولاً تکالیف سادهتری دارند.
شرکتها، مؤسسات و سازمانهای ثبتشده.
در عمل این دو بسیار به هم نزدیکاند و تفاوت عمدتاً در تأکید بر جنبه قانونی و ثبتی است.
حسابداری قضایی
حسابداری قضایی ترکیب مهارت حسابداری، حسابرسی و تحقیق است. کارشناس این حوزه اسناد مالی را برای کشف تقلب، اختلاس یا سوءاستفاده مالی بررسی میکند و گزارش او میتواند مبنای کار دادگاهها قرار گیرد.
کشف تقلب مالی، کارشناسی مالی در دعاوی، تعیین میزان خسارت و بررسی اختلافات شرکا.
اختلاف دو شریک که کارشناس، جریان وجوه شرکت را ردیابی و مبلغ اختلاف را مشخص میکند.
حسابرسی بهصورت دورهای و عمومی انجام میشود، اما حسابداری قضایی موردمحور است و معمولاً پس از بروز سوءظن آغاز میشود.
حسابداری بینالمللی
حسابداری بینالمللی به اختلاف استانداردها، ارزها و مقررات کشورهای مختلف میپردازد و برای شرکتهایی که فعالیت برونمرزی دارند، شرکتهای چندملیتی و گزارشگری تلفیقی اهمیت دارد.
شرکتهای صادراتی-وارداتی، شرکتهایی با شعب خارجی و فعالان در بازارهای جهانی.
شرکتی که با شریک خارجی کار میکند و باید تبدیل ارز و گزارشگری مطابق استانداردهای مقصد را انجام دهد.
جدول مقایسه انواع حسابداری بر اساس هدف و کاربرد
پس از مرور انواع حسابداری در این دسته، جدول زیر تفاوتها را یکجا نشان میدهد. با آن میتوانید سریع تشخیص دهید هر نوع برای چه هدفی است، گزارش آن را چه کسی میخواند و برای چه کسبوکاری مناسبتر است.
| نوع حسابداری | هدف اصلی | کاربران گزارش | مناسب برای |
|---|---|---|---|
| عمومی | ثبت و نگهداری روزمره رویدادهای مالی | مالک، حسابدار | همه کسبوکارها، بهویژه مشاغل کوچک |
| مالی | تهیه صورتهای مالی استاندارد | بانک، سرمایهگذار، دولت | شرکتهایی که صورت مالی رسمی ارائه میدهند |
| مدیریتی | پشتیبانی از تصمیمگیری داخلی | مدیران | کسبوکارهای در حال رشد |
| مالیاتی | محاسبه و گزارش تعهدات مالیاتی | سازمان امور مالیاتی | همه اشخاص حقیقی و حقوقی مشمول مالیات |
| دولتی و بودجهای | کنترل هزینهکرد بر اساس بودجه مصوب | نهادهای نظارتی، مجلس، مردم | نهادهای دولتی و عمومی |
| حسابرسی | اظهارنظر مستقل درباره صورتهای مالی | سهامداران، بانکها، نهادهای نظارتی | شرکتهای ملزم به حسابرسی |
| تحلیلی و پیشبینی مالی | تحلیل روندها و پیشبینی آینده مالی | مدیران، سرمایهگذاران | شرکتهای در حال برنامهریزی یا جذب سرمایه |
| حقوقی | رعایت تکالیف قانونی اشخاص حقوقی | مراجع ثبتی و قانونی | شرکتها و مؤسسات ثبتشده |
| قضایی | کشف تقلب و کارشناسی مالی | دادگاه، شرکا | دعاوی و اختلافات مالی |
| بینالمللی | گزارشگیری در فعالیتهای برونمرزی | شرکای خارجی، شرکت مادر | شرکتهای صادراتی و چندملیتی |
اگر گزارش برای بیرون سازمان است، به حسابداری مالی یا مالیاتی نیاز دارید. اگر برای تصمیمگیری داخلی است، حسابداری مدیریتی یا تحلیلی مناسبتر است. اگر مسئله شما شک به تقلب یا اختلاف مالی است، حسابداری قضایی وارد عمل میشود.
انواع حسابداری بر اساس بهای تمامشده و هزینه
این گروه بر شناسایی، اندازهگیری و کنترل هزینهها تمرکز دارد و برای تولید و قیمتگذاری اهمیت زیادی دارد.
حسابداری صنعتی و بهای تمامشده
حسابداری صنعتی که به آن حسابداری بهای تمامشده هم میگویند، هزینههای تولید یک محصول یا ارائه یک خدمت را ثبت و محاسبه میکند. اجزای اصلی آن مواد مستقیم، دستمزد مستقیم و سربار تولید است.
محاسبه قیمت تمامشده هر واحد، تعیین قیمت فروش، کنترل هزینهها و ارزیابی موجودی.
مدیر میفهمد هر محصول واقعاً چقدر هزینه دارد و کدام محصول سودآور است.
کارخانهها و کارگاههای تولیدی.
کارگاه تولید مبلمان که با محاسبه بهای هر مبل، متوجه میشود قیمت فروش یک مدل زیر بهای تمامشده است.
حسابداری تولیدی
حسابداری تولیدی همه رویدادهای مالی مرتبط با چرخه تولید، از خرید مواد اولیه تا انتقال کالای ساختهشده به انبار را پوشش میدهد. این شاخه بر بهای تمامشده تکیه دارد، اما تمرکز آن بر جریان مواد، کار در جریان ساخت و کالای ساختهشده است.
حسابداری صنعتی بیشتر بر محاسبه و کنترل بهای محصول تمرکز دارد، اما حسابداری تولیدی کل چرخه ثبتهای مالی خط تولید را در بر میگیرد.
حسابداری هزینه
حسابداری هزینه بر شناسایی، طبقهبندی و تحلیل انواع هزینهها، شامل ثابت، متغیر، مستقیم و غیرمستقیم، تمرکز دارد. دامنه آن از تولید فراتر میرود و فعالیتهای خدماتی را هم شامل میشود.
هر کسبوکاری که میخواهد ساختار هزینههایش را بشناسد و کاهش دهد.
این روش هزینهای از پیش تعیینشده بهعنوان استاندارد در نظر میگیرد و هزینه واقعی را با آن مقایسه میکند. اختلاف این دو (انحراف) نشان میدهد کجا بهرهوری کم شده یا مواد بیش از حد مصرف شده است.
اگر برای تولید یک محصول ۲ کیلو مواد استاندارد تعریف شده اما ۲.۵ کیلو مصرف شده، انحراف مصرف مواد قابل شناسایی و پیگیری است.
انواع حسابداری بر اساس نوع فعالیت و ساختار سازمان
حسابداری شرکتی
حسابداری شرکتی مجموعه فرایندهای مالی یک شرکت شامل ثبت اسناد، دفاتر قانونی، گزارشهای مالی، مالیات و حقوق و دستمزد را پوشش میدهد. ساختار شرکت از نظر قانون تکالیف مشخصی ایجاد میکند.
شرکتهای سهامی، با مسئولیت محدود و سایر شرکتهای ثبتشده.
شرکتی با ۲۰ کارمند که ماهانه گزارش مالی مدیریتی میگیرد و سالانه صورتهای مالی رسمی تهیه میکند.
حسابداری بازرگانی و فروشگاهی
در این نوع حسابداری تمرکز بر خرید و فروش کالا، مدیریت موجودی انبار، حسابهای دریافتنی و پرداختنی و حاشیه سود است.
مشخص میکند کدام کالا سریعتر میفروشد و پول کجا گیر کرده است.
فروشگاهها، عمدهفروشیها و شرکتهای بازرگانی.
در حسابداری بازرگانی کالا خریداری و فروخته میشود، اما در حسابداری تولیدی کالا ساخته میشود و بهای تمامشده آن محاسبه میگردد.
حسابداری بانکی و بیمهای
بانکها و شرکتهای بیمه اقلام مالی خاصی مثل سپرده، تسهیلات، ذخایر فنی و حق بیمه دارند. حسابداری این نهادها تابع مقررات و استانداردهای ویژه است و با حسابداری عمومی تفاوتهای مهمی دارد.
بانکها، مؤسسات مالی و شرکتهای بیمه.
محصول اصلی این نهادها خود پول و ریسک است و پیچیدگی ثبت، گزارشگری و نظارت مالی در آنها بسیار بیشتر است.
حسابداری پروژهای و پیمانکاری
در پروژههای بلندمدت، درآمد و هزینه در طول چند دوره پخش میشود. حسابداری پروژهای هزینه و درآمد هر پروژه را جدا پیگیری میکند و درصد پیشرفت کار، صورتوضعیتها و تضمینها را مدیریت میکند.
شرکتهای ساختمانی، پیمانکاران و شرکتهای نرمافزاری پروژهمحور.
امکان مقایسه سود واقعی هر پروژه با برآورد اولیه و شناسایی انحراف هزینه و درآمد.
حسابداری سرمایهگذاری
این شاخه ثبت و ارزیابی سرمایهگذاریها مثل سهام، اوراق و املاک را انجام میدهد و سود و زیان تحققیافته و تحققنیافته را گزارش میکند.
شرکتهای سرمایهگذاری، صندوقها و شرکتهایی با پرتفوی سرمایهگذاری.
شرکتی که بخشی از نقدینگیاش را در بورس سرمایهگذاری کرده و باید ارزش پرتفوی خود را گزارش دهد.
حسابداری خدماتی
شرکتهای خدماتی موجودی کالای قابل توجهی ندارند و منبع اصلی هزینه آنها نیروی انسانی و زمان است. حسابداری خدماتی بر درآمد قراردادها، هزینه نیروی انسانی و سودآوری هر مشتری یا پروژه تمرکز دارد.
آژانسهای دیجیتال، شرکتهای مشاوره، کلینیکها و آموزشگاهها.
آژانس خدماتی که سودآوری هر مشتری را با توجه به ساعات کار تیم محاسبه میکند.
انواع حسابداری تخصصی و نوین
حسابداری منابع انسانی
حسابداری منابع انسانی تلاش میکند هزینه و ارزش نیروی انسانی را اندازهگیری کند؛ مانند هزینه استخدام، آموزش و بازدهی کارکنان. این رویکرد نیروی انسانی را دارایی ارزشمند و نه فقط هزینه میبیند.
سازمانهای دانشبنیان و شرکتهایی که سرمایه اصلیشان تیم و نیروی انسانی است.
حسابداری مسئولیت اجتماعی
این شاخه اثرات اجتماعی و زیستمحیطی فعالیت شرکت را اندازهگیری و گزارش میکند؛ مثل هزینههای حفاظت از محیطزیست، فعالیتهای خیریه و رعایت حقوق کارکنان.
شرکتهای بزرگ و سازمانهایی که گزارش پایداری منتشر میکنند.
حسابداری مالی به نتایج اقتصادی و مالی کسبوکار میپردازد، در حالی که حسابداری مسئولیت اجتماعی بر تأثیر فعالیت سازمان بر جامعه و محیطزیست تمرکز دارد.
انواع حسابداری بر اساس مبنای ثبت
این دسته در واقع نوع حسابداری نیست، بلکه روش زمانبندی ثبت رویدادهاست.
حسابداری تعهدی
در مبنای تعهدی، درآمد زمانی ثبت میشود که کسب شود و هزینه زمانی که ایجاد شود، حتی اگر پولی جابهجا نشده باشد. این روش تصویر دقیقتری از وضعیت مالی میدهد و مبنای اصلی استانداردهای حسابداری است.
خدمتی را در اسفند انجام میدهید و فاکتور صادر میکنید، اما پول را در فروردین دریافت میکنید. در مبنای تعهدی، درآمد در اسفند ثبت میشود.
شرکتها و کسبوکارهای متوسط و بزرگ.
حسابداری نقدی
در مبنای نقدی، درآمد و هزینه فقط هنگام دریافت یا پرداخت واقعی پول ثبت میشود. این روش سادهتر است، اما ممکن است تصویر دقیقی از سودآوری ارائه ندهد.
همان خدمت اسفند، در مبنای نقدی در فروردین و هنگام دریافت پول ثبت میشود.
مشاغل بسیار کوچک و فریلنسرها.
حسابداری تعهدی بهتر است یا نقدی؟ اگر به تصویر دقیق و استاندارد نیاز دارید یا صورت مالی رسمی تهیه میکنید، تعهدی انتخاب بهتری است. اگر فعالیت کوچک و سادهای دارید، نقدی کافی است.
جدول مقایسه انواع حسابداری
| دستهبندی | نوع حسابداری | هدف | کاربران گزارش | مناسب برای |
|---|---|---|---|---|
| هدف و کاربرد | مالی | ارائه گزارش استاندارد | بانک، سرمایهگذار، دولت | شرکتها |
| هدف و کاربرد | مدیریتی | تصمیمگیری داخلی | مدیران | کسبوکارهای در حال رشد |
| هدف و کاربرد | مالیاتی | محاسبه و گزارش مالیات | سازمان مالیاتی | همه مؤدیان |
| هدف و کاربرد | قضایی | کشف تقلب و کارشناسی | دادگاه، شرکا | دعاوی مالی |
| بهای تمامشده | صنعتی | محاسبه بهای محصول | مدیر تولید | کارخانهها |
| بهای تمامشده | هزینه | کنترل هزینهها | مدیران | همه کسبوکارها |
| نوع فعالیت | بازرگانی | مدیریت خرید و فروش | مدیر و مالک | فروشگاهها |
| نوع فعالیت | پروژهای | سودآوری هر پروژه | مدیر پروژه | پیمانکاران |
| نوع فعالیت | بانکی و بیمهای | ثبت تخصصی عملیات مالی | ناظران و مشتریان | بانکها و بیمهها |
| مبنای ثبت | تعهدی | ثبت دقیق زمان رویداد | همه استفادهکنندگان | شرکتهای متوسط و بزرگ |
| مبنای ثبت | نقدی | ثبت بر اساس نقدینگی | مالک | مشاغل کوچک |
لیست خدمات حسابداری؛ چه خدماتی زیرمجموعه حسابداری هستند؟
تا اینجا با انواع حسابداری آشنا شدید. حالا ببینیم شرکتها و مشاوران در عمل چه خدماتی ارائه میدهند. لیست خدمات حسابداری معمولاً شامل موارد زیر است. برای مشاهده جزئیات میتوانید به صفحه خدمات حسابداری در زنجان ما مراجعه کنید.
خدمات حسابداری پایه
- ثبت روزانه اسناد و فاکتورها
- تنظیم و نگهداری دفاتر قانونی
- تهیه تراز آزمایشی و مغایرتگیری بانکی
برای چه کسی مناسب است؟ هر کسبوکاری که میخواهد سامانه مالی منظم داشته باشد.
خدمات حسابداری مالیاتی
- تنظیم اظهارنامه مالیاتی
- محاسبه و ارسال مالیات بر ارزش افزوده
- مشاوره مالیاتی
- رسیدگی و دفاع در برابر برگ تشخیص
مزیت: کاهش ریسک جریمه و استفاده صحیح از معافیتها و هزینههای قابل قبول.
خدمات حسابداری حقوق و دستمزد و بیمه
- محاسبه حقوق، اضافهکاری و مزایا
- تهیه لیست بیمه و ارسال آن
- محاسبه مالیات حقوق
تهیه صورتهای مالی و گزارشهای مدیریتی
شامل ترازنامه، صورت سود و زیان، صورت جریان وجوه نقد و گزارشهای تحلیلی ماهانه برای مدیریت.
خدمات حسابرسی و بازرسی قانونی
بررسی مستقل صورتهای مالی و ارائه گزارش برای شرکتهای ملزم به حسابرسی. این خدمت را فقط مؤسسات یا حسابداران رسمی دارای مجوز ارائه میکنند.
خدمات بهای تمامشده و کنترل هزینه
محاسبه بهای تمامشده محصولات، تحلیل انحراف هزینهها و ارائه پیشنهاد برای بهینهسازی.
خدمات مشاوره مالی و بودجهبندی
تهیه بودجه سالانه، پیشبینی جریان نقدی و ارائه راهکار برای بهبود ساختار مالی.
انواع خدمات حسابداری بر اساس نوع کسبوکار
1. خدمات حسابداری برای شرکتهای تولیدی
تولیدکنندهها بیش از همه به حسابداری صنعتی نیاز دارند: محاسبه بهای تمامشده، کنترل موجودی مواد و کالا، ثبت سربار و گزارش انحرافات. همراه با خدمات پایه، مالیات و حقوق و دستمزد.
2. خدمات حسابداری برای فروشگاهها و مشاغل خرد
تمرکز بر ثبت فروش روزانه، مدیریت موجودی، حسابهای دریافتنی و پرداختنی و اظهارنامه مالیات بر ارزش افزوده. برای فروشگاههای کوچک معمولاً یک بسته ماهانه ساده کافی است.
3. خدمات حسابداری برای شرکتهای خدماتی و پروژهای
تمرکز بر ثبت قراردادها، تفکیک درآمد هر مشتری یا پروژه، مدیریت هزینه نیروی انسانی و گزارش سودآوری هر پروژه.
4. خدمات حسابداری برای استارتاپها و کسبوکارهای آنلاین
استارتاپها به ثبت درآمد اشتراکی و آنلاین، مدیریت نقدینگی، گزارشهای سرمایهگذار و پیشبینی مالی نیاز دارند. ساختار مالی منظم از ابتدا کار جذب سرمایه را سادهتر میکند.
5. خدمات حسابداری برای اشخاص حقیقی و فریلنسرها
فریلنسرها و صاحبان مشاغل مستقل معمولاً به ثبت ساده درآمد و هزینه، محاسبه مالیات بر درآمد و تنظیم اظهارنامه نیاز دارند. مبنای نقدی برای بسیاری از آنها کافی است.
نحوه ارائه خدمات حسابداری؛ سنتی، نرمافزاری یا برونسپاری
خدمات حسابداری بسته به اندازه کسبوکار، حجم عملیات مالی و نیاز سازمان میتواند به روشهای مختلفی انجام شود.
حسابداری سنتی و دستی
ثبت رویدادهای مالی در دفاتر کاغذی یا فایلهای ساده. این روش بیشتر برای فعالیتهای بسیار کوچک مناسب است.
هزینه اولیه پایین و شروع ساده.
احتمال خطا، سختی گزارشگیری و کندی.
حسابداری با نرمافزار
در این روش، ثبت اسناد و اطلاعات مالی از طریق نرمافزارهای حسابداری انجام میشود و دسترسی به گزارشها سریعتر است.
سرعت، دقت بیشتر و گزارشگیری فوری.
نیاز به نیروی آشنا با نرمافزار و هزینه لایسنس.
برونسپاری خدمات حسابداری
در این روش، امور مالی کسبوکار به یک شرکت تخصصی یا مشاور حسابداری سپرده میشود.
دسترسی به تیم متخصص، صرفهجویی نسبت به استخدام چند نیروی داخلی و آگاهی از قوانین بهروز.
نیاز به اعتماد به ارائهدهنده و ارتباط منظم برای تبادل اطلاعات مالی.
مزایا و معایب هر روش
| روش | مزایا | معایب |
|---|---|---|
| سنتی | ساده و کمهزینه | خطاپذیر و کند |
| نرمافزاری | سریع و دقیق | نیازمند آموزش و هزینه نرمافزار |
| برونسپاری | تخصص و صرفهجویی | وابستگی به ارائهدهنده |
چگونه خدمات حسابداری مناسب کسبوکار خود را انتخاب کنیم؟
بررسی نوع و اندازه فعالیت
اول مشخص کنید فعالیت شما تولیدی، بازرگانی، خدماتی یا پروژهای است و حجم اسناد ماهانهتان چقدر است. یک فروشگاه کوچک و یک کارخانه نیازهای بسیار متفاوتی دارند.
بررسی الزامات قانونی و مالیاتی
بررسی کنید آیا شرکت شما ملزم به حسابرسی است، مشمول مالیات بر ارزش افزوده است و باید چه گزارشهایی ارائه دهد. این الزامات فهرست خدمات ضروری را مشخص میکند.
معیارهای انتخاب شرکت یا مشاور حسابداری
- تجربه و تخصص در صنعت شما
- سابقه و نمونه کارهای قابل راستیآزمایی
- شفافیت قیمت و شرح دقیق خدمات در قرارداد
- پاسخگویی و گزارشدهی منظم
- رعایت محرمانگی اطلاعات مالی
اشتباهات رایج در انتخاب خدمات حسابداری
- انتخاب صرفاً بر اساس ارزانترین قیمت
- نداشتن قرارداد شفاف و مشخص نبودن دامنه خدمات
- تأخیر در ارائه اسناد به حسابدار
- ندانستن نیاز واقعی (پرداخت برای خدماتی که لازم نیست)
- بیتوجهی به زمانبندیهای قانونی مالیاتی
سوالات متداول درباره انواع و خدمات حسابداری
پاسخ به پرتکرارترین سوالات درباره انواع حسابداری، خدمات حسابداری، تفاوت شاخهها و انتخاب روش مناسب
01 انواع حسابداری چند نوع است و مهمترین آنها کدامند؟
حسابداری بر اساس هدف، هزینه، نوع فعالیت و مبنای ثبت به شاخههای مختلفی تقسیم میشود. مهمترین انواع حسابداری شامل حسابداری عمومی، مالی، مدیریتی، مالیاتی، صنعتی (بهای تمامشده)، دولتی، حسابرسی، قضایی و بانکی و بیمهای است. تعهدی و نقدی نیز دو مبنای ثبت حسابداری هستند، نه نوع مستقل.
02 تفاوت حسابداری مالی و مدیریتی چیست؟
حسابداری مالی برای استفادهکنندگان بیرونی مانند بانک، سرمایهگذار و دولت و طبق استانداردهای حسابداری گزارش تهیه میکند. حسابداری مدیریتی برای مدیران داخلی است، قالب ثابتی ندارد و بیشتر بر تصمیمگیری، کنترل و برنامهریزی آینده تمرکز دارد.
03 تفاوت حسابداری مالی و حسابداری عمومی چیست؟
حسابداری عمومی ثبت روزانه رویدادهای مالی و نگهداری دفاتر را انجام میدهد. حسابداری مالی بر پایه همین اطلاعات، صورتهای مالی استاندارد مانند ترازنامه، صورت سود و زیان و صورت جریان وجوه نقد را برای گزارشدهی تهیه میکند.
04 حسابداری صنعتی چیست و چه کاربردی دارد؟
حسابداری صنعتی هزینههای تولید شامل مواد مستقیم، دستمزد مستقیم و سربار را محاسبه میکند. با استفاده از آن میتوان بهای تمامشده هر محصول را محاسبه، قیمت فروش را دقیقتر تعیین و هزینههای تولید را کنترل کرد. این نوع حسابداری بیشتر برای کارخانهها و کارگاههای تولیدی کاربرد دارد.
05 تفاوت حسابداری صنعتی و حسابداری بهای تمامشده چیست؟
در عمل این دو اصطلاح بسیار به یکدیگر نزدیکاند و هر دو بر محاسبه و کنترل هزینه تولید کالا یا ارائه خدمت تمرکز دارند. «حسابداری صنعتی» اصطلاح رایجتری در محیطهای تولیدی است، در حالی که مفهوم بهای تمامشده میتواند در کسبوکارهای خدماتی نیز کاربرد داشته باشد.
06 حسابداری تعهدی بهتر است یا نقدی؟
انتخاب بین مبنای تعهدی و نقدی به نوع و اندازه فعالیت بستگی دارد. مبنای تعهدی درآمد و هزینه را هنگام وقوع شناسایی میکند و تصویر کاملتری از وضعیت مالی ارائه میدهد. مبنای نقدی سادهتر است و درآمد و هزینه را هنگام دریافت یا پرداخت وجه ثبت میکند.
07 حسابداری قضایی چیست و چه کاربردی دارد؟
حسابداری قضایی (Forensic Accounting) ترکیبی از حسابداری، حسابرسی و تحقیق است. کارشناس این حوزه اسناد و جریانهای مالی را برای کشف تقلب و سوءاستفاده مالی، تعیین میزان خسارت و بررسی اختلافات مالی تحلیل میکند و گزارش او میتواند در دعاوی حقوقی مورد استفاده قرار گیرد.
08 حسابداری بانکی و بیمهای با حسابداری عمومی چه تفاوتی دارد؟
بانکها و شرکتهای بیمه با اقلام تخصصی مانند سپرده، تسهیلات، حق بیمه و ذخایر فنی سروکار دارند. به همین دلیل روشهای ثبت، گزارشگری، مقررات و الزامات نظارتی آنها نسبت به حسابداری عمومی تخصصیتر و پیچیدهتر است.
09 لیست خدمات حسابداری یک شرکت شامل چه مواردی است؟
لیست خدمات حسابداری معمولاً شامل ثبت اسناد و دفاتر قانونی، تنظیم اظهارنامه و خدمات مالیاتی، حقوق و دستمزد و بیمه، تهیه صورتهای مالی، محاسبه بهای تمامشده، مشاوره مالی، بودجهبندی و در صورت ارائه توسط اشخاص یا مؤسسات واجد صلاحیت، خدمات حسابرسی است.
10 خدمات حسابداری برای شرکتهای کوچک شامل چه مواردی است؟
انواع خدمات حسابداری برای شرکتهای کوچک میتواند شامل ثبت اسناد و فاکتورها، مغایرتگیری بانکی، انجام تکالیف مالیاتی، تهیه اظهارنامه سالانه و گزارشهای مالی دورهای باشد. دامنه دقیق خدمات به نوع فعالیت، حجم معاملات و نیاز کسبوکار بستگی دارد.
11 برونسپاری حسابداری بهتر است یا استخدام حسابدار؟
این انتخاب به حجم فعالیت و پیچیدگی امور مالی بستگی دارد. برای بسیاری از کسبوکارهای کوچک و متوسط، برونسپاری میتواند دسترسی به تیم متخصص را بدون ایجاد یک واحد مالی کامل فراهم کند. شرکتهای بزرگتر با حجم بالای اسناد و نیاز به دسترسی روزانه ممکن است به حسابدار یا تیم مالی داخلی نیز نیاز داشته باشند.
12 هزینه خدمات حسابداری چگونه تعیین میشود؟
هزینه خدمات حسابداری به عواملی مانند حجم اسناد و تراکنشهای ماهانه، نوع و اندازه فعالیت، تعداد کارکنان، خدمات مالیاتی و بیمهای مورد نیاز، نوع گزارشها و پیچیدگی عملیات مالی بستگی دارد. بهتر است پیش از عقد قرارداد، دامنه خدمات و هزینه هر بخش بهصورت شفاف مشخص شود.
13 آیا اشخاص حقیقی و فریلنسرها هم به خدمات حسابداری نیاز دارند؟
بسته به نوع فعالیت و تکالیف قانونی، اشخاص حقیقی و فریلنسرها نیز ممکن است به ثبت منظم درآمد و هزینه، نگهداری مستندات مالی، محاسبه مالیات و تهیه اظهارنامه نیاز داشته باشند. میزان و نوع خدمات مورد نیاز آنها معمولاً از شرکتهای بزرگ سادهتر است.
14 تفاوت خدمات حسابداری و حسابرسی چیست؟
حسابدار اطلاعات مالی را ثبت، طبقهبندی و گزارش میکند، در حالی که حسابرس این اطلاعات و صورتهای مالی را بهصورت مستقل بررسی میکند و بر اساس چارچوب حرفهای مربوط درباره آنها گزارش ارائه میدهد. بنابراین حسابداری فرآیند تولید اطلاعات مالی است و حسابرسی نقش بررسی مستقل آن را دارد.
15 برای انتخاب شرکت ارائهدهنده خدمات حسابداری به چه نکاتی توجه کنیم؟
به تجربه شرکت در صنعت خودتان، سابقه قابل راستیآزمایی، شفافیت قرارداد و تعرفهها، نحوه پاسخگویی، گزارشدهی منظم، رعایت محرمانگی اطلاعات و توانایی انجام تکالیف قانونی و مالیاتی توجه کنید. بهتر است انتخاب ارائهدهنده خدمات فقط بر اساس پایینترین قیمت انجام نشود.
جمع بندی درباره لیست خدمات حسابداری
انواع حسابداری از عمومی و مالی تا مدیریتی، مالیاتی، صنعتی و قضایی، هر کدام برای هدف و کسبوکار مشخصی طراحی شدهاند و مبنای تعهدی یا نقدی فقط روش ثبت را تعیین میکند. برای انتخاب درست از میان لیست خدمات حسابداری، نوع فعالیت و الزامات قانونی خود را بشناسید. اگر مطمئن نیستید به کدام نوع نیاز دارید، کارشناسان کاماد سیستم وضعیت مالی شما را بررسی میکنند و بهترین بسته را پیشنهاد میدهند؛ همین امروز با شرکت حسابداری کاماد تماس بگیرید و مشاوره رایگان دریافت کنید.