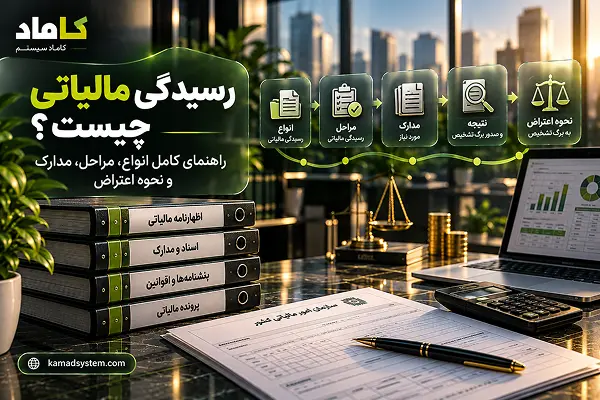
رسیدگی مالیاتی چیست؟ رسیدگی مالیاتی بررسی قانونی اظهارنامه، دفاتر و اسناد مالی مؤدی توسط سازمان امور مالیاتی است تا درآمد واقعی و مالیات قابل پرداخت مشخص شود. اگر ممیز اظهارنامه شما را نپذیرد، برگ تشخیص مالیات صادر میشود و شما معمولاً ۳۰ روز فرصت دارید به آن اعتراض کنید.
بسیاری از مؤدیان تا وقتی احضاریه نرسیده، به این موضوع فکر نمیکنند؛ اما آنچه در این لحظه تعیینکننده است، شناخت مسیر است. در ادامه انواع رسیدگی، مراحل، مدارک لازم و روش اعتراض را گامبهگام میبینید. اگر پروندهتان همین حالا باز است و زمان کافی ندارید، میتوانید از خدمات مالیاتی کاماد کمک بگیرید.
نکته حقوقی: مواد و مهلتهای قانون مالیاتهای مستقیم ممکن است اصلاح شوند. پیش از اقدام رسمی، آنها را با آخرین متن قانون یا مشاور مالیاتی تطبیق دهید.
رسیدگی مالیاتی چیست؟
رسیدگی مالیاتی فرایندی قانونی است که طی آن سازمان امور مالیاتی، اظهارنامه، دفاتر، اسناد و مدارک مالی مؤدی را بررسی میکند تا درستی درآمد و مالیات اظهارشده را بسنجد. اگر اظهارنامه با واقعیتهای مالی و اطلاعات موجود در سازمان همخوانی داشته باشد، پذیرفته میشود. در غیر این صورت، سازمان درآمد مشمول مالیات را به شکل دیگری تشخیص میدهد و برگ تشخیص مالیات صادر میکند.
تعریف رسیدگی مالیاتی از نگاه قانون مالیاتهای مستقیم
مبنای رسیدگی مالیاتی در ایران «قانون مالیاتهای مستقیم» است. طبق این قانون، سازمان امور مالیاتی حق دارد اظهارنامههای ارائهشده را بررسی کند و در صورت وجود مغایرت یا ابهام، از مؤدی مدارک بخواهد. رسیدگی یعنی ممیز یا کارشناس مالیاتی، با مراجعه به اطلاعات موجود، دفاتر و اسناد مؤدی، میزان درآمد واقعی و مالیات متعلقه را تعیین کند.
هدف سازمان امور مالیاتی از رسیدگی به اظهارنامه
رسیدگی مالیاتی فقط برای جریمه کردن نیست. اهداف اصلی آن اینهاست:
- تأیید صحت اظهارنامه: اطمینان از اینکه مؤدی درآمد و هزینههایش را درست اعلام کرده است.
- اجرای عدالت مالیاتی: جلوگیری از فرار مالیاتی و برابری شرایط میان مؤدیان.
- شناسایی مغایرتها: مقایسه اطلاعات اظهارنامه با دادههای سامانه مودیان، تراکنشهای بانکی و اطلاعات سایر سازمانها.
- تعیین مالیات قطعی: رسیدن به عددی که مبنای وصول مالیات قرار میگیرد.
رسیدگی مالیاتی چه تفاوتی با ارائه اظهارنامه دارد؟
اظهارنامه سندی است که مؤدی خودش درباره درآمد و مالیات خود ارائه میدهد. رسیدگی بازبینی سازمان از آن اظهارنامه است. به بیان ساده، اظهارنامه «ادعای مؤدی» است و رسیدگی «بررسی ادعا». ممکن است اظهارنامه بدون هیچ ایرادی پذیرفته شود، یا پس از رسیدگی با عددی متفاوت روبهرو شود.
انواع رسیدگی مالیاتی
رسیدگی مالیاتی بسته به مدارک مؤدی، نوع فعالیت و سیاستهای سازمان، به شکلهای مختلف انجام میشود. شناخت انواع رسیدگی مالیاتی کمک میکند بدانید چه مدارکی باید آماده کنید.
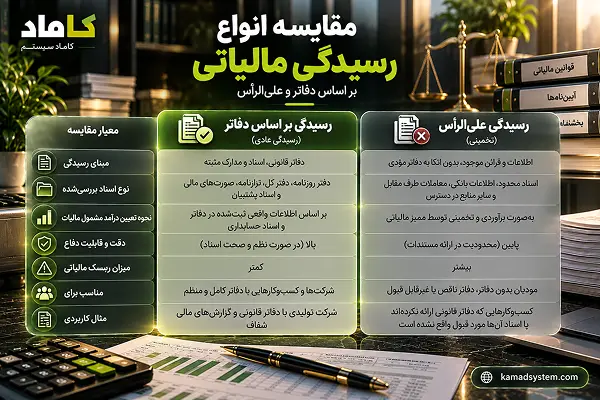
رسیدگی مالیاتی بر اساس دفاتر قانونی
در این روش، ممیز مالیاتی دفاتر قانونی شامل دفتر روزنامه و کل، صورتهای مالی و اسناد پشتیبان را بررسی میکند.
اگر مؤدی دفاتر منظم و مستند داشته باشد، این روش یکی از دقیقترین و مطمئنترین شیوههای رسیدگی است؛ زیرا مالیات بر اساس درآمدها و هزینههای واقعی و قابل قبول مالیاتی تعیین میشود.
ثبت صحیح رویدادهای مالی و نگهداری مستندات معتبر، احتمال بروز اختلاف در فرآیند رسیدگی مالیاتی را کاهش میدهد.
رسیدگی مالیاتی علیالرأس (بدون دفاتر)
در روش سنتی علیالرأس، زمانی که مؤدی دفاتر قانونی نداشت یا مدارک کافی ارائه نمیکرد، درآمد مشمول مالیات بر اساس قرائن و ضرایب مالیاتی برآورد میشد.
امروزه با تغییر مقررات، رسیدگی مبتنی بر اطلاعات و اسناد جایگزین بخش مهمی از روش سنتی علیالرأس شده است. اطلاعاتی مانند فروش، تراکنشهای بانکی و دادههای سامانه مؤدیان میتوانند مبنای بررسی قرار گیرند.
نبود مدارک معتبر ممکن است باعث تعیین مالیاتی متفاوت از انتظار مؤدی و افزایش اختلافات مالیاتی شود.
رسیدگی مالیاتی نمونهای
در رسیدگی نمونهای، بهجای بررسی تمام اسناد و مدارک، بخشی از دفاتر، معاملات و مستندات مالی انتخاب و بررسی میشود.
نتایج بررسی نمونهها میتواند در ارزیابی صحت اطلاعات اظهارنامه و تشخیص نیاز به بررسی بیشتر مورد استفاده قرار گیرد.
این روش سرعت و کارایی فرآیند رسیدگی را افزایش میدهد؛ اما در صورت شناسایی مغایرتهای مهم، ممکن است دامنه رسیدگی گستردهتر شود.
رسیدگی مالیاتی کامل (جامع)
در رسیدگی کامل، دفاتر قانونی، صورتهای مالی، معاملات و سایر اسناد مرتبط با دوره مالیاتی بهصورت گسترده و تفصیلی بررسی میشوند.
این نوع رسیدگی معمولاً زمانبرتر است و ممکن است برای شرکتهای بزرگ، پروندههای پیچیده یا مؤدیان دارای ریسک مالیاتی بالاتر مورد استفاده قرار گیرد.
هدف اصلی آن شناسایی مغایرتها، ارزیابی صحت اطلاعات اظهارنامه و تعیین درآمد مشمول مالیات مطابق مقررات است.
جدول مقایسه انواع رسیدگی مالیاتی
| نوع رسیدگی | مبنای رسیدگی | مدارک موردنیاز | میزان دقت | ریسک برای مؤدی |
|---|---|---|---|---|
| بر اساس دفاتر | دفاتر و اسناد قانونی | کامل و منظم | بالا | کمتر در صورت مستند بودن |
| علیالرأس (سنتی) | قرائن و اطلاعات سازمان | محدود یا ناقص | تخمینی | بیشتر |
| نمونهای | بخشی از اسناد | انتخابی | متوسط | بسته به نتیجه نمونه |
| کامل (جامع) | همه اسناد مرتبط | جامع | بسیار بالا | بسته به کیفیت مدارک |
چه کسانی مشمول رسیدگی مالیاتی میشوند؟
رسیدگی مالیاتی اشخاص حقیقی (صاحبان مشاغل)
صاحبان مشاغل مانند پزشکان، وکلا، مغازهداران، فریلنسرها و پیمانکاران که درآمد مشمول مالیات دارند، باید اظهارنامه ارائه دهند و ممکن است پروندهشان بررسی شود. افرادی که مستقیماً دفاتر نگه نمیدارند، بیشتر در معرض رسیدگی علیالرأس قرار میگیرند.
رسیدگی مالیاتی اشخاص حقوقی (شرکتها)
شرکتها بهدلیل حجم بالاتر معاملات و ساختار مالی پیچیدهتر، معمولاً با رسیدگی دقیقتر و بر اساس دفاتر و صورتهای مالی روبهرو میشوند. ارائه صورتهای مالی حسابرسیشده میتواند روند را تسهیل کند.
معیارهای انتخاب پرونده برای رسیدگی
سازمان امور مالیاتی بیشتر بر اساس تحلیل ریسک پروندهها را انتخاب میکند. عواملی که احتمال انتخاب را بالا میبرند:
- مغایرت میان درآمد اظهارشده و اطلاعات سامانه مودیان یا تراکنشهای بانکی
- زیانده بودن مکرر با وجود فعالیت و گردش مالی بالا
- افزایش ناگهانی و غیرعادی هزینهها
- عدم ارائه اظهارنامه یا ارائه با تأخیر
- مغایرت میان فاکتورهای فروش و خرید با اطلاعات طرفهای معامله
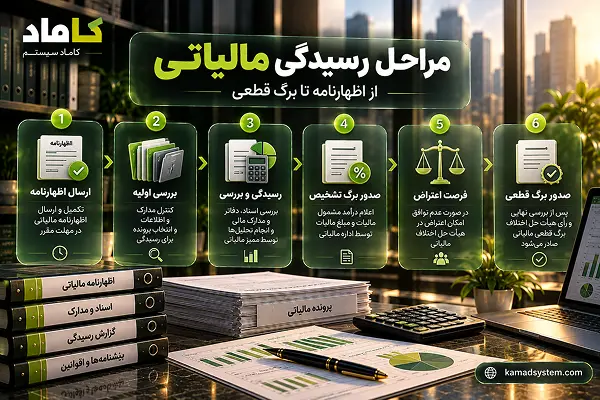
مراحل رسیدگی مالیاتی از ابتدا تا انتها
برای کمکردن اضطراب، بهتر است مسیر را بشناسید. مراحل رسیدگی مالیاتی بهطور معمول به این صورت است:
-
01
تسلیم اظهارنامه مالیاتی
اولین قدم ارائه اظهارنامه در مهلت قانونی از طریق سامانه الکترونیک سازمان است. ارائه اظهارنامه در موعد مقرر از جریمههای عدم ارائه و تأخیر جلوگیری میکند.
-
02
ارجاع پرونده به ممیز مالیاتی
اگر پرونده برای رسیدگی انتخاب شود، به ممیز مالیاتی ارجاع میشود. ممیز مسئول بررسی اظهارنامه و مدارک و تعیین درآمد مشمول مالیات است.
-
03
ابلاغ احضاریه و درخواست مدارک
ممیز برای دریافت توضیحات و مدارک، در صورت نیاز احضاریه یا درخواست ارائه مدارک صادر میکند. ابلاغ ممکن است از طریق سامانههای الکترونیک یا روشهای قانونی دیگر انجام شود، پس درگاه کاربری و آدرس ثبتشده خود را مرتب بررسی کنید. نادیدهگرفتن احضاریه اشتباه رایج و پرهزینهای است.
-
04
بررسی دفاتر و اسناد
ممیز دفاتر، فاکتورها، قراردادها، گردش حسابها و اطلاعات سامانه مؤدیان را بررسی میکند. اگر ابهامی باشد، از مؤدی توضیح میخواهد. پاسخ مستند و منظم در این مرحله میتواند نتیجه را به نفع شما تغییر دهد.
-
05
صدور برگ تشخیص مالیات
اگر ممیز اظهارنامه را نپذیرد یا درآمد را متفاوت تشخیص دهد، برگ تشخیص مالیات صادر میشود که میزان درآمد مشمول مالیات و مالیات تشخیصی را نشان میدهد.
-
06
ابلاغ و مهلت قانونی اعتراض
برگ تشخیص به مؤدی ابلاغ میشود. از تاریخ ابلاغ، مهلت قانونی برای اعتراض شروع میشود (۳۰ روز از تاریخ ابلاغ). اگر در این مهلت اعتراض نکنید، برگ تشخیص طبق مقررات قطعی میشود.
مهلت قانونی اعتراض ۳۰ روز از تاریخ ابلاغ
مدارک لازم برای رسیدگی مالیاتی
آمادگی مدارکی، مهمترین عامل موفقیت در رسیدگی مالیاتی است.
مدارک رسیدگی مالیاتی اشخاص حقیقی
- کپی اظهارنامههای ارائهشده
- فاکتورهای خرید و فروش
- قراردادها و صورتحسابها
- گردش حسابهای بانکی مرتبط با فعالیت
- مدارک پرداخت اجاره، حقوق و سایر هزینههای قابل قبول
- پروانه کسب یا مجوز فعالیت
مدارک رسیدگی مالیاتی شرکتها
- صورتهای مالی (ترازنامه، سود و زیان، صورت جریان وجوه نقد)
- دفاتر قانونی (روزنامه، کل، معین)
- صورتجلسات مجمع و تغییرات ساختار شرکت
- لیست حقوق و دستمزد و فهرست بیمه
- قراردادهای مهم فروش، خرید و پیمانکاری
- مدارک مربوط به مالیات بر ارزش افزوده
دفاتر قانونی و اسناد حسابداری موردنیاز
داشتن دفاتر منظم، مهمترین مدرکی است که میتواند رسیدگی را از حالت علیالرأس به حالت مبتنی بر دفاتر ببرد. هر ثبت حسابداری باید سند پشتیبان داشته باشد، مثلاً فاکتور یا رسید بانکی.
اهمیت صورتهای مالی و گزارشهای سامانه مودیان
امروزه سازمان امور مالیاتی با استفاده از سامانه مودیان و اطلاعات الکترونیک فاکتورها، به دادههای دقیقی دسترسی دارد. پیش از رسیدگی، اطلاعات خود را با گزارشهای سامانه مودیان تطبیق دهید و مغایرتها را اصلاح یا مستند کنید.
برگ تشخیص مالیات چیست و چگونه بررسی میشود؟
اجزای برگ تشخیص مالیات
برگ تشخیص مالیات سندی است که نتیجه رسیدگی اولیه را اعلام میکند و معمولاً شامل این موارد است:
- مشخصات مؤدی و عملکرد مالیاتی مورد بررسی
- درآمد مشمول مالیات تشخیصی
- مالیات متعلقه
- دلایل و مبانی تشخیص
- مهلت و مرجع اعتراض
تفاوت برگ تشخیص و برگ قطعی مالیات
برگ تشخیص، نظر اولیه ممیز است و قابل اعتراض است. اگر مؤدی در مهلت قانونی اعتراض نکند یا پس از طی مراحل اعتراض رأی نهایی صادر شود، برگ قطعی صادر میشود که مبنای وصول مالیات است. بنابراین دریافت برگ تشخیص به معنای پایان کار نیست و فرصت دفاع وجود دارد.
نحوه محاسبه مالیات در رسیدگی علیالرأس
در روش علیالرأس، سازمان با استفاده از اطلاعات صنف، میزان فروش و ضرایب مالیاتی، درآمد را تخمین میزند. بنابراین مدارک واقعی مانند اسناد خرید و هزینه میتواند در مرحله اعتراض نقش تعیینکننده داشته باشد.
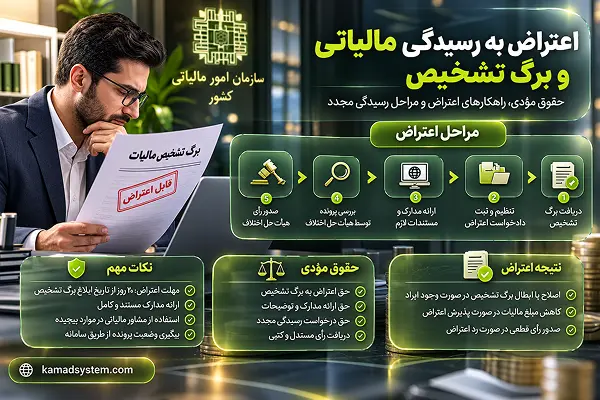
اعتراض به رسیدگی مالیاتی و برگ تشخیص
مهلت اعتراض به برگ تشخیص مالیات
طبق قانون مالیاتهای مستقیم، مهلت اعتراض به برگ تشخیص معمولاً ۳۰ روز از تاریخ ابلاغ است. اگر این مهلت را از دست بدهید، برگ تشخیص قطعی میشود. در شرایط خاص مثل عذر موجه، ممکن است امکان درخواست اعمال استثنا وجود داشته باشد، اما نباید روی آن حساب کرد.
نحوه تنظیم لایحه اعتراض مالیاتی
لایحه اعتراض باید روشن، مستند و مرتبط باشد:
- مشخصات پرونده و شماره برگ تشخیص را بنویسید.
- ایرادات را دقیق مطرح کنید، مثلاً مغایرت ضرایب یا نادیدهگرفتن هزینهها.
- ادله و مدارک پشتیبان مانند فاکتورها و قراردادها را پیوست کنید.
- از بیان کلی و احساسی خودداری کنید. تحلیل مبتنی بر سند، مؤثرتر از استدلال کلی است.
هیئت حل اختلاف مالیاتی و روند رسیدگی در آن
اعتراض مؤدی ابتدا در هیئت حل اختلاف مالیاتی بررسی میشود. این هیئت متشکل از نمایندگان سازمان و افراد مستقل است و پس از بررسی لایحه و مدارک، رأی صادر میکند. حضور در جلسه و ارائه توضیحات حضوری، میتواند در بسیاری از پروندهها تأثیرگذار باشد.
تجدیدنظر و شورای عالی مالیاتی
اگر مؤدی یا سازمان به رأی بدوی معترض باشد، امکان تجدیدنظر وجود دارد (معمولاً ظرف ۲۰ روز از ابلاغ رأی). در موارد خاص و بر اساس شرایط قانونی، شورای عالی مالیاتی نیز میتواند وارد شود. رعایت مهلتها در همه مراحل حیاتی است.
مرور زمان در رسیدگی مالیاتی
مرور زمان مالیاتی چیست؟
مرور زمان مالیاتی یعنی گذشت مدتی که پس از آن سازمان امور مالیاتی دیگر حق ندارد برای یک دوره مالیاتی مشخص، مالیات تشخیص دهد یا آن را مطالبه کند. این قاعده مانع میشود پروندهها برای همیشه باز بمانند.
مدت مرور زمان برای اظهارنامههای مختلف
مدت مرور زمان به این بستگی دارد که مؤدی اظهارنامه را در مهلت قانونی ارائه کرده یا نه. در حالت کلی، برای اظهارنامههای ارائهشده در مهلت، مدت مرور زمان کوتاهتر است. اگر اظهارنامه ارائه نشده باشد یا تقلب احراز شود، مهلت طولانیتر است. مدت دقیق را باید طبق آخرین مواد اصلاحی (از جمله ماده ۱۵۷ قانون مالیاتهای مستقیم) بررسی کنید، چون اصلاحات متعددی داشته است.
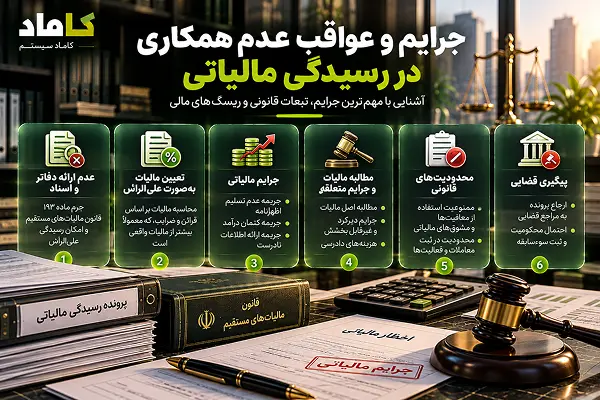
جرایم و عواقب عدم همکاری در رسیدگی مالیاتی
جریمه عدم ارائه دفاتر و مدارک
اگر مؤدی دفاتر یا مدارک خواستهشده را ارائه نکند، سازمان میتواند رسیدگی را علیالرأس انجام دهد و جریمههای قانونی نیز ممکن است اعمال شود. در عمل، همکاری ندادن معمولاً به ضرر خود مؤدی تمام میشود.
جریمه دیرکرد پرداخت مالیات
عدم پرداخت مالیات قطعی در موعد، جریمه دیرکرد دارد که بهصورت درصدی از مالیات و به ازای هر ماه تأخیر محاسبه میشود. بنابراین، حتی اگر به نتیجه رسیدگی معترض هستید، بخش غیرمورد اختلاف را بهموقع پرداخت کنید و درباره تقسیط بدهی با مشاور مالیاتی صحبت کنید.
تأثیر رسیدگی مالیاتی بر فعالیت اقتصادی
بدهیهای مالیاتی قطعیشده میتواند در دریافت گواهیهای لازم (مانند مفاصاحساب)، شرکت در مناقصهها و اعتبار تجاری مؤدی اختلال ایجاد کند. بنابراین مدیریت درست پرونده، مسئلهای فراتر از پرداخت یک عدد است.
نکات کاربردی برای آمادگی در برابر رسیدگی مالیاتی
نگهداری صحیح دفاتر و اسناد
- همه فاکتورهای خرید و فروش را دستهبندی و بایگانی کنید.
- حساب بانکی کسبوکار را از حساب شخصی جدا نگه دارید.
- ثبتهای حسابداری را بهصورت ماهانه تطبیق دهید، نه فقط در پایان سال.
- نسخه دیجیتال اسناد را نیز نگه دارید.
خطاهای رایج مودیان در رسیدگی مالیاتی
- نادیدهگرفتن احضاریه یا ابلاغ الکترونیک
- ارائه اظهارنامه بدون تطبیق با اطلاعات سامانه مودیان
- از دستدادن مهلت ۳۰ روزه اعتراض
- ارائه لایحه کلی و بدون مدرک
- نداشتن دفاتر منظم و در نتیجه افتادن به رسیدگی علیالرأس
چه زمانی باید از مشاور یا وکیل مالیاتی کمک گرفت؟
اگر مبلغ برگ تشخیص بالا است، فعالیتتان پیچیده است، یا با رسیدگی علیالرأس روبهرو هستید، بهتر است از مشاور مالیاتی، حسابدار رسمی یا وکیل مالیاتی کمک بگیرید. یک متخصص میتواند مدارک را درست سازماندهی کند، لایحه حرفهای بنویسد و در هیئت حل اختلاف از شما دفاع کند. هزینه این کمک معمولاً از ریسک پرداخت مالیات اضافی کمتر است.
سوالات متداول درباره رسیدگی مالیاتی
پاسخ به پرتکرارترین سوالات درباره مراحل رسیدگی مالیاتی، مدارک موردنیاز، رسیدگی علیالرأس، مهلت اعتراض به برگ تشخیص و تقسیط مالیات
01 رسیدگی مالیاتی چقدر طول میکشد؟
مدت رسیدگی مالیاتی به حجم پرونده، کاملبودن مدارک و تعداد دورههای مورد بررسی بستگی دارد. پروندههای ساده ممکن است طی چند هفته تا چند ماه بررسی شوند، اما پروندههای بزرگتر و پیچیدهتر معمولاً زمان بیشتری نیاز دارند. مدت زمان رسیدگی با مهلتهای قانونی صدور و ابلاغ اوراق مالیاتی متفاوت است.
02 آیا رسیدگی مالیاتی برای همه کسبوکارها انجام میشود؟
خیر. همه اظهارنامهها الزاماً مورد حسابرسی تفصیلی قرار نمیگیرند. سازمان امور مالیاتی با استفاده از تحلیل ریسک، اطلاعات اقتصادی و مغایرتهای احتمالی، پروندههای نیازمند رسیدگی را انتخاب میکند. با این حال، همه مؤدیان باید اسناد و مدارک قانونی خود را نگهداری کنند.
03 اگر به احضاریه رسیدگی مالیاتی پاسخ ندهم چه میشود؟
عدم پاسخگویی به درخواست قانونی ارائه مدارک ممکن است باعث شود رسیدگی بر اساس اطلاعات موجود سازمان انجام شود و هزینههای فاقد مستندات کافی پذیرفته نشوند. بسته به شرایط پرونده، جرایم قانونی نیز ممکن است اعمال شوند. حتی اگر مدارک کامل نیستند، بهتر است در مهلت مقرر توضیحات خود را ارائه دهید و در صورت امکان درخواست مهلت کنید.
04 تفاوت رسیدگی علیالرأس و رسیدگی بر اساس دفاتر چیست؟
در رسیدگی بر اساس دفاتر، اطلاعات دفاتر قانونی، اسناد درآمد و هزینه و مدارک پشتیبان مبنای بررسی قرار میگیرند. در روش سنتی علیالرأس، درآمد مشمول مالیات با استفاده از قرائن و ضرایب مالیاتی برآورد میشد. با اصلاح ماده ۹۷ قانون مالیاتهای مستقیم، شیوه سنتی علیالرأس تغییر کرده و رسیدگی مبتنی بر اطلاعات و اسناد جایگزین بخش مهمی از آن شده است.
05 مهلت اعتراض به برگ تشخیص مالیات چند روز است؟
مطابق ماده ۲۳۸ قانون مالیاتهای مستقیم، مؤدی اصولاً ۳۰ روز از تاریخ ابلاغ برگ تشخیص فرصت دارد اعتراض خود را همراه با دلایل و مستندات ثبت کند. در صورت عدم اعتراض در مهلت مقرر، برگ تشخیص طبق شرایط قانونی میتواند قطعی شود. تاریخ ابلاغ و مقررات مربوط به نوع مالیات را بررسی کنید.
06 آیا میتوان رسیدگی مالیاتی را بدون مشاور پیگیری کرد؟
بله. مؤدی میتواند شخصاً مدارک خود را ارائه دهد، توضیحات لازم را مطرح کند و مراحل رسیدگی یا اعتراض مالیاتی را پیگیری کند. با این حال، در پروندههای پیچیده، اختلافات مالیاتی یا مبالغ بالا، استفاده از مشاور مالیاتی باتجربه میتواند احتمال اشتباه و نقص مدارک را کاهش دهد.
07 رسیدگی مالیاتی برای کدام سالها انجام میشود؟
رسیدگی مالیاتی میتواند برای سالها و دورههایی انجام شود که مطابق مقررات مربوط، مشمول مرور زمان نشدهاند. مدت مرور زمان به نوع مالیات، تسلیم یا عدم تسلیم اظهارنامه و شرایط پرونده بستگی دارد. برای مالیات بر درآمد، ماده ۱۵۷ قانون مالیاتهای مستقیم از مقررات مهم در این زمینه است.
08 برای رسیدگی مالیاتی چه مدارکی باید آماده کنم؟
مدارک موردنیاز معمولاً شامل دفاتر قانونی، فاکتورهای خرید و فروش، صورتهای مالی، گردش حسابهای بانکی، قراردادها، اسناد هزینهها، مدارک حقوق و دستمزد و اطلاعات مرتبط با سامانه مؤدیان است. نوع فعالیت و موضوع رسیدگی تعیین میکند چه مدارک تکمیلی لازم باشد. فهرست کاملتر را در بخش «مدارک لازم» همین مقاله مطالعه کنید.
09 اگر مالیات تشخیصی بیش از حد باشد چگونه اعتراض کنم؟
در صورت اختلاف با مبلغ مالیات تشخیصی، باید در مهلت قانونی اعتراض خود را همراه با دلایل و اسناد پشتیبان ثبت کنید. اعتراض ابتدا طبق ماده ۲۳۸ قانون مالیاتهای مستقیم بررسی میشود و در صورت حلنشدن اختلاف، پرونده مطابق مقررات به هیئت حل اختلاف مالیاتی ارجاع خواهد شد. فاکتورها، قراردادها و مدارک هزینهها میتوانند برای اثبات ادعای شما مؤثر باشند.
10 آیا میتوان مالیات را بهصورت اقساطی پرداخت کرد؟
بله. مطابق ماده ۱۶۷ قانون مالیاتهای مستقیم، سازمان امور مالیاتی میتواند با رعایت شرایط قانونی و وضعیت مؤدی، امکان تقسیط بدهی مالیاتی را فراهم کند. تعداد اقساط، شرایط پذیرش درخواست و نحوه پرداخت به مقررات و بخشنامههای قابل اجرا بستگی دارد. برای ثبت درخواست و اطلاع از شرایط روز، از اداره امور مالیاتی یا درگاههای رسمی مربوط پیگیری کنید.
جمعبندی
رسیدگی مالیاتی چیست؟ فرایندی قانونی برای بررسی صحت اظهارنامه و تعیین مالیات واقعی مؤدی است. این فرایند شامل انواع مختلفی (بر اساس دفاتر، علیالرأس، نمونهای و کامل) میشود و از ارائه اظهارنامه تا صدور برگ تشخیص و برگ قطعی ادامه دارد. مهمترین نکته این است که برگ تشخیص پایان ماجرا نیست و شما حق اعتراض دارید، به شرط رعایت مهلتها و ارائه مدارک مستند.
برای کاهش ریسک، دفاتر منظم نگه دارید، اطلاعات خود را با سامانه مودیان تطبیق دهید و ابلاغها را جدی بگیرید.
پرونده مالیاتی شما، شایسته بررسی دقیق است.
از آمادهسازی مدارک تا دفاع از حقوق مالیاتی شما
اگر درباره پرونده مالیاتی خود نگرانی دارید، برای آمادهسازی مدارک، تنظیم لایحه اعتراض یا دریافت مشاوره تخصصی رسیدگی مالیاتی همین امروز با کارشناسان شرکت مالی و مالیاتی کاماد تماس بگیرید یا فرم مشاوره را تکمیل کنید.
این مقاله مفید بود؟ آن را با همکاران و صاحبان کسبوکار به اشتراک بگذارید.