حسابداری صنعتی چیست؟ حسابداری صنعتی شاخهای از حسابداری است که هزینههای تولید را ثبت، طبقهبندی، تخصیص و تحلیل میکند تا بهای تمامشده هر محصول بهدست آید و مدیران بتوانند بر پایه آن قیمتگذاری، کنترل هزینه و برنامهریزی کنند. به بیان ساده، حسابداری صنعتی پاسخ میدهد که «تولید این محصول واقعاً چقدر خرج برمیدارد و کجا پول هدر میرود؟»
دو کارگاه تولیدی کنار هم کار میکنند. هر دو یک محصول مشابه میسازند، با همان مواد اولیه و تقریباً همان قیمت فروش. اما در پایان سال، یکی سود قابلتوجهی دارد و دیگری هر ماه برای تأمین نقدینگی دستوپا میزند. تفاوت اصلی معمولاً در ماشینآلات یا تعداد کارگران نیست؛ تفاوت در این است که یکی دقیقاً میداند ساخت هر واحد محصول چقدر برایش هزینه دارد و دیگری فقط حدس میزند.
در این مقاله بهصورت کامل بررسی میکنیم که خدمات حسابداری صنعتی چیست، چه وظایفی دارد، از چه اجزایی تشکیل شده است، مراکز هزینه و ضایعات چه نقشی دارند، چه روشهایی برای هزینهیابی وجود دارد و مهمتر از همه، یک واحد تولیدی به چه گزارشهایی نیاز دارد.
حسابداری صنعتی چیست؟
تعریف ساده حسابداری صنعتی
حسابداری صنعتی (Cost Accounting) سیستمی است که تمام هزینههای لازم برای تبدیل مواد اولیه به کالای نهایی را جمعآوری و تحلیل میکند. این هزینهها شامل مواد مصرفی، دستمزد نیروی کار تولید و هزینههای جانبی مانند برق کارخانه، استهلاک ماشینآلات و تعمیرات است. خروجی اصلی این سیستم، «بهای تمامشده» هر محصول یا هر سفارش است.
به همین دلیل گاهی آن را «حسابداری بهای تمامشده» یا «حسابداری هزینهیابی» هم مینامند. اگر بخواهیم تفاوت را در یک جمله بگوییم: حسابداری مالی نشان میدهد شرکت در مجموع چه وضعیتی دارد، اما حسابداری صنعتی نشان میدهد هر محصول، هر خط تولید و هر سفارش چه وضعیتی دارد.
کاربرد حسابداری صنعتی در شرکتهای تولیدی
بیشتر مردم تصور میکنند حسابداری صنعتی فقط به کارخانههای بزرگ مربوط است، ولی هر کسبوکاری که چیزی «میسازد» به آن نیاز دارد؛ از کارگاه نجاری و تولیدی پوشاک گرفته تا کارخانه مواد غذایی و شرکتهای سازنده تابلوهای برق و تجهیزات اتوماسیون. در این واحدها حسابداری صنعتی چند کار مشخص انجام میدهد:
- قیمت تمامشده هر محصول را مشخص میکند تا قیمت فروش منطقی تعیین شود.
- مشخص میکند کدام محصولات سودآورند و کدامها فقط درآمد ظاهری دارند.
- مصرف مواد، زمان کارگران و کارکرد ماشینها را قابلردیابی میکند.
- ارزش موجودی انبار (مواد، کالای در جریان ساخت و کالای ساختهشده) را برای ترازنامه تعیین میکند.
- داده لازم برای بودجهبندی و پیشبینی هزینههای آینده را فراهم میکند.
چه کسانی از حسابداری صنعتی استفاده میکنند؟
- مدیران تولید: برای کنترل مصرف مواد، زمان و ظرفیت.
- مدیران مالی و مدیرعامل: برای قیمتگذاری، سودآوری و تصمیمهای سرمایهگذاری.
- حسابدار صنعتی: که مسئول ثبت و محاسبه مستقیم هزینههاست.
- حسابرسان و مأموران مالیاتی: برای بررسی صحت بهای تمامشده و ارزش موجودیها.
- سرمایهگذاران و بانکها: برای ارزیابی کارایی واحد تولیدی هنگام تأمین مالی.
برای مطالعه تعریف بینالمللی این مفهوم میتوانید به صفحه Cost Accounting در Investopedia مراجعه کنید.
اهداف و اهمیت حسابداری صنعتی
تعیین بهای تمامشده محصول
مهمترین هدف حسابداری صنعتی محاسبه دقیق بهای تمامشده است. بدون این عدد، قیمت فروش بر پایه رقبا یا حدس تعیین میشود. ممکن است محصولی را به قیمتی بفروشید که ظاهراً سود دارد، اما اگر هزینه واقعی سربار را حساب کنید، زیانده باشد.
کنترل هزینهها و کاهش ضایعات
وقتی هزینهها به تفکیک مواد، دستمزد و سربار ثبت شوند، انحرافها خود را نشان میدهند. مثلاً اگر برای ساخت یک محصول باید ۲ کیلوگرم ماده مصرف شود ولی در عمل ۲٫۵ کیلوگرم مصرف میشود، این اختلاف در گزارشها دیده میشود و میتوان علت را پیدا کرد.
قیمتگذاری بر پایه بهای تمامشده
قیمت فروش باید هم هزینهها را پوشش دهد و هم حاشیه سود منطقی داشته باشد. وقتی بهای تمامشده دقیق باشد، میتوانید در مناقصهها، سفارشهای ویژه و تخفیفها با اطمینان تصمیم بگیرید.
برنامهریزی و بودجهبندی تولید
دادههای تاریخی هزینه، پایه بودجهبندی تولید هستند. مدیر تولید میتواند بر اساس آنها پیشبینی کند برای تولید ۱۰٬۰۰۰ واحد چه مقدار ماده، چند ساعت کار و چه مبلغی سربار لازم است.
ارزشگذاری موجودیها
ارزش مواد اولیه، کالای نیمهساخته و کالای آماده در انبار باید در ترازنامه گزارش شود. بدون حسابداری صنعتی، این ارزشها دقیق نخواهند بود و هم سود گزارششده و هم مالیات پرداختی تحتتأثیر قرار میگیرد.
وظایف حسابداری صنعتی چیست؟
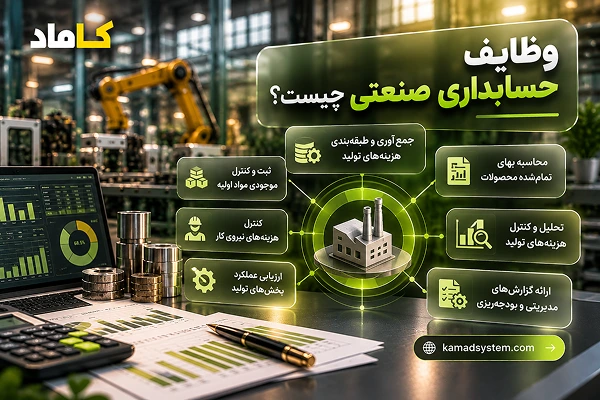
وقتی پرسیده میشود وظایف حسابداری صنعتی چیست، پاسخ را میتوان در چند محور خلاصه کرد. این وظایف همان کارهای روزمره حسابدار صنعتی در واحد تولیدی هم هستند.
ثبت و طبقهبندی هزینههای تولید
هر ریالی که در فرایند تولید خرج میشود باید با سند معتبر ثبت و در طبقه درست قرار گیرد: مواد مستقیم، دستمزد مستقیم یا سربار. طبقهبندی اشتباه، مثلاً ثبت هزینه نگهداری ماشین بهجای سربار در هزینه اداری، مستقیماً بهای تمامشده را مخدوش میکند.
محاسبه و کنترل بهای تمامشده
حسابدار صنعتی بهای تمامشده هر محصول، هر سفارش یا هر مرحله تولید را محاسبه و با بهای استاندارد یا بودجهشده مقایسه میکند. هدف فقط محاسبه نیست؛ کنترل هم هست، یعنی هشدار دادن هنگامی که هزینه واقعی از برنامه فاصله میگیرد.
نظارت بر مصرف مواد و کارایی نیروی کار
مقایسه مصرف واقعی مواد با مصرف استاندارد بر اساس فرمول ساخت یا BOM و بررسی ساعات کار واقعی در برابر ساعات استاندارد، از وظایف جدی حسابدار صنعتی است. همین مقایسههاست که نشتهای پنهان هزینه را آشکار میکند.
تحلیل انحرافات و ارائه راهکار اصلاحی
انحراف یعنی اختلاف میان هزینه واقعی و هزینه برنامهریزیشده. انحراف میتواند مربوط به قیمت، مقدار یا بازده باشد. حسابدار صنعتی علاوه بر گزارش عدد، علت را بررسی میکند و پیشنهاد اصلاحی میدهد.
تهیه گزارش برای مدیران تولید و مدیران مالی
گزارشهای دورهای روزانه، هفتگی و ماهانه درباره مصرف مواد، ضایعات، بهای تمامشده و سود هر محصول از مهمترین خروجیهای این بخش است. در ادامه همین مقاله ۱۲ گزارش اصلی را توضیح دادهایم.
وظایف حسابدار صنعتی در عمل
اگر بخواهیم شرح شغل یک حسابدار صنعتی را در عمل بنویسیم، معمولاً این فهرست را میبینیم:
- دریافت و کنترل حوالههای انبار، رسیدهای خرید و کارتهای کار.
- محاسبه نرخ جذب سربار و تسهیم هزینههای مشترک بین مراکز.
- تهیه صورت بهای تمامشده کالای ساختهشده در پایان هر دوره.
- مطابقت موجودی دفتری با شمارش فیزیکی انبار.
- همکاری با واحدهای تولید، انبار، خرید و فروش برای اصلاح فرایندها.
- پاسخگویی به سؤالهای حسابرس و ممیز مالیاتی درباره روش محاسبه بهای تمامشده.
تفاوت حسابداری صنعتی با حسابداری مالی
حسابداری صنعتی یکی از انواع حسابداری است و در کنار حسابداری مالی، مدیریتی و بازرگانی قرار میگیرد. برای درک بهتر جایگاه آن، تفاوتش را با حسابداری مالی بررسی میکنیم.
مقایسه حسابداری مالی و حسابداری صنعتی
تفاوت این دو شاخه حسابداری از نظر هدف، مخاطب، گزارشدهی و سطح جزئیات
| معیار | حسابداری مالی | حسابداری صنعتی |
|---|---|---|
| مخاطب اصلی | سرمایهگذاران، بانکها، سازمان مالیاتی، سهامداران | مدیران داخلی شرکت |
| هدف | گزارش وضعیت مالی کل شرکت | کنترل هزینه و تعیین بهای تمامشده |
| الزام قانونی | الزامی و مطابق استانداردها | عمدتاً اختیاری، مگر در مواردی که قانون بهای تمامشده را لازم بداند |
| قالب گزارشها | استاندارد و یکسان | آزاد و متناسب با نیاز مدیریت |
| دوره گزارشدهی | سالانه یا فصلی | روزانه، هفتگی یا ماهانه |
| نگاه زمانی | گذشتهنگر | هم گذشتهنگر و هم آیندهنگر (بودجه و پیشبینی) |
| سطح جزئیات | کل شرکت | محصول، سفارش، خط تولید، مرکز هزینه |
تفاوت حسابداری صنعتی و حسابداری بازرگانی
در یک شرکت بازرگانی، کالا خریداری و بدون تغییر فروخته میشود؛ بنابراین بهای تمامشده همان قیمت خرید بهعلاوه هزینههای حمل و گمرک است. در یک واحد تولیدی، کالا تغییر شکل میدهد و بخشهای مختلفی (مواد، نیروی کار، ماشینآلات) در ساخت آن سهیماند. به همین دلیل محاسبه بهای تمامشده در تولید پیچیدهتر است و حسابداری صنعتی لازم میشود.
رابطه حسابداری صنعتی با حسابداری مدیریتی
حسابداری مدیریتی چتر بزرگتری است که شامل بودجهبندی، تحلیل سودآوری و پشتیبانی تصمیمگیری میشود. حسابداری صنعتی بخش مهمی از آن است و دادههای هزینه را برای این تحلیلها فراهم میکند. همچنین ارزش موجودی و بهای کالای فروشرفته که در حسابداری صنعتی محاسبه میشوند، مستقیماً وارد صورتهای مالی میشوند.
عوامل و اجزای حسابداری صنعتی چیست؟
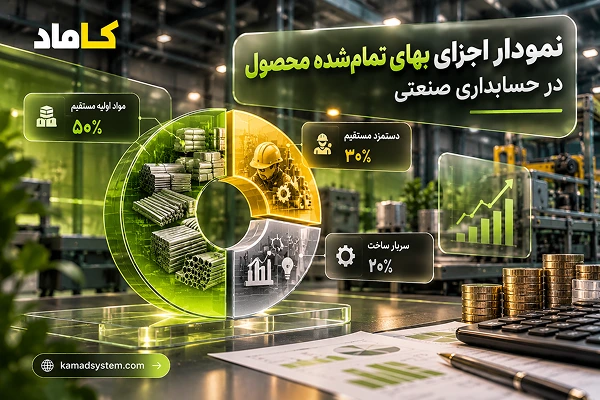
سه عنصر اصلی بهای تمامشده عبارتاند از مواد مستقیم، دستمزد مستقیم و سربار ساخت. در کنار آنها مراکز هزینه و موجودیها قرار دارند که چارچوب سیستم را شکل میدهند.
مواد مستقیم
موادی هستند که مستقیماً در محصول نهایی به کار میروند و میتوان سهم هر واحد محصول از آنها را بهسادگی اندازه گرفت. مثال: چوب در ساخت صندلی، پارچه در تولید پوشاک، ورق فلزی در ساخت تابلو برق. مواد کمکی کمارزش مانند چسب یا پیچ معمولاً بهعنوان مواد غیرمستقیم و جزو سربار طبقهبندی میشوند، چون ردیابی دقیق آنها به ازای هر واحد ارزش ندارد.
دستمزد مستقیم
مزد کارگرانی که مستقیماً روی محصول کار میکنند، مانند اپراتور دستگاه یا مونتاژکار. دستمزد سرپرست، انباردار یا نیروی نگهبانی چون بهطور مستقیم به محصول مرتبط نیست، در سربار قرار میگیرد.
سربار ساخت
همه هزینههای تولیدی که جزو مواد و دستمزد مستقیم نیستند. سربار سه نوع دارد:
- سربار متغیر: با میزان تولید تغییر میکند، مانند برق مصرفی ماشینآلات و مواد کمکی.
- سربار ثابت: تقریباً مستقل از میزان تولید است، مانند اجاره کارگاه و استهلاک ساختمان.
- سربار مختلط: ترکیبی از هر دو، مانند هزینه تلفن یا تعمیرات.
مراکز هزینه
بخشهایی از واحد تولیدی که هزینهها در آنها جمعآوری و کنترل میشود (مثلاً سالن برش، مونتاژ، رنگکاری). توضیح کامل در بخش بعدی آمده است.
موجودیها
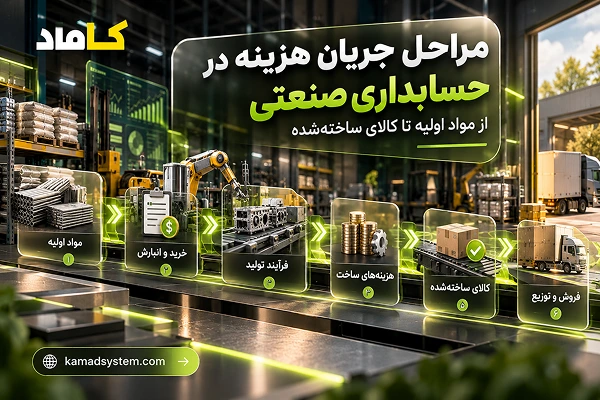
سه گروه موجودی در حسابداری صنعتی داریم: موجودی مواد اولیه، موجودی کالای در جریان ساخت (کالای نیمهساخته) و موجودی کالای ساختهشده. جابهجایی هزینه بین این سه حساب، قلب حسابداری صنعتی است.
فرمول محاسبه بهای تمامشده
فرمول پایه به این شکل است:
مثال عددی: کارگاهی در یک ماه ۱٬۰۰۰ صندلی تولید کرده است.
| عنصر هزینه | مبلغ (تومان) |
|---|---|
| مواد مستقیم مصرفشده | ۲۰۰٬۰۰۰٬۰۰۰ |
| دستمزد مستقیم | ۱۲۰٬۰۰۰٬۰۰۰ |
| سربار ساخت جذبشده | ۸۰٬۰۰۰٬۰۰۰ |
| جمع بهای تمامشده | ۴۰۰٬۰۰۰٬۰۰۰ |
| بهای تمامشده هر صندلی | ۴۰۰٬۰۰۰ |
اگر قیمت فروش ۴۵۰٬۰۰۰ تومان باشد، سود ناخالص هر صندلی ۵۰٬۰۰۰ تومان است. در حالی که اگر سربار را نادیده گرفته بودید، تصور میکردید هر صندلی ۱۳۰٬۰۰۰ تومان سود میدهد. این همان خطایی است که بدون حسابداری صنعتی رخ میدهد.
مرکز هزینه چیست و شامل چه بخشهایی است؟
تعریف مرکز هزینه
مرکز هزینه واحد یا بخشی از سازمان است که مدیر مشخصی دارد، هزینههای آن قابلشناسایی است و میتوان مسئولیت آنها را به شخص یا بخش معینی نسبت داد. دلیل ایجاد مراکز هزینه این است که هزینهها در سطح کل کارخانه قابل کنترل نیستند، اما در سطح بخشهای کوچکتر میتوان آنها را ردیابی و پاسخگو کرد.
انواع مراکز هزینه
مراکز هزینه معمولاً به دو گروه تقسیم میشوند:
۱. مراکز تولیدی: بخشهایی که مستقیماً روی محصول کار میکنند، مانند برش، مونتاژ، رنگ، بستهبندی. هزینه این مراکز در نهایت به محصول تخصیص داده میشود.
۲. مراکز خدماتی: بخشهایی که به مراکز تولیدی خدمات میدهند ولی خودشان محصول نمیسازند، مانند انبار، تعمیرات و نگهداری، کنترل کیفیت، تأسیسات و رستوران. هزینه آنها باید بین مراکز تولیدی تسهیم شود.
معیارهای تعیین مرکز هزینه
- مرز مشخص و قابلتفکیک بین بخشها.
- وجود مسئول پاسخگو برای هر بخش.
- امکان اندازهگیری هزینهها یا فعالیتهای آن.
- متجانس بودن فعالیتهای داخل مرکز.
- صرفه اقتصادی؛ ایجاد مراکز بیش از حد ریز، خود هزینهساز میشود.
تخصیص سربار به مراکز هزینه
برای تسهیم هزینه مراکز خدماتی به مراکز تولیدی سه روش رایج است:
- روش مستقیم: هزینه هر مرکز خدماتی بدون توجه به خدمات متقابل مراکز، مستقیم به مراکز تولیدی تخصیص مییابد. سادهترین روش است.
- روش پلکانی: مراکز خدماتی به ترتیب اولویت، هزینه خود را به مراکز بعدی (خدماتی و تولیدی) منتقل میکنند، ولی خدمات برگشتی در نظر گرفته نمیشود.
- روش متقابل (جبری): خدمات متقابل مراکز خدماتی با معادلات همزمان لحاظ میشود. دقیقترین ولی پیچیدهترین روش است.
مثال کاربردی از مراکز هزینه در یک کارخانه
در یک کارخانه تولید مبلمان میتوانیم مراکز زیر را تعریف کنیم: مراکز تولیدی (برش چوب، مونتاژ، رنگکاری) و مراکز خدماتی (انبار، تعمیرات، کنترل کیفیت).
هزینه برق و اجاره سالن بین همه مراکز بر اساس متراژ و مصرف تسهیم میشود؛ سپس هزینه تعمیرات بر اساس ساعات خدمتدهی بین سه مرکز تولیدی تقسیم میشود.
طبقهبندی هزینهها در حسابداری صنعتی
هزینههای مستقیم و غیرمستقیم
هزینه مستقیم را میتوان بهطور مشخص و اقتصادی به یک محصول نسبت داد؛ مانند چوب مصرفشده برای تولید صندلی. هزینه غیرمستقیم برای چند محصول مشترک است و باید با ضابطهای مناسب تسهیم شود؛ مانند برق سالن تولید.
هزینههای ثابت و متغیر
هزینه متغیر با حجم تولید تغییر میکند؛ مانند مواد مصرفی. در مقابل، هزینه ثابت در یک بازه مشخص از تولید بدون تغییر میماند؛ مانند اجاره. درک این تفکیک برای تحلیل نقطه سر به سر و تصمیمهای قیمتگذاری ضروری است.
هزینههای دورهای و محصولی
هزینه محصولی شامل مواد، دستمزد و سربار تولید است که ابتدا جزو موجودی محسوب میشود و با فروش کالا به بهای تمامشده کالای فروشرفته تبدیل میشود. هزینه دورهای مانند هزینههای فروش، توزیع و اداری، در همان دورهای که انجام شده شناسایی میشود و وارد بهای محصول نمیشود.
هزینههای اولیه و تبدیل
هزینه اولیه برابر است با مواد مستقیم بهعلاوه دستمزد مستقیم. هزینه تبدیل نیز از دستمزد مستقیم بهعلاوه سربار ساخت تشکیل میشود؛ یعنی هزینهای که برای تبدیل مواد اولیه به کالای نهایی صرف میشود.
ضایعات چیست و انواع آن
تعریف ضایعات در حسابداری صنعتی
ضایعات، بخشی از مواد یا محصول است که در فرایند تولید از بین میرود یا به محصول قابلفروش با کیفیت استاندارد تبدیل نمیشود. مثال: خردههای ورق فلز پس از برش یا قطعات ردشده در کنترل کیفیت. ضایعات بخش جداییناپذیر بسیاری از صنایع است و مسئله اصلی، «کنترل میزان» آن است.
ضایعات عادی و غیرعادی
- ضایعات عادی: مقدار قابلانتظار و اجتنابناپذیر ضایعات در شرایط عادی تولید. هزینه آن جزو بهای تمامشده کالای سالم محسوب میشود.
- ضایعات غیرعادی: ضایعاتی که فراتر از حد عادی رخ میدهد (خرابی دستگاه، خطای انسانی، مواد نامرغوب). هزینه آن به بهای محصول اضافه نمیشود و بهعنوان زیان دوره شناسایی میگردد تا مدیریت متوجه آن شود.
انواع ضایعات
- دورریز (Waste): مواد از بینرفتهای که ارزش فروش ندارند، مانند تبخیر، گرد و غبار یا باقیمانده بیمصرف.
- ضایعات قابل فروش (Scrap): باقیماندههایی که ارزش فروش اندک دارند، مانند خرده فلز، برش چوب یا پلاستیک بازیافتی.
- کالای معیوب (Defective): محصولی که استاندارد کیفیت را ندارد ولی با صرف هزینه اضافی (دوبارهکاری) قابل اصلاح است.
حسابداری ضایعات
درآمد حاصل از فروش ضایعات قابلفروش یا از بهای تمامشده کسر میشود یا بهعنوان درآمد متفرقه ثبت میگردد، بسته به رویه شرکت و استانداردهای مربوط. ضایعات غیرعادی نیز به حساب زیان ضایعات منتقل میشود. آنچه مهم است، ثبت منظم مقدار ضایعات در هر مرحله و هر دستگاه است، چون بدون این داده نمیتوان علت را پیدا کرد.
راهکارهای کاهش ضایعات در تولید
- تعیین میزان ضایعات مجاز برای هر محصول و مقایسه روزانه با واقعیت.
- نگهداری و تعمیر پیشگیرانه ماشینآلات.
- آموزش اپراتورها و استانداردسازی روشهای کار.
- کنترل کیفیت مواد اولیه هنگام ورود به انبار.
- بهینهسازی طرح برش و چیدمان قطعات.
- ثبت دقیق علت هر ضایعه برای تحلیل ریشهای.
چرا تهیه گزارش در واحدهای تولیدی ضروری و حیاتی است؟
کنترل هزینه و جلوگیری از اتلاف منابع
آنچه اندازهگیری نشود، مدیریت هم نمیشود. گزارشهای منظم نشان میدهند پول دقیقاً کجا خرج میشود و کدام بخشها از بودجه عبور کردهاند. بسیاری از نشتهای هزینه فقط زمانی آشکار میشوند که گزارش مصرف و ضایعات در اختیار مدیر قرار گیرد.
تصمیمگیری مدیریتی بر پایه داده
آیا باید ماشین جدید خرید؟ سفارش بزرگ با تخفیف را پذیرفت؟ خط تولیدی را متوقف کرد؟ پاسخ این پرسشها بدون داده دقیق بهای تمامشده، قمار است، نه مدیریت.
قیمتگذاری و تحلیل سودآوری
گزارشهای سود به تفکیک محصول نشان میدهند کدام محصول موتور سودآوری شرکت است و کدام محصول بدون ایجاد سود کافی، فقط ظرفیت تولید را اشغال میکند.
شناسایی انحرافات و گلوگاههای تولید
گزارش زمان و کارایی نشان میدهد کدام مرحله از تولید کند است و مواد یا نیروی کار در کجا هدر میروند. این اطلاعات به مدیران کمک میکند گلوگاههای تولید را شناسایی و برای اصلاح آنها اقدام کنند.
الزامات قانونی، مالیاتی و حسابرسی
حسابرسان و مأموران مالیاتی برای پذیرش ارزش موجودی و بهای کالای فروشرفته، مستندات و گزارشهای قابلردیابی میخواهند. شرکتی که گزارش منظم دارد، در ممیزیها موقعیت بسیار قویتری دارد. برای آشنایی با الزامات حسابرسی و استانداردهای حسابداری در ایران، میتوانید به وبسایت سازمان حسابرسی مراجعه کنید.
انواع گزارشهای حسابداری صنعتی چیست؟
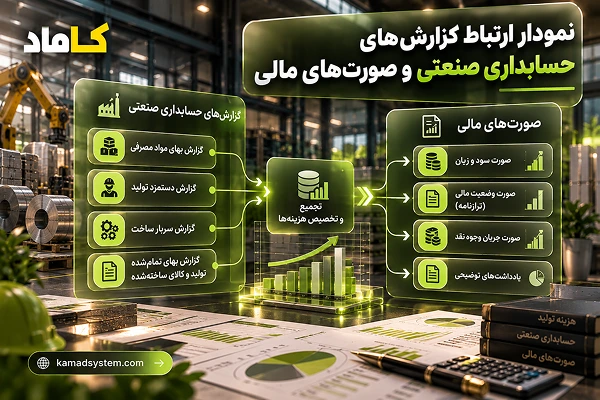
گزارشهای مرتبط با حسابداری صنعتی در دو دسته قرار میگیرند: گزارشهای عملیاتی و بهای تمامشده (که مستقیماً از سیستم هزینهیابی بیرون میآیند) و گزارشهای مالی که خروجی حسابداری صنعتی در آنها اثر مستقیم دارد.
گزارش مصرف مواد
این گزارش نشان میدهد در هر دوره، هر سفارش یا هر مرکز هزینه چه مقدار از هر ماده اولیه مصرف شده است. ستونهای متداول شامل کد و نام ماده، مقدار مصرف واقعی، مقدار استاندارد، اختلاف، بهای واحد و مبلغ است. کاربرد اصلی آن شناسایی مصرف بیش از حد و کنترل موجودی است.
گزارش بهای تمامشده کالای ساختهشده
یکی از مهمترین گزارشهای حسابداری صنعتی است. مواد مستقیم مصرفشده، دستمزد مستقیم و سربار جذبشده را جمع میکند، کالای در جریان ساخت ابتدا و انتهای دوره را در نظر میگیرد و در نهایت بهای کل و بهای هر واحد محصول را نشان میدهد.
گزارش زمان صرفشده
ساعات کار نیروی انسانی و ساعات کارکرد ماشینها را به تفکیک سفارش یا محصول نشان میدهد. این گزارش برای محاسبه دستمزد مستقیم و نرخ جذب سربار ضروری است و ظرفیت بلااستفاده را آشکار میکند.
گزارش کالای در جریان ساخت
وضعیت محصولاتی را که تولیدشان آغاز شده ولی کامل نشده نشان میدهد: تعداد، درصد تکمیل و هزینه انباشته مواد، دستمزد و سربار. ارزش اصلی این گزارش در ارزشگذاری صحیح موجودی پایان دوره و محاسبه بهای تمامشده است.
گزارش ضایعات
میزان و ارزش ضایعات عادی و غیرعادی را به تفکیک مرحله، دستگاه، شیفت و علت نشان میدهد. با استفاده از آن میتوان نقاط مشکلدار تولید را شناسایی و برنامهای برای کاهش ضایعات تدوین کرد.
گزارش خرید مواد
مقدار، قیمت، تأمینکننده و تاریخ خرید مواد اولیه را ثبت میکند. تحلیل این اطلاعات، انحراف قیمت مواد را نشان میدهد و در مذاکره با تأمینکنندگان و برنامهریزی سفارش کمک میکند.
گزارش بهای تمامشده کالای فروشرفته
هزینه کالاهایی را نشان میدهد که در دوره فروخته شدهاند. این مبلغ از موجودی ابتدای دوره کالای ساختهشده، بهعلاوه بهای کالای ساختهشده در دوره، منهای موجودی پایان دوره بهدست میآید. بهای تمامشده کالای فروشرفته در صورت سود و زیان از فروش کسر میشود.
گزارش فروش
تعداد و مبلغ فروش را به تفکیک محصول، مشتری، منطقه یا فروشنده نشان میدهد. با قرار دادن این اطلاعات در کنار بهای تمامشده میتوان سودآوری واقعی هر محصول و مشتری را محاسبه کرد.
گزارش سود و زیان
سود ناخالص از تفاضل فروش و بهای تمامشده کالای فروشرفته بهدست میآید؛ بنابراین دقت این گزارش مالی مستقیماً به دقت حسابداری صنعتی وابسته است. خطا در بهای تمامشده میتواند سود را بیشتر یا کمتر از مقدار واقعی نشان دهد.
ترازنامه
ارزش موجودی مواد، کالای در جریان ساخت و کالای ساختهشده که در ترازنامه گزارش میشود، خروجی مستقیم حسابداری صنعتی است. اگر هزینهیابی نادرست باشد، ارزش داراییها و حقوق صاحبان سهام نیز نادرست گزارش میشود.
گردش جریانات نقدی
این صورت نشان میدهد پول نقد از کجا آمده و کجا رفته است. ارتباط آن با حسابداری صنعتی در مدیریت سرمایه در گردش است؛ موجودی انباشته یا خرید بیش از نیاز، نقدینگی را قفل میکند و برنامهریزی تولید و خرید بر پایه دادههای هزینه میتواند جریان نقدی را بهبود دهد.
گزارش تقسیم سود سهام
برای شرکتهای سهامی، تقسیم سود بر مبنای سود خالص صورت میگیرد که خود به دقت بهای تمامشده و ارزشگذاری موجودیها وابسته است. بنابراین حتی تصمیم تقسیم سود نیز در نهایت به کیفیت حسابداری صنعتی گره خورده است.
انواع روشهای هزینهیابی در حسابداری صنعتی
هزینهیابی سفارش کار
این روش برای صنایعی مناسب است که هر سفارش منحصربهفرد است؛ مانند ساخت تابلو برق سفارشی، چاپ، مبلمان سفارشی و پروژههای ساختمانی. برای هر سفارش یک «کارت سفارش» باز میشود و مواد، دستمزد و سربار همان سفارش روی آن جمع میگردد.
هزینهیابی مرحلهای (فرایند)
برای تولید انبوه و پیوسته مانند سیمان، مواد غذایی و شوینده کاربرد دارد. هزینهها بهجای سفارش، به تفکیک مرحله جمع میشوند و بر تعداد واحدهای معادل تولیدشده تقسیم میگردند.
هزینهیابی بر مبنای فعالیت (ABC)
در این روش سربار بهجای یک نرخ واحد، بر اساس فعالیتهای هزینهساز مانند تعداد راهاندازی دستگاه یا تعداد بازرسی تسهیم میشود. برای شرکتهایی با تنوع محصول زیاد و سربار سنگین، دقت بیشتری ایجاد میکند؛ اما پیادهسازی آن زمانبر و پرهزینهتر است.
هزینهیابی استاندارد
برای مواد، دستمزد و سربار، مقادیر و قیمتهای استاندارد از قبل تعیین میشود و سپس هزینه واقعی با آنها مقایسه میگردد. انحرافات هزینه حاصل از این مقایسه، یکی از ابزارهای اصلی کنترل و ارزیابی عملکرد است.
هزینهیابی جذبی و مستقیم
در روش جذبی، همه هزینههای تولید شامل هزینههای ثابت و متغیر جزو بهای محصول محسوب میشوند و این روش برای گزارشگری مالی خارجی کاربرد دارد.
در روش مستقیم، فقط هزینههای متغیر در بهای محصول منظور میشوند و هزینههای ثابت بهعنوان هزینه دوره در نظر گرفته میشوند. این روش بیشتر برای تحلیلهای مدیریتی مانند تحلیل نقطه سر به سر استفاده میشود.
جدول مقایسه روشها
| روش | مناسب برای | مزیت اصلی | محدودیت |
|---|---|---|---|
| سفارش کار | تولید سفارشی و پروژهای | دقت بالا برای هر سفارش | حجم ثبت و کار زیاد |
| مرحلهای | تولید انبوه و پیوسته | سادگی و سرعت | نمایش ضعیف تفاوت محصولات |
| ABC | سربار سنگین و تنوع محصول | تخصیص دقیق سربار | هزینه و پیچیدگی پیادهسازی |
| استاندارد | تولید باثبات و تکراری | کنترل هزینه با تحلیل انحراف | نیاز به بهروزرسانی استانداردها |
| جذبی | گزارشگری مالی | پذیرش در استانداردها | اثر تغییر تولید بر سود |
| مستقیم | تحلیلهای مدیریتی | سادگی تحلیل سر به سر | معمولاً برای گزارشگری خارجی پذیرفته نیست |
تحلیل انحرافات در حسابداری صنعتی
تحلیل انحرافات در حسابداری صنعتی یعنی مقایسه هزینه واقعی تولید با هزینه استاندارد و پیدا کردن علت اختلاف. انحراف به دو دسته مطلوب و نامطلوب تقسیم میشود و برای مواد، دستمزد و سربار جداگانه محاسبه میشود.
انحراف در حسابداری صنعتی چیست؟
انحراف (Variance) اختلاف بین هزینه واقعی و هزینه استاندارد (برنامهریزیشده) است. اگر هزینه واقعی بیشتر باشد، انحراف نامطلوب (U) و اگر کمتر باشد مطلوب (F) نام دارد.
البته انحراف مطلوب همیشه خبر خوبی نیست؛ برای مثال خرید مواد ارزانتر ممکن است باعث افت کیفیت و افزایش ضایعات شود.
تحلیل انحرافات یکی از ابزارهای اصلی هزینهیابی استاندارد است و به مدیر کمک میکند بهجای بررسی همه اعداد، روی اختلافهای مهم تمرکز کند.
انواع انحراف و فرمول هر کدام
| عنصر هزینه | انحراف | فرمول |
|---|---|---|
| مواد مستقیم | قیمت | (قیمت واقعی − قیمت استاندارد) × مقدار واقعی |
| مواد مستقیم | مصرف (مقدار) | (مقدار واقعی − مقدار استاندارد مجاز) × قیمت استاندارد |
| دستمزد مستقیم | نرخ | (نرخ واقعی − نرخ استاندارد) × ساعت واقعی |
| دستمزد مستقیم | کارایی | (ساعت واقعی − ساعت استاندارد مجاز) × نرخ استاندارد |
| سربار | هزینه (بودجه) | سربار واقعی − سربار بودجهشده به ازای ساعت واقعی |
| سربار | کارایی | (ساعت واقعی − ساعت استاندارد) × نرخ استاندارد سربار |
کارگاه صندلیسازی
- مواد ۲۰۰ میلیون تومان ۴٬۰۰۰ متر مربع × ۵۰٬۰۰۰ تومان
- دستمزد ۱۲۰ میلیون تومان ۴٬۰۰۰ ساعت × ۳۰٬۰۰۰ تومان
- سربار ۸۰ میلیون تومان ۴٬۰۰۰ ساعت × ۲۰٬۰۰۰ تومان
- مواد ۲۱۸٫۴ میلیون تومان ۴٬۲۰۰ متر مربع × ۵۲٬۰۰۰ تومان
- دستمزد ۱۳۳٫۳ میلیون تومان ۴٬۳۰۰ ساعت × ۳۱٬۰۰۰ تومان
- سربار واقعی ۸۸ میلیون تومان
محاسبه انحرافات
| انحراف | محاسبه | مبلغ (تومان) | نوع |
|---|---|---|---|
| قیمت مواد | (۵۲٬۰۰۰ − ۵۰٬۰۰۰) × ۴٬۲۰۰ | ۸٬۴۰۰٬۰۰۰ | نامطلوب |
| مصرف مواد | (۴٬۲۰۰ − ۴٬۰۰۰) × ۵۰٬۰۰۰ | ۱۰٬۰۰۰٬۰۰۰ | نامطلوب |
| نرخ دستمزد | (۳۱٬۰۰۰ − ۳۰٬۰۰۰) × ۴٬۳۰۰ | ۴٬۳۰۰٬۰۰۰ | نامطلوب |
| کارایی دستمزد | (۴٬۳۰۰ − ۴٬۰۰۰) × ۳۰٬۰۰۰ | ۹٬۰۰۰٬۰۰۰ | نامطلوب |
| هزینه سربار | ۸۸٬۰۰۰٬۰۰۰ − (۴٬۳۰۰ × ۲۰٬۰۰۰) | ۲٬۰۰۰٬۰۰۰ | نامطلوب |
| کارایی سربار | (۴٬۳۰۰ − ۴٬۰۰۰) × ۲۰٬۰۰۰ | ۶٬۰۰۰٬۰۰۰ | نامطلوب |
| جمع | — | ۳۹٬۷۰۰٬۰۰۰ | نامطلوب |
اختلاف هزینه واقعی و استاندارد با جمع انحرافات برابر است.
برای سادهماندن مثال، سربار را متغیر با نرخ ۲۰٬۰۰۰ تومان در ساعت فرض کردهایم. در عمل سربار ثابت و متغیر جداگانه تحلیل میشود.
علتهای رایج هر انحراف و اقدام اصلاحی
انحراف قیمت مواد
افزایش نرخ بازار، خرید فوری یا حمل گران.
اقدام: قرارداد با چند تأمینکننده و خرید برنامهریزیشده.انحراف مصرف مواد
ضایعات زیاد، طرح برش ضعیف، مواد نامرغوب یا دستگاه نامناسب.
اقدام: کنترل کیفیت ورودی و بهینهسازی طرح برش.انحراف نرخ دستمزد
اضافهکاری یا استفاده از نیروی ماهرتر از حد نیاز.
اقدام: بازبینی برنامه شیفتها.انحراف کارایی دستمزد
آموزش کم، توقف دستگاه یا انتظار برای مواد.
اقدام: بررسی زمانهای توقف و آموزش.انحراف سربار
افزایش هزینه انرژی یا تعمیرات.
اقدام: نگهداری پیشگیرانه و پایش مصرف.چه انحرافی را باید بررسی کرد؟
همه انحرافات ارزش بررسی ندارند. معمولاً انحرافی بررسی میشود که از یک آستانه، مثلاً ۵٪ هزینه استاندارد یا یک مبلغ مشخص، بزرگتر باشد یا در چند دوره متوالی تکرار شود.
انحراف مطلوب و نامطلوب در حسابداری صنعتی چه تفاوتی دارند؟
انحراف مطلوب یعنی هزینه واقعی کمتر از استاندارد است و انحراف نامطلوب یعنی بیشتر. با این حال علت هر دو باید بررسی شود، چون صرفهجویی ناشی از افت کیفیت میتواند در نهایت به ضایعات بیشتر منجر شود.
سیستمهای ثبت موجودی در حسابداری صنعتی
سیستم ادواری
موجودی فقط در پایان دوره با شمارش فیزیکی مشخص میشود و مصرف یا فروش از روی تفاضل محاسبه میگردد. ساده و کمهزینه است ولی کنترل لحظهای ندارد و نمیتواند کسری یا سرقت را سریع آشکار کند.
سیستم دائمی
هر ورود و خروج کالا بلافاصله ثبت میشود و موجودی همیشه در دسترس است. در واحدهای تولیدی که کنترل دقیق میخواهند توصیه میشود، بهویژه همراه نرمافزار.
روشهای ارزیابی موجودی
- اولین صادره از اولین وارده (FIFO): فرض میشود کالای قدیمیتر اول مصرف میشود. در شرایط تورمی، بهای تمامشده کمتر و سود بیشتر نشان میدهد.
- میانگین موزون: میانگین بهای تمام موجودی به ازای هر واحد محاسبه میشود و نوسان قیمت را تعدیل میکند.
انتخاب روش باید بر اساس استانداردها و ماهیت کسبوکار باشد و در دورههای مختلف بهطور ثابت اعمال شود.
حسابداری صنعتی در شرایط تورمی
در تورم، قیمت مواد و دستمزد مرتب بالا میرود و بهای تمامشدهای که با قیمتهای قدیمی محاسبه شود، کمتر از واقعیت است. برای کنترل این خطر باید استانداردها را مکرر بهروز کرد، روش ارزیابی موجودی را آگاهانه انتخاب کرد و قیمت فروش را بر پایه هزینه جایگزینی مواد تعیین کرد.
تورم چگونه بهای تمامشده را مخدوش میکند؟
وقتی قیمت مواد در طول چند هفته تغییر میکند، سه مشکل اصلی پیش میآید:
سود کاغذی
مواد با قیمت قدیمی ثبت شده، اما برای خرید مجدد باید قیمت جدید را بپردازید. سود دفتری بالا میماند ولی نقدینگی کافی برای جایگزینی مواد وجود ندارد.
قیمتگذاری زیر هزینه
اگر فروش بر پایه بهای تمامشده قدیمی انجام شود، ممکن است محصول زیر قیمت جایگزینی فروخته شود.
انحرافهای بزرگ و بیمعنی
اگر استانداردها قدیمی باشند، انحراف قیمت مواد هر ماه بزرگتر میشود و بهجای عملکرد واقعی تولید، بیشتر اثر تورم را نشان میدهد.
انتخاب روش ارزیابی موجودی در تورم
| روش | اثر در تورم | نکته |
|---|---|---|
| FIFO اولین صادره از اولین وارده | مواد قدیمیتر و ارزانتر اول مصرف میشوند؛ بهای تمامشده کمتر و سود دفتری بیشتر میشود. | موجودی پایان دوره به قیمتهای جدیدتر نزدیکتر است. |
| میانگین موزون | بهای تمامشده بین قیمتهای قدیم و جدید قرار میگیرد. | نوسان قیمت را تعدیل میکند و محاسبه سادهتر است. |
روش انتخابی باید با استانداردهای حسابداری و قوانین مالیاتی کشور مطابقت داشته باشد و در دورهها بهصورت یکنواخت اعمال شود. پیش از تصمیم، با حسابدار رسمی یا مشاور مالی خود هماهنگ کنید.
راهکارهای عملی کنترل هزینه در تورم
بهروزرسانی استانداردها
قیمتهای استاندارد را ماهانه یا فصلی بازنگری کنید، نه سالانه.
قیمتگذاری بر پایه هزینه جایگزینی
برای تصمیمهای مدیریتی، بهای تمامشده را با قیمت روز مواد نیز بهصورت موازی محاسبه کنید.
جداسازی انحراف قیمت از مصرف
مشخص کنید افزایش هزینه ناشی از تورم است یا ناکارایی در فرایند تولید.
کنترل موجودی
موجودی زیاد میتواند در برابر افزایش قیمت محافظت ایجاد کند، اما همزمان نقدینگی کسبوکار را قفل میکند.
بندهای قیمت در قرارداد
در سفارشهای بلندمدت، امکان تعدیل قیمت مواد اولیه را در قرارداد در نظر بگیرید.
ثبت دقیق تاریخ و قیمت خرید
بدون اطلاعات دقیق درباره زمان و قیمت خرید، تحلیل اثر تورم بر هزینه تولید قابل اتکا نخواهد بود.
اثر افزایش قیمت چوب بر بهای تمامشده
اگر قیمتگذاری همچنان بر پایه هزینه قدیمی انجام شود، با هر فروش بخشی از سرمایه مورد نیاز برای جایگزینی مواد از دست میرود؛ حتی اگر دفاتر حسابداری سود نشان دهند.
در شرایط تورمی بهای تمامشده را با کدام قیمت محاسبه کنیم؟
برای ثبت رسمی، باید از قیمت تمامشده واقعی و روش ارزیابی پذیرفتهشده استفاده کرد. برای قیمتگذاری و تصمیمگیری مدیریتی، محاسبه موازی با هزینه جایگزینی مواد میتواند اطلاعات تکمیلی مفیدی در اختیار مدیریت قرار دهد.
مراحل اجرای حسابداری صنعتی در یک واحد تولیدی
شناسایی مراکز هزینه
ابتدا نقشه واحد تولیدی را به مراکز تولیدی و خدماتی تقسیم کنید و برای هر مرکز یک کد و مسئول تعیین کنید.
ثبت و تخصیص مواد، دستمزد و سربار
- مواد: با حواله خروج انبار به سفارش یا مرکز مربوط.
- دستمزد: با کارت زمان یا گزارش کارکرد به سفارش یا مرکز.
- سربار: ابتدا به مراکز تخصیص و سپس به محصول جذب میشود.
محاسبه نرخ جذب سربار
مثال: اگر سربار بودجهشده ماه ۸۰٬۰۰۰٬۰۰۰ تومان و ساعت کار مستقیم برآوردی ۴٬۰۰۰ ساعت باشد، نرخ جذب برابر با ۲۰٬۰۰۰ تومان به ازای هر ساعت خواهد بود.
اگر یک سفارش ۱۰۰ ساعت کار مستقیم داشته باشد، ۲٬۰۰۰٬۰۰۰ تومان سربار به آن جذب میشود.
تهیه صورت بهای تمامشده
در پایان دوره، مواد مصرفی، دستمزد و سربار جذبشده جمع و با موجودی کالای در جریان ساخت تعدیل میشود تا بهای کالای ساختهشده به دست آید.
اختلاف سربار جذبشده و واقعی نیز بهعنوان سربار کم یا بیش جذبشده در پایان دوره تعدیل میشود.
مثال عملی گامبهگام
- مراکز برش، مونتاژ و رنگ تعریف شدند.
- ۲۰۰ میلیون تومان مواد با حواله انبار به سفارش تخصیص یافت.
- ۴٬۰۰۰ ساعت کار × ۳۰٬۰۰۰ تومان = ۱۲۰ میلیون تومان دستمزد مستقیم.
- ۴٬۰۰۰ ساعت × ۲۰٬۰۰۰ تومان = ۸۰ میلیون تومان سربار.
- جمع هزینه تولید = ۴۰۰ میلیون تومان.
اگر پیادهسازی این مراحل در واحد شما پیچیده به نظر میرسد، میتوانید از مشاوره حسابداری تخصصی کمک بگیرید تا سیستم هزینهیابی درست از ابتدا طراحی شود.
مزایا و چالشهای حسابداری صنعتی
مزایا
- کنترل هزینه: شناسایی سریع اتلاف و انحراف.
- تصمیمگیری دقیقتر: قیمتگذاری و انتخاب سبد محصول بر اساس داده.
- سودآوری بیشتر: حذف یا اصلاح محصولات زیانده.
- شفافیت: پاسخگویی مراکز و مدیران نسبت به هزینه.
- آمادگی برای حسابرسی و ممیزی: مستندات قابلردیابی.
چالشها
- تخصیص سربار مشترک به محصولات همیشه تا حدی قراردادی است.
- نیاز به داده دقیق و انضباط ثبت از سوی انبار، تولید و خرید.
- هزینه پیادهسازی نرمافزار و آموزش نیروها.
- مقاومت کارکنان در برابر ثبت دقیق اطلاعات.
- تغییر مداوم قیمت مواد در شرایط تورمی که استانداردها را سریع قدیمی میکند.
اشتباهات رایج در محاسبه بهای تمامشده
بیشتر خطاهای بهای تمامشده از رعایت نکردن اصول حسابداری در ثبت و طبقهبندی هزینهها ناشی میشود. رایجترین آنها اینهاست:
- نادیده گرفتن سربار یا محاسبه آن با حدس.
- ثبت هزینههای اداری و فروش در بهای محصول (یا برعکس).
- ثبت نکردن ضایعات و کالای معیوب.
- استفاده از قیمت قدیمی مواد برای محاسبههای جدید.
- نداشتن انطباق بین موجودی دفتری و شمارش فیزیکی.
- تسهیم همه سربار با یک نرخ برای محصولات بسیار متفاوت.
چکلیست راهاندازی حسابداری صنعتی در ۷ گام
هدف و روش هزینهیابی را انتخاب کنید.
مراکز هزینه را تعریف کنید.
BOM و استانداردها را بنویسید.
ثبت موجودی دائمی را فعال کنید.
نرخ جذب سربار را تعیین کنید.
مصرف، زمان و ضایعات را روزانه ثبت کنید.
گزارش و تحلیل انحراف ماهانه تهیه کنید.
گام ۱: هدف و روش هزینهیابی را مشخص کنید
بپرسید: میخواهم چه تصمیمی بگیرم؟ (قیمتگذاری، کنترل ضایعات، بودجه). اگر تولید سفارشی است، روش سفارش کار و اگر انبوه و پیوسته است روش مرحلهای مناسبتر است.
- خروجی گام: یک پاراگراف مکتوب شامل هدف، روش و مدیر مسئول.
گام ۲: مراکز هزینه را تعریف و کدگذاری کنید
کارخانه را به مراکز تولیدی (مثل برش و مونتاژ) و خدماتی (مثل انبار و تعمیرات) تقسیم کنید و به هر کدام کد و مسئول بدهید.
- خروجی گام: جدول مراکز هزینه با کد و مسئول.
گام ۳: BOM و استانداردها را تهیه کنید
برای هر محصول، فهرست مواد (BOM)، مقدار مصرف استاندارد، زمان استاندارد و ضایعات مجاز را بنویسید. این استانداردها مبنای محاسبه انحرافات خواهند بود.
- خروجی گام: برگه استاندارد برای هر محصول پرفروش.
گام ۴: ثبت موجودی دائمی را راهاندازی کنید
حواله ورود و خروج انبار را الزامی کنید تا هر مصرف به سفارش یا مرکز هزینه نسبت داده شود. همچنین روش ارزیابی موجودی (FIFO یا میانگین موزون) را مشخص کنید.
- خروجی گام: فرم حواله استاندارد و قانون «بدون حواله، بدون تحویل».
گام ۵: مبنا و نرخ جذب سربار را تعیین کنید
سربار برآوردی هر مرکز را بر مبنای مناسب (ساعت کار مستقیم یا ساعت ماشین) تقسیم کنید.
نرخ جذب = سربار برآوردی ÷ مبنای تسهیم. مثال: ۸۰ میلیون ÷ ۴٬۰۰۰ ساعت = ۲۰٬۰۰۰ تومان در ساعت.
- خروجی گام: نرخ جذب هر مرکز.
گام ۶: مصرف، زمان و ضایعات را روزانه ثبت کنید
کارت کار (ساعت هر کارگر روی هر سفارش)، حواله مواد و فرم ثبت ضایعات را روزانه تکمیل کنید. دقت کل سیستم به همین گام بستگی دارد.
- خروجی گام: داده روزانه مصرف، زمان و ضایعات.
گام ۷: گزارش ماهانه و تحلیل انحراف تهیه کنید
در پایان هر ماه، صورت بهای تمامشده کالای ساختهشده، گزارش ضایعات و انحرافات را تهیه و با مدیران مرور کنید. استانداردها را هر دوره بازنگری کنید.
- خروجی گام: گزارش ماهانه و فهرست اقدامهای اصلاحی.
نکات موفقیت راهاندازی
- با ۲ یا ۳ محصول پرفروش شروع کنید، نه کل کارخانه.
- مسئولیت ثبت داده را به انبار و تولید بدهید و حسابدار را فقط ناظر کنید.
- پیش از خرید نرمافزار، فرایند را روی کاغذ یا اکسل تست کنید.
- آموزش کوتاه برای اپراتورها و انباردار بگذارید؛ مقاومت کارکنان رایجترین مانع است.
نرمافزار حسابداری صنعتی
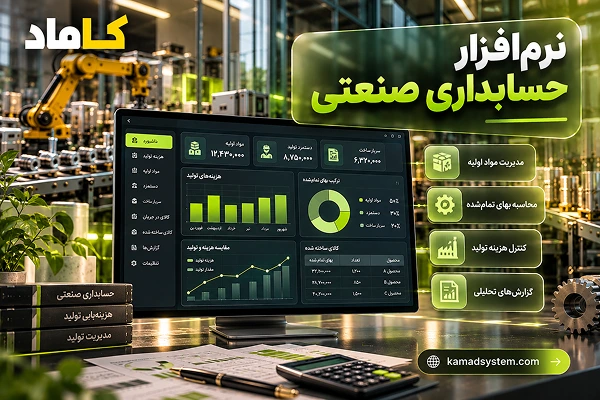
ویژگیهای نرمافزار حسابداری صنعتی خوب
- BOM (فهرست مواد): تعریف فرمول ساخت هر محصول و مقایسه مصرف واقعی با استاندارد.
- مراکز هزینه و تسهیم سربار با پشتیبانی از روشهای مستقیم و پلکانی.
- کنترل موجودی دائمی و ارزیابی به روشهای مختلف (FIFO و میانگین).
- ثبت سفارش کار و ردیابی هزینه هر سفارش.
- گزارشهای آماده از جمله بهای تمامشده، مصرف مواد و ضایعات.
- یکپارچگی با حسابداری مالی، انبار، خرید و فروش.
- سطح دسترسی و ثبت تغییرات برای کنترل داخلی.
چگونه نرمافزار مناسب را انتخاب کنیم؟
ابتدا نوع تولید خود (سفارشی یا انبوه) و روش هزینهیابی را مشخص کنید. سپس نسخه آزمایشی را با داده واقعی خودتان آزمایش کنید، نه با داده نمونه. از پشتیبانی فنی، قابلیت گزارشسازی سفارشی و امکان توسعه نرمافزار هنگام رشد کسبوکار پرسوجو کنید. اگر فرایندهای شما خاص است، گاهی سفارشیسازی یا توسعه یک پنل اختصاصی مقرونبهصرفهتر از نرمافزارهای آماده است.
آیا اکسل برای حسابداری صنعتی کافی است؟
برای کارگاههای کوچک با تعداد محصول کم، اکسل شروع قابلقبولی است. اما با رشد حجم داده، چند کاربر همزمان و نیاز به ردیابی دقیق موجودی، ریسک خطا، تکرار داده و نبود کنترل دسترسی افزایش مییابد. اگر تعداد اقلام انبار و سفارشها از چند ده فراتر رفت، زمان مهاجرت به نرمافزار تخصصی است.
سوالات متداول درباره حسابداری صنعتی
پاسخ به پرتکرارترین سوالات درباره حسابداری صنعتی، بهای تمامشده، سربار، مراکز هزینه، گزارشها و روشهای هزینهیابی
01 حسابداری صنعتی چیست و چه کاربردی دارد؟
حسابداری صنعتی شاخهای از حسابداری است که هزینههای تولید شامل مواد، دستمزد و سربار را ثبت، طبقهبندی و تحلیل میکند تا بهای تمامشده هر محصول مشخص شود. کاربرد اصلی آن قیمتگذاری دقیق، کنترل هزینه، ارزشگذاری موجودیها و پشتیبانی از تصمیمهای مدیریتی در واحدهای تولیدی است.
02 وظایف حسابدار صنعتی چیست؟
حسابدار صنعتی هزینههای تولید را ثبت و طبقهبندی میکند، سربار را بین مراکز هزینه تسهیم میکند و بهای تمامشده را محاسبه میکند. همچنین مصرف مواد و کارایی نیروی کار را کنترل، انحرافات را تحلیل و گزارشهای مدیریتی و مالی مورد نیاز را تهیه میکند.
03 تفاوت حسابداری صنعتی و حسابداری مالی چیست؟
حسابداری مالی وضعیت کلی شرکت را برای استفادهکنندگان بیرونی مانند سرمایهگذاران، بانکها و سازمان امور مالیاتی و بر اساس استانداردهای حسابداری گزارش میکند. حسابداری صنعتی بیشتر برای مدیران داخلی است و بر هزینه هر محصول، سفارش، خط تولید و مرکز هزینه تمرکز دارد.
04 اجزای اصلی بهای تمامشده کداماند؟
سه جزء اصلی بهای تمامشده عبارتاند از مواد مستقیم، دستمزد مستقیم و سربار ساخت. فرمول ساده آن «بهای تمامشده = مواد مستقیم + دستمزد مستقیم + سربار ساخت» است. بهای هر واحد محصول نیز از تقسیم هزینه مرتبط با تولید بر تعداد واحدهای مربوط بهدست میآید.
05 سربار ساخت چیست و چه انواعی دارد؟
سربار ساخت شامل هزینههای تولیدی است که نمیتوان آنها را بهصورت مستقیم و اقتصادی به یک محصول مشخص نسبت داد؛ مانند اجاره کارگاه، استهلاک ماشینآلات، حقوق سرپرستان و برخی هزینههای انرژی. سربار از نظر رفتار هزینه میتواند ثابت، متغیر یا مختلط باشد.
06 مرکز هزینه چیست و چه انواعی دارد؟
مرکز هزینه بخشی از واحد تولیدی است که هزینههای آن بهصورت جداگانه شناسایی و کنترل میشود. مراکز تولیدی مانند برش و مونتاژ مستقیماً در فرایند تولید نقش دارند و مراکز خدماتی مانند انبار و تعمیرات به سایر مراکز خدمت میدهند. هزینه مراکز خدماتی با مبنای مناسب بین مراکز تولیدی تسهیم میشود.
07 ضایعات عادی و غیرعادی چه تفاوتی دارند؟
ضایعات عادی مقدار قابلانتظار و اجتنابناپذیر ضایعات در شرایط عادی تولید است و نحوه انعکاس هزینه آن بر اساس سیستم هزینهیابی تعیین میشود. ضایعات غیرعادی بیش از سطح مورد انتظار است و میتواند ناشی از خرابی دستگاه، خطای انسانی یا مواد نامناسب باشد و باید جداگانه شناسایی و بررسی شود.
08 انواع گزارشهای حسابداری صنعتی کداماند؟
مهمترین گزارشها شامل گزارش مصرف مواد، بهای تمامشده کالای ساختهشده، زمان صرفشده، کالای در جریان ساخت، ضایعات، خرید مواد، بهای تمامشده کالای فروشرفته و گزارشهای مرتبط با فروش و سودآوری است. اطلاعات حسابداری صنعتی همچنین بر ارقام موجودیها و بهای تمامشده در صورتهای مالی اثر مستقیم دارد.
09 بهای تمامشده کالای فروشرفته چگونه محاسبه میشود؟
در یک ساختار ساده، بهای تمامشده کالای فروشرفته از موجودی ابتدای دوره کالای ساختهشده بهعلاوه بهای تمامشده کالای ساختهشده طی دوره، منهای موجودی پایان دوره کالای ساختهشده بهدست میآید. این مبلغ در صورت سود و زیان از درآمد فروش کسر میشود تا سود ناخالص محاسبه شود.
10 کالای در جریان ساخت چیست؟
کالای در جریان ساخت یا کالای نیمهساخته به محصولاتی گفته میشود که فرایند تولید آنها آغاز شده اما در پایان دوره هنوز کامل نشدهاند. هزینه مواد، دستمزد و سربار تخصیصیافته به این محصولات، بخشی از ارزش موجودی کالای در جریان ساخت را تشکیل میدهد.
11 مهمترین روشهای هزینهیابی در حسابداری صنعتی کداماند؟
روشهای مهم شامل هزینهیابی سفارش کار برای تولید سفارشی، هزینهیابی مرحلهای برای تولید انبوه و پیوسته، هزینهیابی بر مبنای فعالیت (ABC)، هزینهیابی استاندارد و روشهای جذبی و مستقیم است. انتخاب روش مناسب به نوع تولید، ساختار هزینه و نیازهای مدیریتی کسبوکار بستگی دارد.
12 سیستم موجودی دائمی بهتر است یا ادواری؟
انتخاب سیستم به اندازه و نوع فعالیت بستگی دارد. سیستم دائمی ورود و خروج موجودی را بهصورت مستمر ثبت میکند و اطلاعات بهروزتری برای کنترل موجودی فراهم میکند. در سیستم ادواری، مقدار موجودی معمولاً در پایان دوره از طریق شمارش فیزیکی تعیین میشود و اطلاعات لحظهای کمتری در اختیار مدیریت قرار میگیرد.
13 آیا حسابداری صنعتی برای شرکتهای کوچک هم لازم است؟
در بسیاری از کارگاهها و واحدهای تولیدی کوچک نیز محاسبه بهای تمامشده برای قیمتگذاری، کنترل هزینه و تشخیص سودآوری محصولات اهمیت دارد. کسبوکار کوچک میتواند ابتدا با یک سیستم ساده برای محصولات اصلی شروع کند و با افزایش حجم و تنوع فعالیت، سیستم هزینهیابی خود را توسعه دهد.
14 آیا میتوان حسابداری صنعتی را با اکسل انجام داد؟
برای کارگاههای کوچک با تعداد محدود محصول و تراکنش، میتوان بخشی از محاسبات حسابداری صنعتی را با اکسل انجام داد. با افزایش حجم داده، تعداد کاربران، تنوع محصولات و نیاز به کنترل دقیق موجودی، استفاده از نرمافزار تخصصی با امکاناتی مانند BOM، مراکز هزینه و کنترل سطح دسترسی میتواند مناسبتر باشد.
15 برای یادگیری حسابداری صنعتی چه پیشنیازهایی لازم است؟
آشنایی با اصول حسابداری مالی، ثبت رویدادهای مالی، حسابهای موجودی و صورتهای مالی، پایه مناسبی برای شروع است. پس از آن میتوان بهترتیب طبقهبندی هزینهها، مواد و دستمزد مستقیم، سربار، مراکز هزینه، بهای تمامشده و روشهای هزینهیابی را همراه با مثالهای عددی یاد گرفت.
جمعبندی
در این راهنما دیدیم که حسابداری صنعتی چیست و چرا برای هر واحد تولیدی حیاتی است: سیستمی که مواد، دستمزد و سربار را ثبت و تخصیص میدهد تا بهای تمامشده دقیق بهدست آید. شناختیم که وظایف آن از ثبت و طبقهبندی هزینهها تا تحلیل انحراف و گزارشدهی گسترده است، مراکز هزینه چارچوب کنترل و مسئولیتپذیری را میسازند، ضایعات باید به عادی و غیرعادی تفکیک شوند و ۱۲ گزارش اصلی، چشم مدیر را به واقعیت تولید باز میکنند.
نکته نهایی این است که حسابداری صنعتی یک هزینه اضافی نیست، بلکه ابزاری است که معمولاً چندین برابر هزینه خود را از محل کاهش اتلاف و قیمتگذاری بهتر بازمیگرداند. حتی اگر امروز فقط بتوانید بهای تمامشده ۲ یا ۳ محصول پرفروش خود را دقیق محاسبه کنید، گام بسیار مهمی برداشتهاید.
قدم بعدی شما: برای پیادهسازی حسابداری صنعتی در واحد تولیدی خود و محاسبه دقیق بهای تمامشده، همین امروز از مشاوره تخصصی ما در شرکت خدمات مالی و مالیاتی کاماد بهرهمند شوید. اگر این مقاله برایتان مفید بود، آن را با همکاران خود به اشتراک بگذارید و تجربه یا پرسش خود را در بخش نظرات بنویسید.