اصول حسابداری چیست؟ راهنمای کامل اصول بنیادی حسابداری

اصول حسابداری چیست؟ راهنمای کامل اصول بنیادی حسابداری
فهرست مطالب

فرض کنید دو حسابدار مستقل، یک فاکتور فروش اعتباری را بررسی می‌کنند. یکی درآمد را همان روز ثبت می‌کند و دیگری منتظر می‌ماند تا پول به حساب بانکی برسد. سود شرکت در پایان سال بر اساس کدام ثبت محاسبه شود؟ اینجاست که پرسش «اصول حسابداری چیست» اهمیت پیدا می‌کند.

اصول حسابداری مجموعه‌ای از قواعد و فرض‌های پذیرفته‌شده است که چگونگی ثبت، طبقه‌بندی و گزارش رویدادهای مالی را مشخص می‌کند. به لطف همین قواعد، صورت‌های مالی دو شرکت قابل مقایسه است و بانک، سرمایه‌گذار و سازمان امور مالیاتی می‌توانند به اعداد اعتماد کنند.

ما در شرکت حسابداری کاماد در زنجان هر روز با پرونده‌هایی سروکار داریم که مشکل اصلی‌شان رعایت‌نکردن همین قواعد پایه است. در این راهنما می‌خوانید:

  • تعریف اصول حسابداری و تفاوت آن با استانداردها
  • ۱۳ اصل بنیادی همراه با مثال و اشتباهات رایج
  • روش‌های شناسایی درآمد و هزینه
  • کاربرد اصول خدمات حسابداری در انواع سازمان‌ها
  • مزایا و محدودیت‌های اصول حسابداری

اصول حسابداری چیست؟ (تعریف و مفاهیم پایه)

اصول حسابداری به زبان ساده

اصول حسابداری را وقتی بهتر می‌فهمید که بدانید خود حسابداری چیست. حسابداری فرایند شناسایی، ثبت، طبقه‌بندی و گزارش رویدادهای مالی یک کسب‌وکار است و خروجی آن، یعنی صورت‌های مالی، مبنای تصمیم‌گیری مدیران، بانک‌ها، سرمایه‌گذاران و سازمان امور مالیاتی قرار می‌گیرد. اصول حسابداری همان قواعدی هستند که تعیین می‌کنند این ثبت و گزارش‌دهی چطور و بر چه مبنایی انجام شود.

اصول حسابداری چیست؟ (تعریف و مفاهیم پایه)
مقایسه سریع

تفاوت اصول، استانداردها و رویه‌های حسابداری

3 مفهوم اصلی

اصول، استانداردها و رویه‌های حسابداری مفاهیم مرتبط اما متفاوتی هستند. جدول زیر تفاوت ماهیت و کاربرد هر یک را به‌صورت خلاصه نشان می‌دهد.

مفهوم ماهیت مثال
اصول مفاهیم و قواعد کلی و پایه اصل تعهدی
استانداردها دستورالعمل‌های مدون و تفصیلی که نهاد رسمی تدوین می‌کند استاندارد حسابداری شماره ۳ ایران (درآمد)
رویه‌ها روش‌های اجرایی که شرکت برای اجرای اصول و استانداردها انتخاب می‌کند روش محاسبه استهلاک خط مستقیم
برای مشاهده تمام ستون‌ها، جدول را به طرفین بکشید.
نکته کلیدی:

اصول، چارچوب کلی حسابداری را مشخص می‌کنند؛ استانداردها این اصول را به دستورالعمل‌های مشخص تبدیل می‌کنند و رویه‌ها روش اجرایی انتخاب‌شده توسط کسب‌وکار برای اجرای آن‌ها هستند.

اصول پذیرفته شده حسابداری (GAAP) یعنی چه؟

GAAP مخفف Generally Accepted Accounting Principles به معنای «اصول پذیرفته‌شده حسابداری» است و چارچوب رایج در آمریکاست. بیشتر کشورها از استانداردهای بین‌المللی گزارشگری مالی (IFRS) استفاده می‌کنند که بنیاد IFRS تدوین می‌کند. در ایران نیز استانداردها را سازمان حسابرسی تدوین می‌کند.

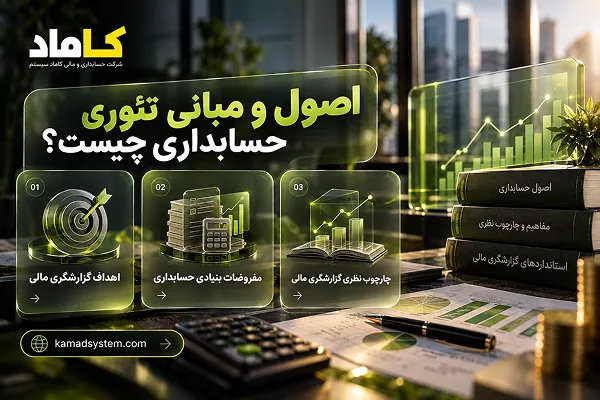
اصول و مبانی تئوری حسابداری چیست؟

تئوری حسابداری، پایه فکری اصول است. اصول برخاسته از این پرسش‌هاست که اطلاعات مالی برای چه کسی و برای چه هدفی تهیه می‌شود.

1. اهداف گزارشگری مالی

هدف اصلی، فراهم‌کردن اطلاعات مفید برای تصمیم‌گیری است. سرمایه‌گذار می‌خواهد بداند سرمایه‌اش کجا می‌رود، بانک می‌خواهد توان بازپرداخت وام را بسنجد و مدیر باید بداند کسب‌وکار سودآور است یا نه. اصول حسابداری تضمین می‌کنند این اطلاعات منصفانه و قابل اتکا باشد.

2. مفروضات بنیادی حسابداری

سه مفروضه پایه، سازنده اصول دیگرند: تداوم فعالیت (شرکت در آینده قابل پیش‌بینی ادامه می‌یابد)، مبنای تعهدی (رویدادها در زمان وقوع ثبت می‌شوند) و واحد پول (همه‌چیز با پول سنجیده می‌شود). هر سه را در بخش ۱۳ اصل با مثال توضیح داده‌ایم.

3. چارچوب نظری گزارشگری مالی

چارچوب نظری سندی است که نهادهای استانداردگذار برای تدوین استانداردها از آن پیروی می‌کنند. اگر استانداردی درباره موضوعی ساکت باشد، حسابدار باید طبق همین چارچوب و روح اصول قضاوت کند.

اصول و مبانی تئوری حسابداری چیست؟

عناصر و پایه‌های اساسی حسابداری

عناصر اصلی حسابداری

صورت‌های مالی بر پنج عنصر استوار است:

  • دارایی: منابعی که شرکت دارد و از آن‌ها منفعت آتی انتظار می‌رود (نقد، موجودی کالا، ماشین‌آلات).
  • بدهی: تعهدات شرکت به دیگران (وام، حساب‌های پرداختنی).
  • حقوق صاحبان سرمایه: سهم مالکان از دارایی‌ها پس از کسر بدهی‌ها.
  • درآمد: افزایش منافع اقتصادی در نتیجه فروش کالا یا ارائه خدمت.
  • هزینه: کاهش منافع اقتصادی برای کسب درآمد.

معادله بنیادی حسابداری چیست؟

دارایی = بدهی + حقوق صاحبان سرمایه

این معادله همیشه برقرار است. مثال: اگر مالک ۵۰۰ میلیون ریال سرمایه نقدی وارد شرکت کند و ۲۰۰ میلیون ریال وام بگیرد، دارایی ۷۰۰ میلیون ریال است که ۲۰۰ میلیون آن بدهی و ۵۰۰ میلیون آن حقوق صاحبان سرمایه است. اگر ثبتی این برابری را برهم بزند، حتماً خطایی رخ داده است.

قاعده بدهکار و بستانکار بر پایه کدام اصول است؟

حسابداری دوطرفه یعنی هر رویداد مالی دست‌کم دو اثر برابر دارد، یک بدهکار و یک بستانکار. این قاعده مستقیماً از معادله حسابداری برمی‌آید. وقتی دارایی افزایش می‌یابد باید دارایی دیگری کم شود یا بدهی یا سرمایه زیاد شود تا تعادل حفظ شود.

ارکان گزارشگری

نتیجه نهایی ثبت‌ها سه صورت مالی اساسی است: ترازنامه (وضعیت مالی)، صورت سود و زیان (عملکرد) و صورت جریان وجوه نقد (ورود و خروج پول).

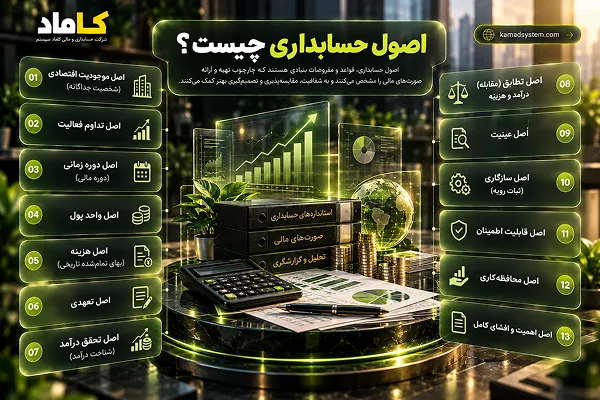
۱۳ اصل بنیادی حسابداری

اصل موجودیت اقتصادی یا شخصیت جداگانه در حسابداری
01
Economic Entity Principle

اصل موجودیت اقتصادی (شخصیت جداگانه)

بر اساس این اصل، هر واحد تجاری، چه شرکت و چه فروشگاه کوچک، یک شخصیت مالی مستقل از مالک، شرکا و سایر واحدهای تجاری است. دارایی‌ها، بدهی‌ها، درآمدها و هزینه‌های شرکت فقط به خود شرکت مربوط است و رویدادهای مالی شخصی مالک نباید در دفاتر آن ثبت شود. حتی اگر مالک یک نفر باشد و از نظر قانونی مسئولیتش از کسب‌وکار جدا نباشد، حسابداری باید این دو را از هم تفکیک کند.

✓
مثال کاربردی

صاحب یک شرکت بازرگانی در زنجان با کارت بانکی شرکت، ۳۰ میلیون ریال لوازم منزل می‌خرد. این مبلغ هزینه شرکت نیست. حسابدار آن را به «حساب جاری مالک» یا «برداشت» منظور می‌کند و از سود شرکت کم نمی‌کند.

مزایای رعایت اصل موجودیت اقتصادی

✓ سود و زیان واقعی کسب‌وکار مشخص می‌شود.
✓ هنگام حسابرسی و رسیدگی مالیاتی، هزینه‌های غیرمرتبط از هزینه‌های شرکت تفکیک می‌شوند.
✓ جذب شریک یا سرمایه‌گذار آسان‌تر می‌شود، چون اطلاعات مالی کسب‌وکار شفاف‌تر و قابل اتکاتر است.
✓ فروش یا انتقال شرکت با اطلاعات مالی تفکیک‌شده راحت‌تر انجام می‌شود.

اصل تداوم فعالیت در حسابداری
02
Going Concern Principle

اصل تداوم فعالیت

حسابدار فرض می‌کند شرکت در آینده قابل پیش‌بینی به فعالیت خود ادامه می‌دهد و قصد انحلال یا توقف ندارد. به همین دلیل دارایی‌ها به بهای تمام‌شده ثبت و در طول عمر مفیدشان مستهلک می‌شوند، نه به ارزش تصفیه (ارزش فروش اجباری).

اگر شواهدی مانند زیان‌دهی مداوم یا ورشکستگی نزدیک وجود داشته باشد، این فرض می‌تواند کنار گذاشته شود و شرکت باید وضعیت مربوط را در گزارش‌های مالی افشا کند.

✓
مثال کاربردی

کارخانه‌ای دستگاهی ۵۰۰ میلیون ریالی با عمر مفید ۵ سال خریداری می‌کند. به‌جای اینکه کل مبلغ در سال خرید هزینه شود، هر سال ۱۰۰ میلیون ریال استهلاک ثبت می‌شود؛ زیرا فرض بر این است که شرکت در سال‌های آینده نیز فعال است و از دستگاه استفاده می‌کند.

مزایای اصل تداوم فعالیت

✓ هزینه‌ها به‌صورت منطقی بین دوره‌های مالی توزیع می‌شوند و سود هر دوره تصویر دقیق‌تری ارائه می‌دهد.
✓ از شناسایی یک‌باره برخی هزینه‌های بلندمدت و ایجاد نوسان غیرضروری در گزارش‌های مالی جلوگیری می‌شود.
✓ بانک‌ها و سرمایه‌گذاران می‌توانند وضعیت شرکت را با دید بلندمدت‌تر و بر مبنای ادامه فعالیت ارزیابی کنند.
اصل دوره زمانی یا دوره مالی در حسابداری
03
Time Period Principle

اصل دوره زمانی (دوره مالی)

عمر شرکت به بازه‌های زمانی مساوی، معمولاً یک سال، تقسیم می‌شود تا نتایج فعالیت و وضعیت مالی به‌طور منظم گزارش شود. هر درآمد و هزینه باید به دوره‌ای تعلق بگیرد که واقعاً مربوط به آن است.

در ایران سال مالی اغلب با سال شمسی منطبق است؛ از اول فروردین تا پایان اسفند. با این حال برخی شرکت‌ها سال مالی متفاوتی دارند. این اصل همچنین پایه انجام اصلاحات پایان دوره، مانند استهلاک و ذخایر است.

✓
مثال کاربردی

اجاره یک‌ساله دفتر کار از اول مهر، به‌صورت یکجا پیش‌پرداخت شده است. در پایان اسفند فقط ۶ ماه آن مصرف شده و مبلغ مربوط به ۶ ماه باقی‌مانده به‌عنوان «پیش‌پرداخت اجاره» به دوره بعد منتقل می‌شود.

مزایای اصل دوره زمانی

✓ مدیر می‌تواند عملکرد دوره‌های مختلف را با یکدیگر مقایسه کند.
✓ گزارش‌های مالیاتی و قانونی به‌صورت منظم تهیه می‌شوند.
✓ مشکلات مالی زودتر شناسایی می‌شوند و برای ارزیابی عملکرد نیازی به انتظار تا پایان عمر شرکت نیست.
اصل واحد پول در حسابداری
04
Monetary Unit Principle

اصل واحد پول

فقط رویدادهایی در دفاتر حسابداری ثبت می‌شوند که بتوان آن‌ها را با پول اندازه‌گیری کرد. ثبت رویدادهای مالی با یک واحد پول مشخص باعث می‌شود اطلاعات مالی قابلیت جمع، مقایسه و گزارش‌گیری داشته باشند.

این اصل معمولاً با فرض ثبات قدرت خرید پول همراه است؛ هرچند در شرایط تورمی، محدودیت‌های این فرض اهمیت بیشتری پیدا می‌کند و استانداردهای حسابداری ممکن است برای برخی دارایی‌ها و شرایط، روش‌های دیگری را نیز پیش‌بینی کنند.

✓
مثال کاربردی

شرکتی ۱۰۰ میلیون ریال کالا از یک تأمین‌کننده داخلی و ۲ هزار دلار کالا از خارج خریداری می‌کند. مبلغ ارزی بر اساس نرخ قابل اعمال به واحد پول گزارشگری تبدیل و در سیستم حسابداری ثبت می‌شود.

✓
چه چیزی ثبت نمی‌شود؟

مواردی مانند رضایت کارکنان که به‌طور قابل اتکا با پول قابل اندازه‌گیری نیستند، به‌عنوان یک مبلغ مستقل در دفاتر حسابداری ثبت نمی‌شوند.

مزایای اصل واحد پول

✓ همه رویدادهای مالی با یک معیار مشترک قابل اندازه‌گیری و جمع هستند.
✓ مقایسه اطلاعات مالی شرکت‌ها و دوره‌های مختلف ساده‌تر می‌شود.
✓ تهیه صورت‌های مالی یکپارچه و قابل فهم امکان‌پذیر می‌شود.

اصل هزینه یا بهای تمام‌شده تاریخی در حسابداری
05
Historical Cost Principle

اصل هزینه (بهای تمام‌شده تاریخی)

دارایی‌ها هنگام تحصیل بر مبنای مبلغ واقعی پرداخت‌شده ثبت می‌شوند. بهای تمام‌شده می‌تواند علاوه بر قیمت خرید، هزینه‌های ضروری برای آماده‌سازی دارایی مانند حمل و نصب را نیز شامل شود.

تغییر قیمت بازار لزوماً باعث تغییر مبلغ ثبت‌شده دارایی نمی‌شود، مگر در مواردی که استانداردهای حسابداری روش دیگری مانند تجدید ارزیابی را مجاز یا الزامی کرده باشند. یکی از دلایل این رویکرد، قابلیت اتکا و مستند بودن بهای خرید است.

✓
مثال کاربردی

شرکتی زمینی را به مبلغ ۲ میلیارد ریال خریداری می‌کند. پنج سال بعد ارزش بازار آن به ۸ میلیارد ریال می‌رسد، اما افزایش ارزش بازار به‌تنهایی به معنی تغییر خودکار مبلغ ثبت‌شده در حساب‌ها نیست؛ مگر اینکه طبق استاندارد مربوط، تجدید ارزیابی انجام و آثار آن گزارش شود.

مزایای اصل بهای تمام‌شده تاریخی

✓ ثبت دارایی‌ها بر اطلاعات و اسناد قابل راستی‌آزمایی متکی است.
✓ امکان تغییر سلیقه‌ای ارزش دارایی‌ها برای نمایش وضعیت مالی بهتر کاهش می‌یابد.
✓ بررسی اسناد و رسیدگی حسابرسی به اطلاعات ثبت‌شده ساده‌تر می‌شود.

06
Accrual Basis Principle

اصل تعهدی

درآمد وقتی ثبت می‌شود که کسب شده باشد؛ یعنی کالا تحویل یا خدمت ارائه شده باشد. هزینه نیز زمانی ثبت می‌شود که رخ داده باشد، صرف‌نظر از اینکه وجه آن چه زمانی دریافت یا پرداخت شود.

این مبنا تصویر دقیق‌تری از سودآوری ارائه می‌دهد و مبنای اصلی گزارشگری بسیاری از شرکت‌های متوسط و بزرگ است. در مقابل، در مبنای نقدی ثبت درآمد و هزینه بر اساس ورود و خروج واقعی وجه انجام می‌شود.

مقایسه سریع تفاوت مبنای تعهدی و مبنای نقدی
ویژگی مبنای تعهدی مبنای نقدی
زمان ثبت درآمد هنگام کسب هنگام دریافت پول
زمان ثبت هزینه هنگام وقوع هنگام پرداخت پول
دقت سنجش سود بالا کم
مناسب برای شرکت‌های متوسط و بزرگ کسب‌وکارهای بسیار کوچک
✓
مثال کاربردی

فروشگاهی در مهر کالایی به ارزش ۲۰۰ میلیون ریال به‌صورت اعتباری می‌فروشد و پول را در آذر دریافت می‌کند. طبق مبنای تعهدی، درآمد در مهر ثبت می‌شود و تا زمان دریافت وجه در «حساب‌های دریافتنی» باقی می‌ماند.

همچنین اگر هزینه برق آبان در آذر پرداخت شود، همچنان هزینه مربوط به دوره آبان محسوب می‌شود.

مزایای اصل تعهدی

✓ سود هر دوره بر اساس عملکرد همان دوره مشخص می‌شود و تأخیر در دریافت یا پرداخت وجه، زمان شناسایی آن را تغییر نمی‌دهد.
✓ بدهی‌ها و مطالبات کسب‌وکار شفاف‌تر نمایش داده می‌شوند.
✓ مدیر می‌تواند بر اساس عملکرد واقعی کسب‌وکار برنامه‌ریزی و تصمیم‌گیری کند.

07
Revenue Recognition Principle

اصل تحقق درآمد (شناخت درآمد)

این اصل مشخص می‌کند درآمد در چه زمانی باید در دفاتر شناسایی شود. به‌طور کلی، درآمد زمانی شناسایی می‌شود که فرآیند کسب آن اساساً تکمیل شده باشد، مبلغ آن قابل اندازه‌گیری باشد و وصول آن معقول به نظر برسد.

دریافت پیش‌پرداخت به‌تنهایی به معنی تحقق درآمد نیست و تا زمان ارائه کالا یا خدمت، به‌عنوان بدهی یا «پیش‌دریافت» شناسایی می‌شود. روش شناسایی درآمد نیز بسته به نوع فعالیت و شرایط قرارداد می‌تواند متفاوت باشد.

روش‌های شناسایی ۵ روش متداول شناسایی درآمد
01

زمان فروش یا تحویل کالا

رایج‌ترین روش شناسایی درآمد است. درآمد هنگام انتقال مالکیت یا تحویل کالا ثبت می‌شود.

مثال فروشگاهی کالا را به مشتری تحویل می‌دهد و در همان زمان درآمد را شناسایی می‌کند.
02

درصد پیشرفت کار

برای برخی پروژه‌های بلندمدت، درآمد متناسب با میزان پیشرفت و عملکرد انجام‌شده شناسایی می‌شود.

مثال پروژه‌ای با قرارداد ۱۰۰۰ میلیون ریال که ۵۰ درصد آن تکمیل شده است، در صورت احراز شرایط مربوط، متناسب با پیشرفت شناسایی می‌شود.
03

تکمیل قرارداد

در شرایطی که نتیجه یا پیشرفت کار را نتوان به‌طور قابل اتکا اندازه‌گیری کرد، شناسایی درآمد ممکن است تا تکمیل تعهد به تعویق بیفتد.

مثال پروژه کوتاه نرم‌افزاری که پذیرش آن منوط به تحویل و تأیید نهایی مشتری است.
04

فروش اقساطی

در برخی شرایط که وصول مطالبات با عدم اطمینان قابل توجه همراه است، شناسایی سود می‌تواند متناسب با مبالغ وصول‌شده انجام شود.

مثال فروش اقساطی لوازم خانگی با دوره بازپرداخت ۱۲ ماهه که وصول مطالبات آن با عدم اطمینان قابل توجه همراه است.
05

بازیافت بها

در شرایطی که عدم اطمینان درباره وصول وجه بسیار بالا باشد، ابتدا مبالغ دریافتی برای بازیافت بهای تمام‌شده در نظر گرفته می‌شوند و تا زمان بازیافت آن، سودی شناسایی نمی‌شود.

کاربرد این روش برای شرایط خاصی کاربرد دارد که وصول مطالبات با ابهام قابل توجه همراه است.
✓
مثال کاربردی

یک شرکت خدماتی قرارداد نگهداری سالانه‌ای به مبلغ ۱۲۰ میلیون ریال دارد و کل مبلغ را در ابتدای سال دریافت می‌کند. دریافت این مبلغ به‌تنهایی به معنی تحقق کامل درآمد نیست.

با ارائه تدریجی خدمت، هر ماه ۱۰ میلیون ریال از مبلغ «پیش‌دریافت» به درآمد تبدیل می‌شود؛ زیرا خدمت نیز به‌تدریج طی سال ارائه می‌شود.

مزایای اصل تحقق درآمد

✓ از بیش‌نمایی سود از طریق شناسایی زودهنگام درآمد جلوگیری می‌کند.
✓ زمان ثبت درآمد را با کالا یا خدمت ارائه‌شده هماهنگ می‌کند.
✓ باعث می‌شود گزارش سود دوره، تصویر دقیق‌تری از عملکرد واقعی کسب‌وکار ارائه دهد.

اصل تطابق درآمد و هزینه در حسابداری
08
Matching Principle

اصل تطابق (مقابله) درآمد و هزینه

هزینه‌های هر دوره باید در همان دوره‌ای ثبت شوند که درآمد مرتبط با آن‌ها شناسایی شده است. هدف این اصل آن است که سود یا زیان واقعی هر دوره مالی به‌درستی مشخص شود.

روش‌های تطابق اصل تطابق به سه شکل اجرا می‌شود
الف

ارتباط علت و معلولی

هزینه‌ای که مستقیماً با درآمد خاصی مرتبط است، هم‌زمان با همان درآمد ثبت می‌شود. بهای تمام‌شده کالای فروش‌رفته نمونه بارز این روش است.

ب

تخصیص منطقی و سیستماتیک

هزینه‌ای که در چند دوره مالی منفعت ایجاد می‌کند، با یک روش منطقی و منظم بین دوره‌های مربوط تقسیم می‌شود. استهلاک و تبدیل پیش‌پرداخت به هزینه از نمونه‌های این روش هستند.

ج

هزینه بدون منافع جاری و آتی (زیان)

هزینه یا رویدادی که منفعت جاری یا آتی ایجاد نمی‌کند، در همان دوره وقوع شناسایی می‌شود و به دوره‌های بعد انتقال نمی‌یابد؛ مانند برخی خسارت‌های ناشی از آتش‌سوزی.

راهنمای کاربردی

چگونه هزینه‌های دوره‌ای را شناسایی کنیم؟

هزینه‌های دوره‌ای مانند اجاره، حقوق اداری و تبلیغات با دوره‌ای که به آن مربوط هستند شناسایی می‌شوند، نه صرفاً بر اساس زمان پرداخت وجه.

01

هزینه را به دوره‌ای نسبت دهید که واقعاً مربوط به آن است.

02

هزینه‌های پرداخت‌نشده، مانند حقوق اسفند که در فروردین پرداخت می‌شود، در دوره مربوط شناسایی شوند.

03

پیش‌پرداخت‌ها متناسب با میزان مصرف یا گذشت زمان به هزینه تبدیل شوند.

✓
مثال کاربردی

شرکتی در مهر کالایی را که ۱۲۰ میلیون ریال بهای تمام‌شده دارد، به مبلغ ۲۰۰ میلیون ریال می‌فروشد. هم درآمد فروش ۲۰۰ میلیون ریالی و هم بهای تمام‌شده ۱۲۰ میلیون ریالی در مهر شناسایی می‌شوند؛ حتی اگر کالا در تیر خریداری شده باشد.

درآمد فروش ۲۰۰ میلیون ریال
−
بهای تمام‌شده ۱۲۰ میلیون ریال
=
سود ناخالص ۸۰ میلیون ریال
مزایای اصل تطابق

✓ سود هر دوره بدون اعوجاج و بر اساس درآمد و هزینه مرتبط با همان دوره محاسبه می‌شود.
✓ از جابه‌جایی نامناسب هزینه‌ها بین دوره‌های مالی برای تغییر سود گزارش‌شده جلوگیری می‌شود.
✓ تصمیم‌گیری درباره قیمت‌گذاری و حاشیه سود بر اطلاعات دقیق‌تر مالی متکی خواهد بود.

اصل عینیت در حسابداری
09
Objectivity Principle

اصل عینیت

هر ثبت حسابداری باید بر مدارک و شواهد قابل راستی‌آزمایی استوار باشد؛ مانند فاکتور، قرارداد، رسید بانکی، حواله انبار یا صورت‌جلسه.

این اصل کمک می‌کند ثبت‌های مالی تا حد امکان به قضاوت شخصی حسابدار وابسته نباشند و افراد مستقل بتوانند با بررسی اسناد و مدارک، مبنای ثبت رویداد مالی را ارزیابی کنند.

✓
مثال کاربردی

شرکتی ۵۰ میلیون ریال هزینه تعمیرات ثبت کرده است. حسابدار فاکتور تعمیرکار، رسید پرداخت و گزارش خرابی را به‌عنوان مستندات این رویداد مالی نگهداری می‌کند. هنگام حسابرسی یا رسیدگی مالیاتی، این مدارک مبنای بررسی و اثبات هزینه ثبت‌شده خواهند بود.

مزایای اصل عینیت

✓ بررسی ثبت‌های مالی برای حسابرس و مأمور مالیاتی ساده‌تر و مستندتر می‌شود.
✓ احتمال ثبت‌های صوری، غیرمستند و دستکاری اطلاعات مالی کاهش پیدا می‌کند.
✓ در اختلافات با شرکا یا مراجع قانونی، مدارک مالی قابل استناد برای بررسی رویدادها در دسترس خواهد بود.
اصل سازگاری یا ثبات رویه در حسابداری
10
Consistency Principle

اصل سازگاری (ثبات رویه)

شرکت باید روش‌ها و رویه‌های حسابداری خود، مانند روش استهلاک یا روش ارزش‌گذاری موجودی، را از یک دوره مالی به دوره بعد به‌صورت سازگار به کار ببرد.

تغییر رویه زمانی قابل توجیه است که دلیل موجهی مانند الزام استاندارد جدید یا ارائه اطلاعات مالی مربوط‌تر و قابل اتکاتر وجود داشته باشد. در چنین شرایطی، ماهیت تغییر و آثار مالی بااهمیت آن نیز باید مطابق الزامات مربوط افشا شود.

✓
مثال کاربردی

شرکتی همواره استهلاک ماشین‌آلات خود را با روش خط مستقیم محاسبه کرده است. اگر شرکت در سالی که سود بالایی دارد، بدون دلیل موجه روش استهلاک را تغییر دهد، قابلیت مقایسه اطلاعات مالی دوره‌ها کاهش پیدا می‌کند و این تغییر باید از نظر انطباق با استانداردهای حسابداری بررسی شود.

مزایای اصل سازگاری

✓ نتایج مالی و سود دوره‌های مختلف قابلیت مقایسه بیشتری پیدا می‌کنند.
✓ روند رشد، افت و عملکرد شرکت دقیق‌تر تحلیل می‌شود.
✓ امکان تغییر عمدی روش‌های حسابداری برای جابه‌جایی سود بین دوره‌های مالی کاهش پیدا می‌کند.

اصل قابلیت اطمینان در حسابداری
11
Reliability Principle

اصل قابلیت اطمینان

اطلاعات مالی باید بی‌طرفانه، صادقانه، کامل و عاری از خطاهای بااهمیت باشد تا استفاده‌کنندگان بتوانند برای تصمیم‌گیری به آن تکیه کنند.

این اصل با عینیت و ثبات رویه ارتباط نزدیکی دارد. اطلاعاتی که به نفع گروه خاصی مانند مدیران یا سهامداران عمده جهت‌دار شده باشند، نمی‌توانند مبنای قابل اتکایی برای تصمیم‌گیری استفاده‌کنندگان باشند.

✓
مثال کاربردی

شرکتی در حال مذاکره با بانک برای دریافت وام است و هم‌زمان یک دعوای حقوقی بااهمیت نیز در جریان دارد. شرکت این موضوع و آثار احتمالی آن را در یادداشت‌های صورت‌های مالی افشا می‌کند؛ حتی اگر این شفافیت فرآیند دریافت وام را دشوارتر کند.

مزایای اصل قابلیت اطمینان

✓ اعتماد سرمایه‌گذاران، بانک‌ها و شرکای تجاری به اطلاعات مالی افزایش پیدا می‌کند.
✓ ریسک تصمیم‌گیری نادرست استفاده‌کنندگان بر اساس اطلاعات ناقص یا جهت‌دار کاهش می‌یابد.
✓ اعتبار حرفه‌ای و مالی شرکت در بلندمدت بهتر حفظ می‌شود.

اصل محافظه کاری در حسابداری
12
Conservatism Principle

اصل محافظه‌کاری

در شرایط ابهام، حسابدار باید زیان‌ها و هزینه‌های محتمل را با توجه به الزامات مربوط شناسایی یا افشا کند، اما درآمدهای احتمالی را پیش از تحقق شرایط لازم به‌عنوان درآمد قطعی ثبت نکند.

هدف این رویکرد جلوگیری از بیش‌نمایی دارایی‌ها و سود است. البته محافظه‌کاری به معنی کم‌نمایی عمدی سود یا دارایی‌ها نیست و نباید اصل بی‌طرفی اطلاعات مالی را خدشه‌دار کند.

✓
مثال کاربردی

شرکتی ۵۰۰ میلیون ریال از مشتریان خود طلب دارد و بر اساس تجربه گذشته و شواهد موجود، برآورد می‌کند حدود ۵ درصد آن وصول نشود. بنابراین ۲۵ میلیون ریال برای مطالبات مشکوک‌الوصول در نظر می‌گیرد.

✓
مثال دوم

اگر شرکت در یک دعوای حقوقی احتمال دریافت مبلغی در آینده را داشته باشد، صرف وجود این احتمال برای شناسایی قطعی درآمد کافی نیست و نحوه شناسایی یا افشای آن باید مطابق الزامات حسابداری مربوط انجام شود.

مزایای اصل محافظه‌کاری

✓ احتمال بیش‌نمایی سود و دارایی‌های شرکت کاهش پیدا می‌کند.
✓ آثار زیان‌ها و ریسک‌های احتمالی زودتر در گزارش‌های مالی مورد توجه قرار می‌گیرند.
✓ صورت‌های مالی تصویر محتاطانه‌تر و واقع‌بینانه‌تری از وضعیت مالی شرکت ارائه می‌کنند.

اصل اهمیت و افشای کامل در حسابداری
13
Materiality & Full Disclosure

اصل اهمیت و افشای کامل

اطلاعاتی که حذف، ارائه ناقص یا تحریف آن‌ها بتواند تصمیم استفاده‌کنندگان صورت‌های مالی را تحت تأثیر قرار دهد، اطلاعات بااهمیت محسوب می‌شوند و باید به شکل مناسب در صورت‌های مالی یا یادداشت‌های توضیحی افشا شوند.

در مقابل، اقلام کم‌اهمیتی که تأثیر معناداری بر تصمیم استفاده‌کنندگان ندارند، می‌توانند با روش ساده‌تری ثبت و گزارش شوند. اهمیت یک مفهوم نسبی است و به مبلغ، ماهیت رویداد و اندازه و شرایط شرکت بستگی دارد.

✓
مثال یک؛ مبلغ کم‌اهمیت

خرید یک منگنه ۲۰۰ هزار ریالی در شرکتی با میلیاردها ریال دارایی می‌تواند مستقیماً به‌عنوان هزینه ثبت شود و نیازی به ثبت آن به‌عنوان دارایی و محاسبه استهلاک در چند دوره نباشد.

✓
مثال دو؛ اطلاعات بااهمیت

وجود تعهد احتمالی ۲ میلیارد ریالی، مانند ضمانت وام یک شرکت دیگر، می‌تواند برای استفاده‌کنندگان صورت‌های مالی بااهمیت باشد و در صورت وجود شرایط لازم باید مطابق استاندارد مربوط افشا شود.

مزایای اصل اهمیت و افشای کامل

✓ از صرف هزینه و زمان زیاد برای ثبت و گزارش جزئیات کم‌اهمیت جلوگیری می‌شود.
✓ اطلاعات اثرگذار بر تصمیم استفاده‌کنندگان پنهان نمی‌مانند و گزارش‌های مالی شفاف‌تر می‌شوند.
✓ رعایت الزامات افشا می‌تواند ریسک ناشی از گزارشگری ناقص و مسئولیت‌های مرتبط با آن را کاهش دهد.

ویژگی‌های کیفی اطلاعات مالی

اصول حسابداری به تولید اطلاعاتی با این ویژگی‌ها کمک می‌کنند:

  • مربوط بودن و ارائه صادقانه: اطلاعات برای تصمیم‌گیری مفید و بازتاب واقعیت باشد (ارتباط با اصل قابلیت اطمینان).
  • قابلیت مقایسه: استفاده‌کنندگان بتوانند عملکرد یک شرکت را در دوره‌های مختلف یا با شرکت‌های دیگر مقایسه کنند (ارتباط با اصل سازگاری).
  • قابلیت درک و به‌موقع بودن: اطلاعات برای کسی که دانش معقول مالی دارد قابل فهم باشد و در زمان لازم ارائه شود.

انواع حسابداری چیست؟

اصول حسابداری در همه شاخه‌ها به کار می‌رود:

  • حسابداری مالی: تهیه صورت‌های مالی برای استفاده‌کنندگان بیرونی با تکیه بر اصل تعهدی و تطابق.
  • حسابداری مدیریتی و بهای تمام‌شده: تحلیل هزینه‌ها برای تصمیم‌گیری داخلی، با اتکا به اصل هزینه و تطابق.
  • حسابداری مالیاتی: تعیین مالیات بر اساس قوانین مالیاتی که گاهی با اصول حسابداری تفاوت دارد.
  • حسابرسی: ارزیابی مستقل اینکه صورت‌های مالی طبق اصول و استانداردها تهیه شده است.
  • حسابداری دولتی: با تأکید بر پاسخگویی و اجرای بودجه.

برای شناخت دقیق‌تر هر شاخه، مقاله انواع حسابداری را ببینید.

کاربرد استفاده از اصول حسابداری چیست؟

در ثبت و طبقه‌بندی رویدادها: اصول مشخص می‌کنند هر معامله به کدام حساب و در چه زمانی برود.

در تهیه صورت‌های مالی: ترازنامه و صورت سود و زیان بدون رعایت اصولی مثل تعهدی و تطابق معنای واقعی ندارند.

در حسابرسی و اظهارنامه مالیاتی: حسابرس صورت‌های مالی را در مقایسه با اصول و استانداردها می‌سنجد و دفاتر منظم، پایه پذیرش اظهارنامه است.

در تصمیم‌گیری مدیریتی و جذب سرمایه: مدیر وقتی به اعداد اعتماد کند، می‌تواند درباره قیمت‌گذاری، سرمایه‌گذاری و استخدام درست تصمیم بگیرد و بانک یا سرمایه‌گذار نیز با صورت‌های مالی استاندارد راحت‌تر همکاری می‌کنند.

اصول حسابداری در سازمان‌های مختلف چیست؟

ویژگی شرکت خصوصی سازمان دولتی شرکت کوچک
هدف اصلی سودآوری و پاسخگویی به سهامداران پاسخگویی و اجرای بودجه مدیریت جریان نقد و رعایت قوانین مالیاتی
مبنای ثبت تعهدی تعهدی یا ترکیبی نقدی یا تعهدی ساده
نهاد ناظر حسابرس مستقل و سازمان امور مالیاتی دیوان محاسبات و وزارت امور اقتصادی سازمان امور مالیاتی
سطح افشا بالا بالا (گزارش‌های بودجه‌ای) محدود

شرکت‌های خصوصی باید طبق استانداردهای حسابداری، صورت‌های مالی حسابرسی‌شده تهیه کنند. سازمان‌های دولتی به جای سودآوری، بر پاسخگویی در مصرف منابع عمومی تمرکز دارند. شرکت‌های کوچک و کسب‌وکارهای نوپا معمولاً ساده‌ترین رویه را به کار می‌برند، اما اصولی مثل تفکیک شخصیت مالک از شرکت و نگهداری مدارک را نباید نادیده بگیرند. در زنجان نیز بسیاری از کسب‌وکارهای کوچک تولیدی و بازرگانی با تنظیم درست دفاتر قانونی از مشکلات مالیاتی جلوگیری کرده‌اند.

اصول حسابداری در ایران و استانداردهای بین‌المللی

استانداردهای حسابداری ایران توسط سازمان حسابرسی تدوین می‌شود و تا حد زیادی از IFRS الهام گرفته است. تفاوت‌هایی مثل دامنه ارزش منصفانه، الزامات افشا و برخی رویه‌های مرتبط با تورم وجود دارد. شرکت‌های بورسی و شرکت‌های بزرگ موظف به رعایت این استانداردها هستند. متن استانداردها در وب‌سایت سازمان حسابرسی در دسترس است.

مثال عملی

کاربرد اصول حسابداری در یک فروش اعتباری

فرض کنید یک شرکت تولیدی در ۱۵ مهر، کالایی به ارزش ۲۰۰ میلیون ریال به‌صورت اعتباری می‌فروشد. بهای تمام‌شده کالا ۱۲۰ میلیون ریال است و وجه آن در آذر وصول می‌شود.

مهر ثبت فروش اعتباری
بدهکار حساب‌های دریافتنی ۲۰۰ میلیون ریال
بستانکار درآمد فروش ۲۰۰ میلیون ریال
اصل تعهدی و تحقق درآمد
مهر ثبت بهای تمام‌شده
بدهکار بهای تمام‌شده کالای فروش‌رفته ۱۲۰ میلیون ریال
بستانکار موجودی کالا ۱۲۰ میلیون ریال
اصل تطابق
آذر وصول وجه
بدهکار بانک ۲۰۰ میلیون ریال
بستانکار حساب‌های دریافتنی ۲۰۰ میلیون ریال
سود ناخالص مهر ۸۰ میلیون ریال

سود در مهر شناسایی می‌شود، صرف‌نظر از اینکه وجه فروش در آذر دریافت شده است.

اصل عینیت فاکتور فروش و حواله انبار به‌عنوان مدارک پشتوانه معامله، اصل عینیت را رعایت می‌کنند.

متداول‌ترین اشتباهات در رعایت اصول حسابداری چیست؟

اشتباه اصل نقض‌شده راه‌حل
خلط هزینه شخصی مالک با شرکت موجودیت اقتصادی حساب بانکی و دفاتر مجزا
ثبت درآمد پیش از ارائه کالا یا خدمت تحقق درآمد ثبت پیش‌دریافت به‌عنوان بدهی
ثبت‌نکردن هزینه‌های تعهدی و پیش‌پرداخت‌ها تطابق ثبت اصلاحی پایان دوره
تغییر بی‌دلیل روش‌های حسابداری سازگاری ثبات رویه و افشای تغییر
ثبت بدون مدرک عینیت نگهداری منظم اسناد

مزایای به‌کارگیری اصول حسابداری در شرکت‌ها

  • شفافیت و اعتماد ذی‌نفعان: صورت‌های مالی استاندارد، اعتماد سهامداران و شرکا را بالا می‌برد.
  • سهولت حسابرسی و پذیرش اظهارنامه: دفاتر منظم، رسیدگی را سریع‌تر و کم‌دردسرتر می‌کند.
  • بهبود تصمیم‌گیری: مدیر سود واقعی هر محصول یا دوره را می‌بیند.
  • کاهش خطا و ریسک تقلب: اصولی مثل عینیت و تفکیک وظایف، فرصت سوءاستفاده را کم می‌کند.
  • سهولت جذب سرمایه: بانک‌ها و سرمایه‌گذاران برای شرکت‌های دارای صورت‌های مالی معتبر راحت‌تر تصمیم می‌گیرند.

محدودیت‌های اصول حسابداری چیست؟

  • نبود انعکاس ارزش واقعی دارایی‌ها: در دوران تورم، بهای تمام‌شده تاریخی با ارزش روز فاصله زیادی دارد.
  • اتکا به برآورد و قضاوت: استهلاک، ذخایر و عمر مفید دارایی‌ها شامل برآوردند و ممکن است دقیق نباشند.
  • ثبت‌نشدن عوامل غیرمالی: اعتبار برند، سرمایه انسانی و رضایت مشتری در ترازنامه نمی‌آید.
  • تفاوت رویه‌ها در کشورها و صنایع: مقایسه بین‌المللی همیشه کامل نیست.
  • تأخیر در همگام‌شدن با تغییرات اقتصادی: استانداردها معمولاً با تأخیر به شرایط جدید واکنش نشان می‌دهند.
FAQ / KNOWLEDGE BASE

سوالات متداول درباره اصول حسابداری

پاسخ به پرتکرارترین سوالات درباره اصول حسابداری، مبنای تعهدی، اصل تطابق، تحقق درآمد و ثبت صحیح رویدادهای مالی

01 اصول حسابداری چیست؟

اصول حسابداری مجموعه‌ای از قواعد و فرض‌های پذیرفته‌شده است که مشخص می‌کند رویدادهای مالی چگونه ثبت، طبقه‌بندی و گزارش شوند. رعایت این اصول باعث می‌شود صورت‌های مالی شرکت‌های مختلف شفاف، قابل اتکا و قابل مقایسه باشد.

02 اصول حسابداری چند تا است؟

تعداد اصول در منابع مختلف بین ۱۰ تا ۱۵ مورد ذکر می‌شود، چون برخی منابع اصول هم‌معنا را جدا می‌شمارند. در این راهنما ۱۳ اصل پرکاربرد توضیح داده شده است، از اصل موجودیت اقتصادی و تداوم فعالیت تا اصل اهمیت و افشای کامل.

03 مهم‌ترین اصل حسابداری کدام است؟

هیچ اصلی رسماً از بقیه مهم‌تر نیست، اما اصل تعهدی، تحقق درآمد و تطابق تأثیر زیادی بر نحوه شناسایی درآمد، هزینه و سود دوره دارند. اصل تداوم فعالیت نیز یکی از مفروضات بنیادی در تهیه صورت‌های مالی است. اهمیت هر اصل به موضوع و نوع فعالیت واحد تجاری بستگی دارد.

04 تفاوت اصول حسابداری با استانداردهای حسابداری چیست؟

اصول، قواعد و مفاهیم کلی و بنیادی حسابداری هستند، در حالی که استانداردهای حسابداری الزامات و دستورالعمل‌های مشخص‌تری برای نحوه شناسایی، اندازه‌گیری، ارائه و افشای رویدادهای مالی ارائه می‌کنند.

05 اصول پذیرفته‌شده حسابداری (GAAP) چیست؟

GAAP مخفف Generally Accepted Accounting Principles است و به مجموعه اصول، رویه‌ها و استانداردهای پذیرفته‌شده حسابداری اشاره دارد. در ایالات متحده، استانداردهای حسابداری بخش خصوصی عمدتاً توسط FASB تدوین می‌شوند. در سطح بین‌المللی نیز استانداردهای IFRS کاربرد گسترده‌ای دارند.

06 اصل تعهدی در حسابداری یعنی چه؟

در حسابداری تعهدی، آثار معاملات و سایر رویدادها در زمان وقوع آن‌ها شناسایی می‌شوند و الزاماً به زمان دریافت یا پرداخت وجه وابسته نیستند. برای مثال، اگر درآمدی در مهر تحقق پیدا کند اما وجه آن در آذر دریافت شود، شناسایی درآمد بر اساس شرایط تحقق آن انجام می‌شود.

07 تفاوت مبنای تعهدی و نقدی چیست؟

در مبنای تعهدی، درآمدها و هزینه‌ها بر اساس وقوع رویداد اقتصادی شناسایی می‌شوند؛ در حالی که در مبنای نقدی، زمان دریافت یا پرداخت وجه مبنای ثبت است. به همین دلیل، مبنای تعهدی تصویر کامل‌تری از عملکرد مالی یک دوره ارائه می‌دهد.

08 اصل تطابق (مقابله) درآمد و هزینه چیست؟

طبق مفهوم تطابق، هزینه‌های مرتبط با درآمد یک دوره باید در همان دوره‌ای شناسایی شوند که درآمد مربوط به آن‌ها شناسایی شده است. برای مثال، بهای تمام‌شده کالای فروخته‌شده در دوره‌ای شناسایی می‌شود که درآمد فروش مرتبط با آن ثبت شده است.

09 اصل تطابق و اصل تحقق درآمد چه تفاوتی دارند؟

تحقق یا شناسایی درآمد مشخص می‌کند درآمد تحت چه شرایطی و در چه زمانی شناسایی شود، در حالی که مفهوم تطابق به شناسایی هزینه‌های مرتبط با درآمد همان دوره مربوط است. این دو مفهوم در تعیین عملکرد مالی دوره با یکدیگر ارتباط دارند.

10 اصل محافظه‌کاری در حسابداری چه کاربردی دارد؟

محافظه‌کاری یا احتیاط در شرایط عدم اطمینان به جلوگیری از بیش‌نمایی دارایی‌ها و درآمدها یا کم‌نمایی بدهی‌ها و هزینه‌ها کمک می‌کند. با این حال، احتیاط نباید به ایجاد ذخایر پنهان یا کم‌نمایی عمدی دارایی و سود منجر شود.

11 چرا در حسابداری از بهای تمام‌شده تاریخی استفاده می‌شود؟

بهای تمام‌شده تاریخی معمولاً بر مبلغ واقعی معامله و اسناد قابل اتکا استوار است و به همین دلیل مبنای قابل اندازه‌گیری برای ثبت بسیاری از دارایی‌ها فراهم می‌کند. البته استانداردهای حسابداری برای برخی اقلام، مبانی اندازه‌گیری دیگری مانند ارزش منصفانه را نیز پیش‌بینی می‌کنند.

12 هزینه دوره‌ای چیست و چه تفاوتی با هزینه محصول دارد؟

هزینه‌های دوره معمولاً در دوره وقوع به هزینه منظور می‌شوند؛ مانند بسیاری از هزینه‌های اداری و فروش. در مقابل، هزینه‌های محصول ابتدا بخشی از بهای تمام‌شده موجودی را تشکیل می‌دهند و هنگام فروش محصول، در قالب بهای تمام‌شده کالای فروش‌رفته شناسایی می‌شوند.

13 معادله حسابداری چیست؟

معادله بنیادی حسابداری به صورت «دارایی‌ها = بدهی‌ها + حقوق مالکانه» بیان می‌شود. این رابطه ساختار اصلی صورت وضعیت مالی و یکی از پایه‌های درک سیستم ثبت دوطرفه حسابداری است.

14 آیا رعایت اصول حسابداری برای همه شرکت‌ها اجباری است؟

الزامات حسابداری و گزارشگری مالی هر واحد تجاری به نوع شخصیت حقوقی، مقررات حاکم، اندازه و شرایط فعالیت آن بستگی دارد. شرکت‌ها باید تکالیف قانونی، مالیاتی و استانداردهای حسابداری قابل اعمال بر فعالیت خود را بررسی و رعایت کنند.

15 رایج‌ترین اشتباهات در رعایت اصول حسابداری کدام است؟

از اشتباهات رایج می‌توان به مخلوط‌کردن هزینه‌های شخصی و تجاری، شناسایی نادرست درآمد، ثبت‌نکردن هزینه‌های تعهدی و پیش‌پرداخت‌ها، تغییر بدون توجیه رویه‌های حسابداری و ثبت هزینه‌ها بدون مدارک و مستندات کافی اشاره کرد.

16 اصول حسابداری در شرکت‌های کوچک چگونه اجرا می‌شود؟

شرکت‌های کوچک نیز باید ثبت‌های مالی منظم و مستند داشته باشند. تفکیک حساب‌های شخصی و تجاری، نگهداری اسناد و مدارک، ثبت صحیح درآمد و هزینه و رعایت رویه‌های ثابت از مهم‌ترین اقداماتی است که به افزایش دقت گزارش‌های مالی کمک می‌کند.

17 برای یادگیری اصول حسابداری از کجا شروع کنم؟

بهتر است ابتدا معادله حسابداری و مفهوم بدهکار و بستانکار را یاد بگیرید و سپس سراغ موضوعاتی مانند مبنای تعهدی، شناسایی درآمد، هزینه‌ها و تهیه صورت‌های مالی بروید. تمرین ثبت‌های حسابداری با مثال‌های واقعی نیز در درک بهتر این مفاهیم مؤثر است.

جمع‌بندی

پاسخ پرسش «اصول حسابداری چیست» این است: قواعدی پذیرفته‌شده که ثبت و گزارش مالی را قابل اتکا و قابل مقایسه می‌کنند. مهم‌ترین آن‌ها مثل اصل تعهدی، تحقق درآمد، تطابق، عینیت و سازگاری، ستون‌های هر صورت مالی معتبرند. رعایت آن‌ها شفافیت را بالا می‌برد، حسابرسی و مالیات را ساده می‌کند و تصمیم‌گیری مدیران را دقیق‌تر می‌کند. هرچند اصول حسابداری محدودیت‌هایی مثل تکیه بر بهای تاریخی دارد، همچنان زیربنای گزارشگری مالی در سراسر جهان است.

آیا مطمئنید دفاتر کسب‌وکارتان دقیقاً مطابق اصول حسابداری ثبت می‌شود؟ کارشناسان شرکت خدمات مالی و مالیاتی کاماد آماده‌اند وضعیت مالی شما را بررسی کنند و راهکار مناسب ارائه دهند. همین حالا برای مشاوره رایگان تماس بگیرید. اگر این راهنما برایتان مفید بود، آن را با همکاران و دوستان خود به اشتراک بگذارید و سوالاتتان را در بخش نظرات بنویسید.

دیدگاهتان را بنویسید

نشانی ایمیل شما منتشر نخواهد شد. بخش‌های موردنیاز علامت‌گذاری شده‌اند *