حسابداری فروش چیست؟ حسابداری فروش بخشی از حسابداری مالی است که کار ثبت، کنترل و گزارشدهی تمام معاملات فروش کالا و خدمات را بر عهده دارد؛ از لحظهای که مشتری درخواست میدهد تا وصول کامل پول و حتی برگشت کالا. نتیجه کار آن، درآمد قابل اتکا، مطالبات قابل پیگیری و مالیات درست است.
فرض کنید فروشگاه یا شرکت شما در ماه گذشته فروش خوبی داشته است. پیامکهای تبریک فروش میآید، انبار خالیتر شده و مشتریها راضیاند. اما آخر ماه که حسابها را کنار هم میگذارید، سه سؤال بیپاسخ میماند: سود واقعی ما چقدر بود؟ چقدر از این فروش هنوز وصول نشده؟ و مالیاتی که باید بپردازیم دقیقاً چند است؟ اگر جواب این سؤالها را سریع و دقیق ندارید، مشکل از فروش نیست؛ مشکل از حسابداری فروش است.
در این راهنما، مراحل، اسناد، ثبتهای حسابداری، مالیات، تخفیفها، چک برگشتی، مطالبات مشکوکالوصول و یک مثال عددی پیوسته را قدمبهقدم میخوانید. در انتها هم چکلیست، واژهنامه و پاسخ سؤالات پرتکرار آمده است.
حسابداری فروش چیست؟
تعریف ساده حسابداری فروش
حسابداری فروش فرایند ثبت و کنترل مالی تمام رویدادهای مرتبط با فروش کالا یا خدمات است. این رویدادها شامل صدور فاکتور، شناسایی درآمد، ثبت بهای تمامشده کالای فروشرفته، دریافت وجه، تخفیف، برگشت از فروش و محاسبه مالیات میشود. خروجی آن گزارشهایی است که نشان میدهد چقدر فروختهاید، چقدر سود کردهاید و چقدر از مشتریان طلب دارید.
به زبان سادهتر، اگر واحد فروش بگوید «چه چیزی فروخته شد»، حسابداری فروش میگوید «این فروش چقدر درآمد ساخت، چقدر آن وصول شد و چه تأثیری بر سود و مالیات دارد».اگر با مفهوم کلی این حوزه آشنا نیستید، ابتدا مقاله حسابداری چیست؟ را بخوانید.
تفاوت حسابداری فروش با مدیریت فروش و بازاریابی
حسابداری فروش یکی از انواع حسابداری در کسبوکار است و با حسابداری خرید و انبار در ارتباط است. به طور کلی، این سه حوزه با هم کار میکنند اما یکی نیستند:
- بازاریابی مشتری بالقوه میسازد و برند را معرفی میکند.
- مدیریت فروش تیم فروش، هدفگذاری و مذاکره با مشتری را هدایت میکند.
- حسابداری فروش نتیجه این فعالیتها را به زبان مالی ثبت و گزارش میکند.
برای مثال، مدیر فروش میگوید این ماه ۲۰ درصد رشد داشتیم. حسابدار فروش بررسی میکند که این رشد چقدر نقد بوده، چقدر نسیه، و حاشیه سود آن بیشتر شده یا کمتر.
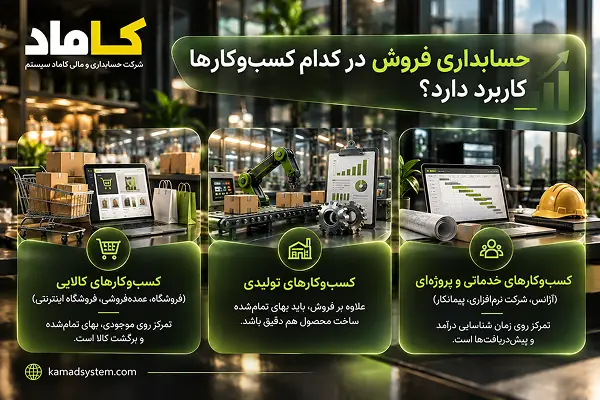
حسابداری فروش در کدام کسبوکارها کاربرد دارد؟
هر کسبوکاری که چیزی میفروشد به آن نیاز دارد، اما جزئیاتش فرق میکند:
- کسبوکارهای کالایی (فروشگاه، عمدهفروشی، فروشگاه اینترنتی): تمرکز روی موجودی، بهای تمامشده و برگشت کالا است.
- کسبوکارهای تولیدی: علاوه بر فروش، باید بهای تمامشده ساخت محصول هم دقیق باشد.
- کسبوکارهای خدماتی و پروژهای (آژانس، شرکت نرمافزاری، پیمانکار): تمرکز روی زمان شناسایی درآمد و پیشدریافتها است.
تفاوت حسابداری فروش و حسابداری خرید
| معیار | حسابداری فروش | حسابداری خرید |
|---|---|---|
| هدف | شناسایی درآمد و کنترل مطالبات | ثبت بهای تمامشده و کنترل بدهیها |
| طرف حساب | مشتریان (حسابهای دریافتنی) | تأمینکنندگان (حسابهای پرداختنی) |
| اسناد اصلی | پیشفاکتور، فاکتور فروش، حواله خروج | سفارش خرید، فاکتور خرید، رسید ورود |
| مالیات | مالیات و عوارض فروش (بدهی) | مالیات و عوارض خرید (قابل کسر) |
| برگشتی | برگشت از فروش | برگشت از خرید |
| گزارش کلیدی | عمر مطالبات، سود ناخالص | عمر بدهیها، میانگین قیمت خرید |
این دو حوزه از طریق موجودی کالا به هم وصل میشوند: آنچه میخرید وارد انبار میشود و آنچه میفروشید از آن خارج میگردد.
حسابداری فروش در استانداردهای حسابداری ایران
چه زمانی فروش «شناسایی» میشود؟
شناسایی درآمد بر پایه اصول حسابداری و انتقال ریسک و مزایای مالکیت انجام میشود. درآمد فروش زمانی ثبت میشود که اصطلاحاً ریسکها و مزایای مالکیت کالا به خریدار منتقل شده باشد. در عمل یعنی معمولاً هنگام تحویل کالا یا انجام خدمات، نه هنگام سفارش یا صدور پیشفاکتور. چنانچه مبلغی پیش از تحویل دریافت کنید، آن مبلغ درآمد نیست؛ بلکه پیشدریافت (بدهی) است و تا زمان تحویل همانطور باقی میماند.
برای دقیقترین نص و شرایط، به استانداردهای حسابداری ایران که سازمان حسابرسی منتشر میکند مراجعه کنید (مرجع: سازمان حسابرسی).
تفاوت فروش و درآمد
فروش معمولاً به عملیات اصلی و تکرارشونده شرکت اشاره دارد (مثلاً فروش محصولات یک تولیدکننده)، ولی درآمد مفهوم گستردهتری است و شامل درآمدهای غیرعملیاتی مثل سود سپرده یا فروش دارایی ثابت هم میشود. در گزارشهای مالی این دو جدا نمایش داده میشوند و بهتر است در حسابداری فروش، این تفکیک رعایت شود.
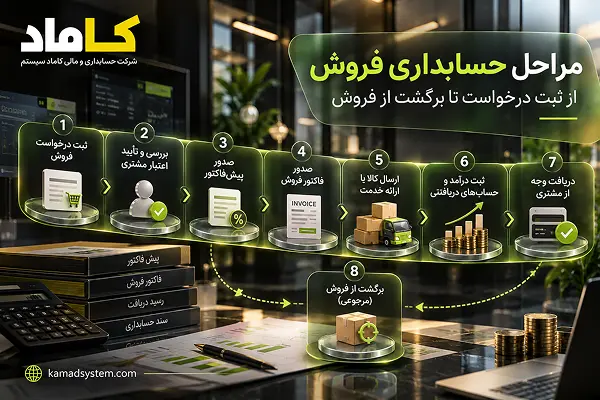
مراحل حسابداری فروش چیست؟
فرایند حسابداری فروش بهصورت زیر پیش میرود:
- ثبت درخواست فروش
- پیگیری درخواست فروش
- صدور پیشفاکتور فروش
- تنظیم قرارداد فروش
- صدور فاکتور فروش
- برگشت از فروش (در صورت لزوم)
ثبت درخواست فروش
همهچیز با درخواست مشتری شروع میشود؛ حضوری، تلفنی، از طریق وبسایت یا پیامرسان. در این مرحله مشخصات مشتری، شناسه ملی یا کد ملی، کد اقتصادی، کالا یا خدمت مورد نظر، تعداد و تاریخ تحویل ثبت میشود.
ثبت دقیق اطلاعات در همین مرحله از اشتباه در فاکتور جلوگیری میکند. ثبت درخواست هنوز هیچ سند حسابداری ایجاد نمیکند و فقط پایه مراحل بعدی فرایند فروش است.
پیگیری درخواست فروش
در این مرحله موجودی کالا، قیمتها، شرایط پرداخت و اعتبار مشتری بررسی میشود. اگر فروش بهصورت نسیه باشد، سابقه پرداخت و سقف اعتبار مشتری نیز باید کنترل شود.
هماهنگی واحد فروش، انبار و مالی در این مرحله اهمیت زیادی دارد؛ زیرا بسیاری از مشکلات وصول مطالبات از فروش نسیه بدون بررسی صحیح اعتبار مشتری آغاز میشود.
صدور پیشفاکتور فروش
پیشفاکتور، پیشنهاد رسمی قیمت و شرایط فروش است و معمولاً مشخصات کالا یا خدمت، قیمت واحد، تخفیف، مالیات، مدت اعتبار پیشنهاد و شرایط پرداخت را در بر میگیرد.
پیشفاکتور سند حسابداری نیست و برای صدور آن ثبت مالی انجام نمیشود؛ اما میتواند مبنای تهیه فاکتور نهایی فروش قرار گیرد.
تنظیم قرارداد فروش
در فروشهای بزرگ، پروژهای یا اقساطی معمولاً قرارداد تنظیم میشود. قرارداد، موضوع و مبلغ معامله، نحوه و زمان پرداخت، تعهدات تحویل، جریمه تأخیر و شرایط فسخ را مشخص میکند.
از دید حسابداری، قرارداد میتواند مبنای تعیین زمان شناسایی درآمد باشد؛ بهویژه در پروژهها و خدماتی که طی چند مرحله انجام میشوند.
صدور فاکتور فروش
فاکتور فروش یکی از مهمترین اسناد این فرایند و مبنای ثبت عملیات مالی فروش است. اطلاعات فروشنده و خریدار، شماره و تاریخ، شرح کالا یا خدمت، تعداد، قیمت واحد، تخفیف، مالیات و عوارض و مبلغ نهایی باید در آن درج شود.
در موارد مشمول الزامات قانونی، صورتحساب باید مطابق مقررات مربوط در سامانه مودیان ثبت و ارسال شود.
مرحله برگشت از فروش
اگر کالا معیوب باشد، اشتباه ارسال شده باشد یا شرایط معامله منجر به برگشت کالا شود، عملیات برگشت از فروش باید ثبت شود.
این عملیات باید با سند مستقل و با ارجاع به فاکتور اصلی انجام شود؛ نه با حذف یا ویرایش سابقه فروش قبلی. برگشت از فروش میتواند مبلغ فروش و مالیات مرتبط را تعدیل کند و در فروش کالا، حسب شرایط، موجودی نیز اصلاح میشود.
انواع روشهای فروش در حسابداری فروش چیست؟
فروش نقدی
در فروش نقدی، مبلغ همزمان با تحویل کالا یا ارائه خدمت از طریق نقد، کارتخوان یا واریز بانکی دریافت میشود. ثبت حسابداری آن ساده است؛ درآمد شناسایی شده و حساب صندوق یا بانک افزایش مییابد.
در این نوع فروش حساب دریافتنی ایجاد نمیشود؛ بنابراین ریسک وصول مطالبات وجود ندارد و جریان نقدی سریعتر در اختیار کسبوکار قرار میگیرد.
فروش نسیه (اعتباری)
در فروش نسیه، کالا تحویل یا خدمت ارائه میشود اما وجه آن در آینده، مثلاً ۳۰ یا ۶۰ روز بعد، دریافت خواهد شد. در این حالت حساب دریافتنی (مشتریان) ایجاد میشود.
فروش اعتباری میتواند باعث افزایش فروش شود، اما ریسک وصول مطالبات، نیاز بیشتر به سرمایه در گردش و در برخی شرایط، شناسایی ذخیره مطالبات مشکوکالوصول را به همراه دارد.
فروش اقساطی
در فروش اقساطی، مبلغ معامله در چند قسط با سررسیدهای مشخص دریافت میشود. چک، سفته یا سایر اسناد دریافتنی نیز ممکن است برای تضمین یا وصول اقساط دریافت شوند.
بخش مربوط به سود یا کارمزد اقساط باید متناسب با ماهیت قرارداد و الزامات حسابداری در دورههای مربوط شناسایی شود، نه اینکه لزوماً تمام آن در ابتدای معامله بهعنوان درآمد ثبت شود.
فروش خدمات و پروژهای
در فروش خدمات و قراردادهای پروژهای، زمان شناسایی درآمد به ماهیت قرارداد و میزان انجام تعهدات بستگی دارد و ممکن است درآمد متناسب با پیشرفت کار یا پس از تکمیل مراحل مشخص شناسایی شود.
مبالغی که پیش از انجام تعهدات از مشتری دریافت میشوند، تا زمانی که شرایط شناسایی درآمد تحقق پیدا نکرده باشد، درآمد محسوب نشده و معمولاً بهعنوان پیشدریافت / بدهی گزارش میشوند.
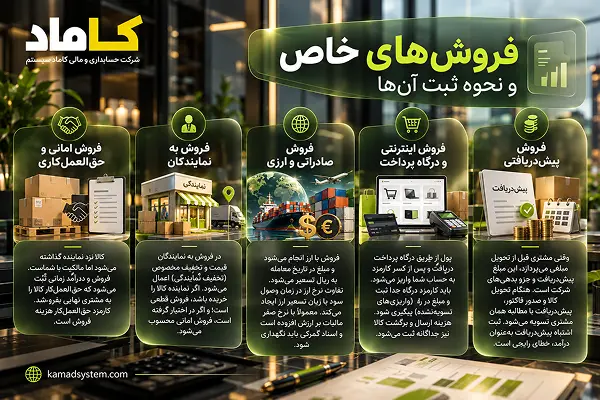
فروشهای خاص و نحوه ثبت آنها
فروش امانی و حقالعملکاری
وقتی کالا نزد نماینده یا حقالعملکار گذاشته میشود اما مالکیت هنوز با شماست، فروش انجام نشده است. کالا از موجودی خارج و بهعنوان «کالای امانی نزد دیگران» نگهداری میشود. فروش و درآمد وقتی ثبت میشود که حقالعملکار کالا را به مشتری نهایی بفروشد و گزارش بدهد. کارمزد حقالعملکار هم هزینه فروش است.
فروش به نمایندگان
در فروش به نمایندگان، قیمت و تخفیف مخصوص (تخفیف نمایندگی) اعمال میشود. نکته مهم، تفکیک آن از فروش امانی است؛ اگر نماینده کالا را «خریده» است، فروش قطعی است و ریسک آن با اوست، و اگر «در اختیار گرفته»، همان فروش امانی است.
فروش صادراتی و ارزی
در فروش صادراتی، فروش با ارز انجام میشود و مبلغ در تاریخ معامله به ریال تسعیر میشود. تفاوت نرخ ارز در زمان وصول، سود یا زیان تسعیر ارز ایجاد میکند. همچنین فروش صادراتی معمولاً با نرخ صفر مالیات بر ارزش افزوده مواجه است و اسناد گمرکی باید نگهداری شود. این بخش نیاز به بررسی دقیق قوانین جاری دارد.
فروش اینترنتی و درگاه پرداخت
در فروشگاههای اینترنتی، پول از طریق درگاه پرداخت دریافت و پس از کسر کارمزد به حساب شما واریز میشود. حسابدار باید کارمزد درگاه را جدا ثبت و مبلغ در راه (واریزیهای تسویهنشده) را پیگیری کند. هزینه ارسال و برگشت کالا (بهویژه در فروش اینترنتی که نرخ مرجوعی بالاتری دارد) هم باید جداگانه دیده شود.
فروش پیشدریافتی
وقتی مشتری قبل از تحویل مبلغی میپردازد، این مبلغ پیشدریافت و جزو بدهیهای شرکت است. هنگام تحویل کالا و صدور فاکتور، پیشدریافت با مطالبه همان مشتری تسویه میشود. ثبت اشتباه پیشدریافت بهعنوان درآمد، اشتباه رایجی است که صورتهای مالی را مخدوش میکند.
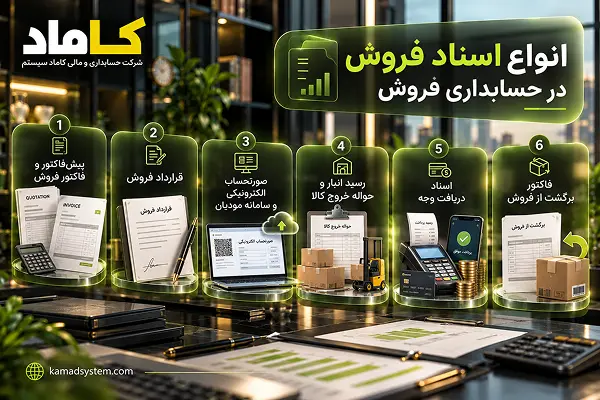
انواع اسناد فروش در حسابداری فروش
پیشفاکتور و فاکتور فروش
پیشفاکتور برای اعلام قیمت، شرایط فروش و ارائه پیشنهاد به مشتری صادر میشود و بهخودیخود مبنای ثبت حسابداری فروش نیست. در مقابل، فاکتور فروش سند اصلی ثبت معامله و مبنای شناسایی و ثبت آثار مالی آن است.
تفاوت اصلی این دو در اثر مالی آنهاست؛ پیشفاکتور معمولاً صرفاً پیشنهاد معامله است، در حالی که فاکتور نهایی میتواند آثار حسابداری و مالیاتی ایجاد کند.
قرارداد فروش
قرارداد فروش، سندی حقوقی برای تعیین و تثبیت شرایط و تعهدات طرفین معامله است. مبلغ، نحوه پرداخت، زمان تحویل، ضمانتها، جرایم و شرایط فسخ میتوانند در آن مشخص شوند.
استفاده از قرارداد بهویژه در فروشهای با مبلغ بالا، پروژهای، اقساطی و قراردادهای بلندمدت اهمیت بیشتری دارد.
صورتحساب الکترونیکی و سامانه مودیان
صورتحساب الکترونیکی صورتحسابی است که مطابق ضوابط قانونی و الگوهای تعیینشده تهیه شده و اطلاعات آن در سامانه مودیان ثبت میشود.
برای صورتحسابهای الکترونیکی، اطلاعات و شناسههای مالیاتی مربوط مطابق مقررات سامانه ثبت میشوند و ارسال صحیح آنها بخشی از تکالیف مالیاتی مودی محسوب میشود.
رسید انبار و حواله خروج کالا
حواله خروج مشخص میکند چه کالا، با چه تعداد و در چه زمانی از انبار خارج شده است. این سند ارتباط عملیاتی میان واحد فروش، حسابداری و انبار را برقرار میکند.
اسناد انبار در کنترل موجودی و ثبت بهای تمامشده کالای فروشرفته اهمیت دارند. مغایرت میان فاکتور فروش و حواله خروج نیز میتواند نشانه وجود خطا یا ضعف در کنترلهای داخلی باشد.
اسناد دریافت وجه
چک، فیش بانکی، رسید کارتخوان و رسید صندوق از مهمترین مدارک دریافت وجه از مشتری هستند و باید بهدرستی در سیستم حسابداری ثبت و نگهداری شوند.
هر دریافت باید به فاکتور یا بدهی مربوط به همان مشتری تخصیص داده شود تا مانده حساب مشتری، مطالبات باز و وضعیت تسویه فاکتورها بهصورت دقیق قابل پیگیری باشد.
فاکتور برگشت از فروش
فاکتور برگشت از فروش سندی است که برگشت تمام یا بخشی از معامله را ثبت و مستند میکند. این سند باید ارتباط مشخصی با فاکتور فروش اصلی داشته باشد تا سابقه معامله قابل ردیابی باقی بماند.
در موارد مشمول، اصلاح یا برگشت معامله باید مطابق ضوابط صورتحساب الکترونیکی و سامانه مودیان نیز ثبت شود تا آثار مالیاتی معامله بهدرستی تعدیل گردد.
ثبتهای حسابداری فروش (سند حسابداری فروش)
برای تغییر این متن بر روی دکمه ویرایش کلیک در این بخش، ساختار کلی ثبتها را میبینید. محاسبات عددی را در بخش «مثال حسابداری فروش» خواهید دید. فرض میکنیم از سیستم موجودی دائمی استفاده میشود.. لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و با استفاده از طراحان گرافیک است.
ثبتهای حسابداری فروش
ثبت حسابداری فروش با توجه به نوع معامله متفاوت است. در فروش نقدی، وجه مستقیماً وارد صندوق یا بانک میشود؛ اما در فروش نسیه، حساب دریافتنی مشتری ایجاد میشود.
فروش نقدی <--این ثبت از ثبت درآمد فروش جداست و بر اساس بهای خرید یا ساخت کالا انجام میشود، نه قیمت فروش. ثبتنکردن بهای تمامشده باعث میشود سود ناخالص بیش از مقدار واقعی گزارش شود.
انواع تخفیف در حسابداری فروش
تخفیف تجاری در برابر تخفیف نقدی
تخفیف تجاری همان تخفیفی است که هنگام صدور فاکتور از قیمت فروش کسر میشود. معمولاً قیمت خالص روی فاکتور نوشته میشود و حسابی جداگانه نیاز ندارد. تخفیف نقدی برای پرداخت زودهنگام است؛ مثلاً شرط «۲/۱۰، خالص ۳۰» یعنی ۲ درصد تخفیف اگر در ۱۰ روز بپردازید، وگرنه کل مبلغ تا ۳۰ روز.
تخفیف حجمی و تخفیف مناسبتی
تخفیف حجمی بر اساس مقدار خرید داده میشود و تخفیف مناسبتی برای مناسبتهایی مثل پایان سال. هر دو معمولاً از نوع تخفیف تجاریاند و در همان فاکتور اعمال میشوند.
ثبت حسابداری هر نوع تخفیف
مثال تخفیف نقدی: فاکتور نسیه ۱۰۰ میلیون ریال با شرط ۲/۱۰. اگر مشتری در ۱۰ روز بپردازد:
- بدهکار: بانک ۹۸٬۰۰۰٬۰۰۰
- بدهکار: تخفیفات فروش ۲٬۰۰۰٬۰۰۰
- بستانکار: مشتری ۱۰۰٬۰۰۰٬۰۰۰
حساب «تخفیفات فروش» از فروش ناخالص کسر میشود. (در محاسبات واقعی، پایه مالیاتی تخفیف را با مشاور مالیاتی بررسی کنید.)
حسابداری فروش و مالیات بر ارزش افزوده
نحوه محاسبه و ثبت مالیات و عوارض فروش
مالیات و عوارض ارزش افزوده بر اساس مبلغ فروش (پس از تخفیف) محاسبه و روی فاکتور درج میشود. این مبلغ درآمد شما نیست؛ مبلغی است که از مشتری دریافت میکنید تا به دولت بپردازید. لذا در حساب «مالیات و عوارض بر ارزش افزوده» بهعنوان بدهی ثبت میشود و در پایان دوره، پس از کسر مالیات خرید، تسویه میگردد.
نکته: در این مقاله برای مثال، نرخ مجموع ۱۰ درصد فرض شده است. قبل از انتشار، نرخ جاری را از سازمان امور مالیاتی و قانون مالیات بر ارزش افزوده تطبیق دهید.
تفاوت فروش معاف، نرخ صفر و مشمول مالیات
- مشمول مالیات: مالیات اخذ میشود و امکان کسر مالیات خرید وجود دارد.
- معاف: مالیات اخذ نمیشود، اما معمولاً امکان کسر مالیات خرید مرتبط هم محدود است.
- نرخ صفر (مثلاً صادرات): مالیات اخذ نمیشود، اما مالیات خرید مرتبط قابل استرداد/کسر است.
تشخیص درست نوع فروش، مبنای ثبت و اظهارنامه است.
ثبت صورتحساب در سامانه مودیان
مودیان مشمول باید صورتحسابها را با اطلاعات صحیح در سامانه مودیان ثبت و ارسال کنند. اطلاعات خریدار، شناسه کالا/خدمت، مبلغ و مالیات باید با سند حسابداری یکسان باشد؛ عدم تطابق، از دلایل رایج اختلاف مالیاتی است. مهلتها و الزامات بهروزرسانی میشوند؛ آخرین مقررات را از منابع رسمی بررسی کنید.
مدیریت چکهای دریافتی و چک برگشتی
ثبت چک دریافتی در حسابداری فروش
وقتی مشتری با چک پرداخت میکند:
- بدهکار: اسناد دریافتنی (چکهای دریافتی)
- بستانکار: مشتری
با وصول چک در سررسید:
- بدهکار: بانک
- بستانکار: اسناد دریافتنی
حفظ ثبت سررسید و وضعیت چک (در جریان وصول، واگذار شده، برگشتی) برای کنترل نقدینگی ضروری است.
ثبت چک برگشتی و پیگیری آن
وقتی چک برگشت میخورد، طلب شما دوباره فعال میشود:
- بدهکار: مشتری (یا اسناد دریافتنی برگشتی)
- بستانکار: اسناد دریافتنی (یا بانک، اگر قبلاً وصول ثبت شده باشد)
هزینههای بانکی، پیگیری حقوقی و خسارت تأخیر جداگانه ثبت میشود. تأکید میکنیم گواهینامه عدم پرداخت را نگه دارید و در صورت نیاز با وکیل مشورت کنید.
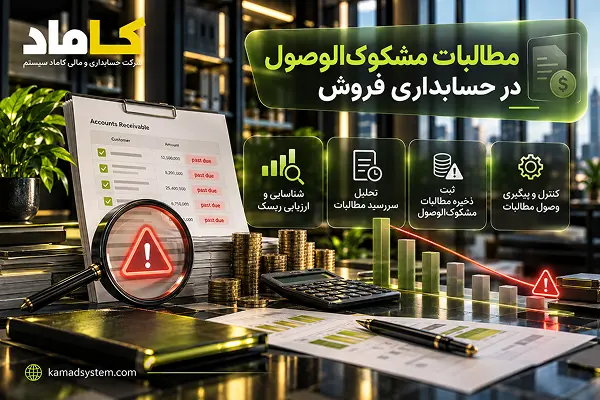
مطالبات مشکوکالوصول در حسابداری فروش
ذخیره مطالبات مشکوکالوصول و ثبت آن
هر فروش نسیه احتمال وصولنشدن دارد. شرکتها با روشهایی مثل درصد از فروش نسیه یا تحلیل عمر مطالبات، برآورد میکنند چه بخشی وصول نمیشود و ذخیره آن را در پایان دوره ثبت میکنند:
- بدهکار: هزینه مطالبات مشکوکالوصول
- بستانکار: ذخیره مطالبات مشکوکالوصول (حساب کاهنده دریافتنیها)
این کار باعث میشود سود و داراییها واقعیتر نشان داده شود.
ثبت مطالبات سوختشده
وقتی مشخص شود طلب بههیچوجه وصول نمیشود، از دفاتر حذف میشود:
- بدهکار: ذخیره مطالبات مشکوکالوصول
- بستانکار: مشتری
در ایران، قوانین مالیاتی شرایط ویژهای برای قابلقبول بودن هزینه این مطالبات دارد؛ لذا مستندات پیگیری قانونی را نگه دارید.
حسابداری موجودی کالا چیست؟
حسابداری موجودی کالا شاخهای از حسابداری است که ورود و خروج، مقدار و ارزش کالاهای انبار را ثبت و ارزشگذاری میکند. در این مقاله فقط از زاویه ارتباط با فروش و بهای تمامشده به آن میپردازیم.
ارتباط حسابداری موجودی کالا با حسابداری فروش
هر فروش کالایی دو اثر دارد: یکی افزایش درآمد (فروش) و دیگری کاهش موجودی با ثبت بهای تمامشده. اگر انبار و حسابداری هماهنگ نباشند، فروش ثبت میشود اما موجودی کم نمیشود (یا برعکس) و سود اشتباه گزارش میشود.
سیستم دائمی و سیستم فاصلهای
- سیستم دائمی: با هر فروش، بهای تمامشده همان لحظه ثبت و موجودی بهروز میشود. دقت بالا دارد و برای شرکتهایی با نرمافزار حسابداری مناسب است.
- سیستم فاصلهای: در طول دوره فقط خرید ثبت میشود و بهای تمامشده در پایان دوره با شمارش انبار محاسبه میشود. سادهتر است، اما کنترل لحظهای ندارد.
روشهای ارزشگذاری (FIFO و میانگین موزون)
- FIFO (اولین صادره از اولین وارده): کالایی که زودتر وارد شده زودتر فروخته میشود. در شرایط تورمی، بهای تمامشده را کمتر و سود را بیشتر نشان میدهد.
- میانگین موزون: بهای هر واحد، میانگین وزنی خریدهاست و نوسانات قیمت را هموار میکند.
انتخاب روش باید ثابت بماند و با استانداردها و قوانین مالیاتی سازگار باشد.
تأثیر موجودی کالا بر بهای تمامشده و سود ناخالص
سود ناخالص برابر است با فروش خالص منهای بهای تمامشده کالای فروشرفته. ارزشگذاری یا شمارش اشتباه موجودی مستقیماً بهای تمامشده و سود ناخالص را تغییر میدهد.
حسابهای اصلی در حسابداری فروش
حساب فروش، برگشت از فروش و تخفیفات
- فروش: حساب درآمدی (بستانکار).
- برگشت از فروش: حساب کاهنده فروش (بدهکار).
- تخفیفات فروش: حساب کاهنده فروش (بدهکار).
تفکیک این حسابها به شما نرخ برگشت و میزان تخفیف را نشان میدهد و اگر همهچیز را در حساب «فروش» ادغام کنید، این اطلاعات از بین میرود.
حسابهای دریافتنی و اسناد دریافتنی
«حسابهای دریافتنی (مشتریان)» طلبهای بدون سند تجاری و «اسناد دریافتنی» طلبهای همراه چک یا سفتهاند.
حساب مالیات و عوارض
حساب بدهی که مالیات و عوارض فروش را نگه میدارد تا در اظهارنامه تسویه شود.
حساب بهای تمامشده کالای فروشرفته
حساب هزینهای که با هر فروش کالایی بدهکار میشود و مقابل آن موجودی کالا کاهش مییابد.
مثال حسابداری فروش
سناریوی یکماهه شرکت «نمونه»
شرکت فرضی «نمونه» در یک ماه با سیستم دائمی موجودی کالا فعالیت میکند. بهای تمامشده هر واحد کالا ۳٬۲۰۰٬۰۰۰ ریال و قیمت فروش هر واحد ۵٬۰۰۰٬۰۰۰ ریال است. نرخ مجموع مالیات و عوارض در این مثال ۱۰٪ فرض شده است.
مثال فروش نقدی
شرکت ۵۰ واحد کالا را بهصورت نقدی میفروشد:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۲۷۵٬۰۰۰٬۰۰۰ | — |
| فروش | — | ۲۵۰٬۰۰۰٬۰۰۰ |
| مالیات و عوارض ارزش افزوده | — | ۲۵٬۰۰۰٬۰۰۰ |
مثال فروش نسیه همراه با مالیات
شرکت ۱۵۰ واحد کالا به مشتری الف میفروشد. مبلغ فروش ۷۵۰٬۰۰۰٬۰۰۰ ریال و مالیات آن ۷۵٬۰۰۰٬۰۰۰ ریال است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| مشتری الف | ۸۲۵٬۰۰۰٬۰۰۰ | — |
| فروش | — | ۷۵۰٬۰۰۰٬۰۰۰ |
| مالیات و عوارض ارزش افزوده | — | ۷۵٬۰۰۰٬۰۰۰ |
مثال ثبت بهای تمامشده
در مجموع ۲۰۰ واحد کالا فروخته شده است. بنابراین:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۶۴۰٬۰۰۰٬۰۰۰ | — |
| موجودی کالا | — | ۶۴۰٬۰۰۰٬۰۰۰ |
مثال برگشت از فروش
مشتری الف ۱۰ واحد کالا را برمیگرداند. ارزش فروش این کالاها ۵۰٬۰۰۰٬۰۰۰ ریال و مالیات مربوط به آن ۵٬۰۰۰٬۰۰۰ ریال است. بهای تمامشده کالاهای برگشتی نیز ۳۲٬۰۰۰٬۰۰۰ ریال است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| برگشت از فروش | ۵۰٬۰۰۰٬۰۰۰ | — |
| مالیات و عوارض ارزش افزوده | ۵٬۰۰۰٬۰۰۰ | — |
| مشتری الف | — | ۵۵٬۰۰۰٬۰۰۰ |
| موجودی کالا | ۳۲٬۰۰۰٬۰۰۰ | — |
| بهای تمامشده کالای فروشرفته | — | ۳۲٬۰۰۰٬۰۰۰ |
مثال دریافت چک و چک برگشتی
پس از برگشت کالا، مانده حساب مشتری الف برابر است با:
مشتری یک چک به مبلغ ۴۰۰٬۰۰۰٬۰۰۰ ریال تحویل میدهد:
| حساب | بدهکار | بستانکار |
|---|---|---|
| اسناد دریافتنی | ۴۰۰٬۰۰۰٬۰۰۰ | — |
| مشتری الف | — | ۴۰۰٬۰۰۰٬۰۰۰ |
در سررسید، چک برگشت میخورد. چون چک هنوز وصول نشده بود، اسناد دریافتنی مجدداً به حساب مشتری منتقل میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| مشتری الف | ۴۰۰٬۰۰۰٬۰۰۰ | — |
| اسناد دریافتنی | — | ۴۰۰٬۰۰۰٬۰۰۰ |
محاسبه سود ناخالص
| فروش ناخالص | ۱٬۰۰۰٬۰۰۰٬۰۰۰ ریال |
| برگشت از فروش | ۵۰٬۰۰۰٬۰۰۰− ریال |
| فروش خالص | ۹۵۰٬۰۰۰٬۰۰۰ ریال |
| بهای تمامشده خالص | ۶۰۸٬۰۰۰٬۰۰۰− ریال |
| سود ناخالص | ۳۴۲٬۰۰۰٬۰۰۰ ریال |
۳۴۲٬۰۰۰٬۰۰۰ ÷ ۹۵۰٬۰۰۰٬۰۰۰ × ۱۰۰
گزارشهای مهم در حسابداری فروش
گزارش فروش به تفکیک کالا، مشتری و دوره
نشان میدهد درآمد از کدام کالا، مشتری و ماه آمده است. با آن میتوانید محصولات پرفروش و پرسود را از پرفروش ولی کمسود جدا کنید.
گزارش عمر بدهی مشتریان (Aging)
مطالبات را بر اساس مدت تأخیر (۰ تا ۳۰ روز، ۳۱ تا ۶۰، ۶۱ تا ۹۰ و بیشتر) دستهبندی میکند. هرچه عمر مطالبه بیشتر باشد، احتمال وصول کمتر است و پیگیری فوریتر میشود. پایه برآورد ذخیره مطالبات مشکوکالوصول هم همین گزارش است.
گزارش سود ناخالص
سود ناخالص را به تفکیک کالا، گروه کالا یا مشتری نشان میدهد و مشخص میکند تخفیفها کجا حاشیه سود را کاهش دادهاند.
ارتباط گزارشهای فروش با صورتهای مالی
فروش خالص در صورت سود و زیان، مطالبات در ترازنامه و وصولها در صورت جریان وجوه نقد منعکس میشود. حسابداری فروش دقیق، پایهی صورتهای مالی قابل اتکاست.
شاخصهای کلیدی عملکرد در حسابداری فروش (KPI)
حاشیه سود ناخالص
فرمول: (سود ناخالص ÷ فروش خالص) × ۱۰۰. در مثال بالا ۳۶ درصد. افت این شاخص یعنی یا قیمتها کاهش یافته، یا تخفیفها زیاد شده یا بهای تمامشده بالا رفته است.
دوره وصول مطالبات (DSO)
فرمول: (میانگین مطالبات ÷ فروش نسیه) × تعداد روز دوره. نشان میدهد بهطور متوسط چند روز طول میکشد تا پول فروش نسیه را بگیرید. اگر شرایط پرداخت ۳۰ روزه است اما DSO مثلاً ۶۰ است، وصول مطالبات مشکل دارد.
نسبت گردش حسابهای دریافتنی
فروش نسیه ÷ میانگین مطالبات. عدد بزرگتر یعنی مطالبات سریعتر وصول میشود.
نرخ برگشت از فروش
(برگشت از فروش ÷ فروش ناخالص) × ۱۰۰. در مثال: ۵٪. نرخ بالا نشانه مشکل کیفیت، بستهبندی یا هماهنگی در ارسال است.
تحلیل نقطه سربهسر فروش
نقطه سربهسر یعنی میزان فروشی که هزینههای ثابت و متغیر را کاملاً پوشش دهد. فرمول: هزینههای ثابت ÷ (قیمت واحد − هزینه متغیر واحد). این شاخص کمک میکند حداقل فروش لازم را بدانید.
کنترل داخلی در حسابداری فروش
تفکیک وظایف (فروشنده، انباردار، حسابدار)
اصل اساسی این است که یک نفر نباید کل چرخه را کنترل کند: کسی که سفارش را میگیرد، نباید فاکتور صادر کند و کسی که کالا را تحویل میدهد، نباید پول را دریافت کند. این تفکیک ریسک خطا و سوءاستفاده را کم میکند.
جلوگیری از فروش صوری و تقلب
برای جلوگیری از فروش صوری یا ثبت زودهنگام فروش، موارد زیر را رعایت کنید: تطبیق فاکتور با حواله خروج و تحویل واقعی، شمارهگذاری پیوسته فاکتورها، بررسی برگشت از فروشهای بزرگ بعد از پایان دوره، و مرور دورهای مانده مشتریان.
عملیات پایان دوره در حسابداری فروش
تطبیق فروش با اظهارنامه مالیات بر ارزش افزوده
جمع فروش و مالیات ثبتشده در دفاتر باید با صورتحسابهای ثبتشده در سامانه مودیان و اظهارنامه یکسان باشد. هر مغایرتی را قبل از ارسال اظهارنامه شناسایی و رفع کنید.
مغایرتگیری حساب مشتریان
مانده هر مشتری در دفاتر شما با مانده نزد او باید یکی باشد. با ارسال صورتحساب و تأیید مشتری، اختلافاتی مثل فاکتورهای ثبتنشده، چکهای برگشتی یا برگشت از فروشهای تأییدنشده شناسایی میشود.
بستن حسابهای فروش
در پایان دوره مالی، حسابهای موقت (فروش، برگشت از فروش، تخفیفات و بهای تمامشده) به حساب خلاصه سود و زیان منتقل و بسته میشوند.
حسابرس چه چیزهایی را در فروش بررسی میکند؟
حسابرس معمولاً بررسی میکند: وجود واقعی فروش (تطبیق با حواله و تحویل)، ثبت در دوره صحیح (قطع زمانی)، مالیات صحیح، مانده مشتریان از طریق تأییدیهها، ذخیره مطالبات و نحوه ثبت برگشت از فروشهای پایان دوره. آمادگی با مستندات کامل، بازرسی را سادهتر میکند.
ارتباط حسابداری فروش با بخشهای مختلف سازمان
ارتباط با واحد فروش و بازاریابی
واحد فروش اطلاعات سفارش، مشتری و شرایط معامله را در اختیار حسابداری قرار میدهد و حسابداری نیز نتیجه مالی معاملات و وضعیت حساب مشتریان را به واحد فروش بازمیگرداند.
هماهنگی میان این دو واحد بهویژه در تعیین سیاستهای تخفیف، شرایط فروش و اعتبار مشتریان اهمیت زیادی دارد.
ارتباط با انبار
انبار با ثبت حواله خروج کالا و رسید برگشت، اطلاعات لازم برای کنترل موجودی و محاسبه بهای تمامشده کالای فروشرفته را در اختیار حسابداری قرار میدهد.
هرگونه مغایرت میان اطلاعات انبار و حسابداری میتواند موجودی کالا و بهای تمامشده و سود گزارششده را تحت تأثیر قرار دهد.
ارتباط با خزانهداری و واحد مالی
خزانهداری مسئول پیگیری و ثبت عملیات دریافت وجه، چک و سایر اسناد دریافتنی است و حسابداری این دریافتها را به فاکتورها و حساب مشتریان مربوط تخصیص میدهد.
اطلاعات سررسید مطالبات نیز برای پیشبینی جریان نقدی و برنامهریزی نقدینگی در اختیار واحد مالی قرار میگیرد.
ارتباط با واحد مالیاتی و مدیریت
اطلاعات ثبتشده در حسابداری فروش، مبنای بخشی از گزارشها و تکالیف مالیاتی شرکت است و واحد مالیاتی موضوعاتی مانند صورتحسابهای الکترونیکی، سامانه مودیان و اظهارنامههای مرتبط را پیگیری میکند.
مدیریت نیز از گزارشهای فروش، مطالبات، سود و وضعیت وصول برای قیمتگذاری، کنترل اعتبار مشتریان و تصمیمگیری مالی استفاده میکند.
حسابداری فروش در صنایع مختلف
فروشگاهی و خردهفروشی
حجم بالای تراکنشهای کوچک، فروش نقدی و کارتخوان، و تمرکز بر مغایرت بین صندوق و فروش. استفاده از دستگاه کارتخوان یا پایانه فروشگاهی متصل به نرمافزار حسابداری مهم است.
تولیدی
علاوه بر فروش، باید بهای تمامشده تولید (مواد، دستمزد، سربار) دقیق محاسبه شود تا سود ناخالص واقعی باشد. در شرکتهای تولیدی، دقت بهای تمامشده ساخت به حسابداری صنعتی بستگی دارد.
خدماتی و پروژهای
تمرکز بر زمان شناسایی درآمد، پیشدریافت، صورتوضعیتها و درصد پیشرفت پروژه. فاکتورها معمولاً مرحلهای صادر میشوند.
وظایف حسابدار فروش
صدور و کنترل فاکتورها
صدور صحیح فاکتورها، کنترل اطلاعات خریدار و ثبت صورتحساب در سامانه مودیان از وظایف مهم حسابداری فروش است.
همچنین فاکتور فروش باید با حواله خروج انبار تطبیق داده شود تا تعداد، نوع کالا و اطلاعات ثبتشده با خروج واقعی کالا از انبار هماهنگ باشد.
پیگیری مطالبات و تطبیق حساب مشتریان
پیگیری سررسید فاکتورها، چکها و سایر مطالبات و یادآوری به مشتریان برای پرداخت، بخش مهمی از کنترل حسابهای دریافتنی است.
تهیه گزارش عمر مطالبات و مغایرتگیری دورهای حساب مشتریان نیز کمک میکند بدهیهای معوق و اختلافات حسابها سریعتر شناسایی شوند.
تهیه گزارشهای فروش و تحلیل سود
حسابداری فروش باید گزارشهای دورهای از مبلغ فروش، وضعیت وصول، سود و حاشیه سود در اختیار مدیریت قرار دهد.
این گزارشها برای شناسایی کالاها و مشتریان سودآور و همچنین تشخیص کاهش فروش یا افت حاشیه سود استفاده میشوند تا مدیریت بتواند در زمان مناسب درباره قیمتگذاری، تخفیفها و سیاستهای فروش تصمیم بگیرد.
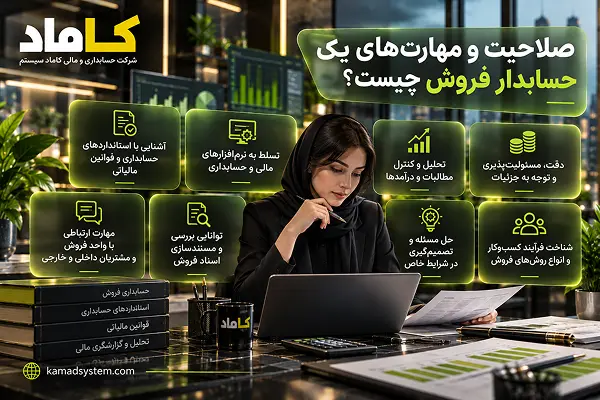
صلاحیت و مهارتهای یک حسابدار فروش چیست؟
مهارتهای تخصصی (ثبت سند، مالیات، گزارشگیری)
حسابدار فروش باید ثبت سند فروش و برگشت از فروش، محاسبه مالیات و عوارض، شناخت انواع تخفیف، مدیریت اسناد دریافتنی و تهیه گزارشهای فروش را بداند.
مهارتهای نرمافزاری (نرمافزار حسابداری، اکسل، سامانه مودیان)
تسلط بر نرمافزار حسابداری، اکسل (جدول محوری، توابع جستجو) و کار با سامانه مودیان از الزامات امروزی این شغل است.
مهارتهای ارتباطی و تحلیلی
پیگیری مطالبات نیاز به ارتباط حرفهای با مشتری دارد. همچنین توان تحلیل برای تفسیر گزارشها و دقت و نظم بالا ضروری است.
مدارک و تحصیلات مناسب
رشتههای حسابداری یا مالی معمولاً مناسباند، اما تجربه عملی و دورههای تخصصی (نرمافزار، مالیات و سامانه مودیان) اهمیت زیادی دارد. شرایط دقیق استخدام در هر شرکت متفاوت است.
یک نرمافزار حسابداری فروش باید چه ویژگیهایی داشته باشد؟
در این بخش بهجای معرفی محصول، معیارهای انتخاب را میگوییم تا خودتان با شرایط کسبوکارتان بسنجید.
اتصال به سامانه مودیان
نرمافزار حسابداری باید امکان ثبت و ارسال صورتحساب الکترونیکی مطابق الزامات سامانه مودیان را داشته باشد و اطلاعات و شناسههای مرتبط با صورتحساب را برای پیگیریهای بعدی نگهداری کند.
پیش از انتخاب نرمافزار بررسی کنید که عملیات موردنیاز مانند ارسال، اصلاح، ابطال و برگشت از فروش را مطابق الزامات جاری سامانه پشتیبانی کند.
مدیریت انبار و موجودی
ارتباط یکپارچه میان فروش و انبار باعث میشود با ثبت هر معامله، موجودی کالا و بهای تمامشده نیز بهدرستی بهروزرسانی شوند.
پشتیبانی از سیستم دائمی موجودی، روشهای ارزشگذاری کالا و هشدار کمبود موجودی از قابلیتهای مهم برای کسبوکارهای دارای انبار است.
گزارشگیری و داشبورد مدیریتی
نرمافزار مناسب باید گزارشهایی مانند فروش، عمر مطالبات، سود ناخالص و وضعیت مشتریان را بهصورت سریع و قابل فهم ارائه کند.
امکان خروجی Excel و وجود داشبوردهای خلاصه و بصری نیز به مدیران غیرمالی کمک میکند بدون بررسی جزئیات حسابداری، وضعیت فروش و سودآوری را ارزیابی کنند.
سطح دسترسی و امنیت داده
نرمافزار باید امکان تعریف سطح دسترسی بر اساس نقش کاربران مانند فروش، انبار، حسابدار و مدیر را فراهم کند تا هر کاربر فقط به اطلاعات و عملیات موردنیاز خود دسترسی داشته باشد.
ثبت لاگ تغییرات، پشتیبانگیری منظم، کنترل دسترسی و قفل دوره مالی نیز برای حفاظت از اطلاعات و جلوگیری از تغییرات ناخواسته ضروری است.
معیارهای بیطرفانه انتخاب نرمافزار
قبل از خرید، فقط امکانات تبلیغشده را بررسی نکنید. وجود نسخه آزمایشی، هزینه واقعی مالکیت، کیفیت پشتیبانی و بهروزرسانی با تغییر قوانین را نیز ارزیابی کنید.
همچنین مشخص کنید نرمافزار امکان خروجی و انتقال داده دارد یا خیر، چه تعداد کاربر را پشتیبانی میکند و آیا از نظر حجم اطلاعات و امکانات، متناسب با اندازه و رشد آینده کسبوکار شماست.
نقش نرمافزار CRM در حسابداری فروش چیست؟
تعریف CRM و تفاوت آن با نرمافزار حسابداری
CRM (مدیریت ارتباط با مشتری) نرمافزاری برای ثبت اطلاعات مشتریان، سرنخها، پیگیریها و تعاملات است. نرمافزار حسابداری روی ثبت مالی تمرکز دارد، اما CRM روی رابطه با مشتری.
یکپارچگی CRM با فرایند ثبت درخواست تا صدور فاکتور
وقتی CRM به نرمافزار حسابداری متصل است، سرنخ تبدیل به مشتری میشود، درخواست به پیشفاکتور و بعد به فاکتور تبدیل میشود و هیچ اطلاعاتی دوباره وارد نمیشود. این یکپارچگی خطای ورود داده را کم و سرعت چرخه فروش را زیاد میکند.
بهبود پیگیری مطالبات و پیشبینی فروش
CRM با یادآوری سررسیدها و ثبت سابقه تماسها، پیگیری مطالبات را نظاممند میکند. همچنین دادههای قیف فروش، پیشبینی فروش آینده را دقیقتر میسازد.
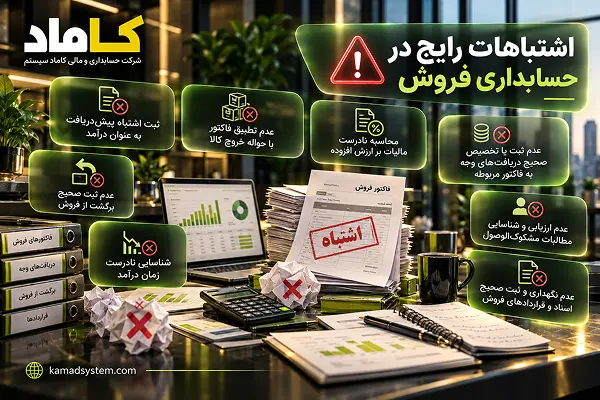
اشتباهات رایج در حسابداری فروش
ثبت نکردن برگشت از فروش
حذف یا ویرایش فاکتور بهجای صدور فاکتور برگشتی، رد حسابرسی و ایجاد مغایرت با سامانه مودیان را در پی دارد.
تفکیک نکردن فروش نقدی و نسیه
مطالبات واقعی مشخص نمیشود و کنترل نقدینگی مختل میشود.
اشتباه در محاسبه مالیات
استفاده از نرخ یا پایه نادرست، یا نادیده گرفتن تخفیف در پایه مالیاتی، میتواند جریمه ایجاد کند.
عدم تطبیق موجودی انبار با فروش
فروش بدون خروج از انبار یا برعکس، بهای تمامشده و سود را مخدوش میکند.
ثبت دیرهنگام فاکتورها
ثبت با تأخیر باعث اختلال در گزارشها، مشکل در قطع زمانی دوره و اختلاف با سامانه مودیان میشود.
چکلیست حسابداری فروش
فعالیتهای ضروری حسابداری فروش را بر اساس دوره انجام روزانه، ماهانه و پایان دوره کنترل کنید.
کنترلهای روزانه
-
✓
ثبت فاکتورهای صادرشده و ارسال به سامانه مودیان
-
✓
تطبیق فاکتورها با حوالههای خروج
-
✓
ثبت وصولیها و تخصیص آنها به فاکتور مربوط
-
✓
کنترل چکهای سررسیدشده
کنترلهای ماهانه
-
✓
مغایرتگیری حساب مشتریان اصلی
-
✓
تهیه گزارش عمر مطالبات
-
✓
بررسی برگشت از فروشها
-
✓
محاسبه حاشیه سود ناخالص و DSO
-
✓
تطبیق مالیات فروش با سامانه مودیان
پایان دوره / سال
-
✓
شمارش انبار و تطبیق با دفاتر
-
✓
برآورد و ثبت ذخیره مطالبات مشکوکالوصول
-
✓
کنترل قطع زمانی فروش
-
✓
تهیه اظهارنامه و بستن حسابهای موقت
-
✓
آمادهسازی مستندات حسابرسی
اصطلاحات رایج حسابداری فروش
مهمترین واژهها و مفاهیمی که در ثبت، کنترل و گزارشگیری حسابداری فروش با آنها روبهرو میشوید.
پیشفاکتور Proforma Invoice
پیشنهاد قیمت بدون اثر حسابداری.
فاکتور فروش Sales Invoice
سند فروش و مبنای ثبت آثار مالی معامله.
صورتحساب الکترونیکی Electronic Invoice
صورتحساب الکترونیکی ثبت و ارسالشده مطابق الزامات سامانه مودیان.
فروش نسیه Credit Sale
فروشی که وجه آن در آینده از مشتری دریافت میشود.
حسابهای دریافتنی Accounts Receivable
مطالبات کسبوکار از مشتریان که هنوز وصول نشدهاند.
اسناد دریافتنی Notes Receivable
مطالباتی که در قالب اسناد تجاری مانند چک یا سفته دریافت شدهاند.
برگشت از فروش Sales Return
بازگشت تمام یا بخشی از کالای فروختهشده توسط مشتری.
تخفیف تجاری Trade Discount
تخفیفی که هنگام تعیین قیمت و صدور فاکتور اعمال میشود.
تخفیف نقدی Cash Discount
تخفیفی که معمولاً برای تشویق مشتری به پرداخت زودتر ارائه میشود.
بهای تمامشده کالای فروشرفته COGS
هزینه مربوط به کالاهایی که طی دوره فروخته شدهاند.
سود ناخالص Gross Profit
تفاوت فروش خالص و بهای تمامشده کالای فروشرفته.
حاشیه سود ناخالص Gross Margin
نسبت سود ناخالص به فروش خالص که معمولاً به درصد بیان میشود.
مطالبات مشکوکالوصول Doubtful Accounts
مطالباتی که احتمال وصول کامل آنها با عدم اطمینان همراه است.
DSO Days Sales Outstanding
شاخصی برای سنجش متوسط مدتزمان وصول مطالبات فروش.
پیشدریافت Customer Advance
مبلغ دریافتی از مشتری پیش از انجام تعهد که تا تحقق شرایط درآمد، بدهی محسوب میشود.
سیستم دائمی Perpetual Inventory
سیستمی که تغییرات موجودی و بهای تمامشده را بهصورت مستمر ثبت میکند.
FIFO First In, First Out
روش ارزشگذاری موجودی بر مبنای اولین وارده، اولین صادره.
تسعیر ارز Currency Translation
تبدیل و گزارش مبالغ ارزی بر مبنای واحد پول گزارشگری و نرخ مربوط.
عمر مطالبات Receivables Aging
طبقهبندی مطالبات مشتریان بر اساس مدت سپریشده از سررسید برای شناسایی بدهیهای قدیمی و افزایش کنترل بر ریسک وصول.
سوالات متداول درباره حسابداری فروش
پاسخ به پرتکرارترین سوالات درباره حسابداری فروش، ثبت اسناد، فروش نقدی و نسیه، برگشت از فروش، مطالبات، سود ناخالص و سامانه مودیان
01 حسابداری فروش چیست؟
حسابداری فروش بخشی از حسابداری مالی است که ثبت، کنترل و گزارشدهی معاملات فروش کالا و خدمات را بر عهده دارد. این فرایند از صدور فاکتور شروع میشود و تا شناسایی درآمد، وصول مطالبات، ثبت مالیات و برگشت از فروش ادامه مییابد. نتیجه آن سود واقعی و مطالبات قابل پیگیری است.
02 مراحل حسابداری فروش چیست؟
مراحل اصلی عبارتاند از ثبت درخواست فروش، پیگیری و بررسی موجودی و اعتبار مشتری، صدور پیشفاکتور، تنظیم قرارداد در فروشهای بزرگ، صدور فاکتور فروش و در صورت نیاز، ثبت برگشت از فروش. پیشفاکتور بهخودیخود مبنای ثبت حسابداری فروش نیست و ثبت مالی معامله بر اساس اسناد و تحقق شرایط مربوط انجام میشود.
03 سند حسابداری فروش نقدی و نسیه چگونه ثبت میشود؟
در فروش نقدی، صندوق یا بانک بدهکار و فروش و مالیات و عوارض مربوط بستانکار میشوند. در فروش نسیه، بهجای صندوق یا بانک، حساب دریافتنی مشتری بدهکار میشود. در سیستم موجودی دائمی، بهای تمامشده نیز جداگانه ثبت میشود؛ بهای تمامشده کالای فروشرفته بدهکار و موجودی کالا بستانکار میشود.
04 برگشت از فروش در حسابداری چگونه ثبت میشود؟
در ثبت برگشت از فروش، حساب برگشت از فروش و مالیات و عوارض مرتبط بدهکار و حساب مشتری، صندوق یا بانک حسب مورد بستانکار میشود. در سیستم موجودی دائمی، در صورت بازگشت کالا به موجودی، حساب موجودی کالا بدهکار و بهای تمامشده کالای فروشرفته بستانکار میشود. اسناد برگشت نیز باید ارتباط مشخصی با معامله و فاکتور اصلی داشته باشند.
05 تفاوت پیشفاکتور و فاکتور فروش چیست؟
پیشفاکتور معمولاً برای اعلام قیمت، شرایط فروش و ارائه پیشنهاد به مشتری صادر میشود و بهخودیخود مبنای ثبت حسابداری فروش نیست. فاکتور فروش سند معامله است و میتواند مبنای ثبت آثار مالی و مالیاتی آن قرار گیرد. بنابراین این دو سند از نظر کاربرد و آثار حسابداری یکسان نیستند.
06 فروش چه زمانی در حسابداری شناسایی میشود؟
زمان شناسایی درآمد به تحقق شرایط شناسایی درآمد و انجام تعهدات مربوط به معامله بستگی دارد و صرف صدور فاکتور همیشه بهتنهایی برای شناسایی درآمد کافی نیست. مبالغی که پیش از انجام تعهدات از مشتری دریافت میشوند، تا زمانی که شرایط شناسایی درآمد تحقق پیدا نکرده باشد، معمولاً بهعنوان پیشدریافت یا بدهی گزارش میشوند.
07 تفاوت فروش نقدی و نسیه در حسابداری چیست؟
در فروش نقدی، وجه همزمان با معامله دریافت میشود و معمولاً حساب دریافتنی از مشتری ایجاد نمیشود. در فروش نسیه، کالا یا خدمت ارائه میشود اما وجه در آینده دریافت خواهد شد؛ بنابراین حساب دریافتنی مشتری ایجاد میشود و مدیریت سررسید، پیگیری وصول و کنترل ریسک مطالبات اهمیت بیشتری پیدا میکند.
08 تخفیف نقدی و تخفیف تجاری چه تفاوتی دارند؟
تخفیف تجاری هنگام تعیین قیمت یا صدور فاکتور اعمال میشود و قیمت معامله را کاهش میدهد. تخفیف نقدی معمولاً برای تشویق مشتری به پرداخت زودتر از موعد در نظر گرفته میشود. نحوه ثبت حسابداری هر تخفیف باید متناسب با ماهیت معامله و رویه حسابداری واحد تجاری انجام شود.
09 چک برگشتی را چگونه ثبت کنیم؟
اگر چک مشتری که در حساب اسناد دریافتنی ثبت شده است برگشت بخورد، معمولاً حساب دریافتنی مشتری دوباره بدهکار و اسناد دریافتنی بستانکار میشود. اگر چک قبلاً وصول و در بانک ثبت شده باشد، ثبت حسابداری متناسب با وضعیت واقعی حساب بانکی انجام میشود. هزینههای بانکی و سایر هزینههای مرتبط نیز باید جداگانه ثبت و مستندات چک برگشتی نگهداری شوند.
10 ذخیره مطالبات مشکوکالوصول چیست؟
ذخیره مطالبات مشکوکالوصول برآوردی از مطالباتی است که احتمال وصول کامل آنها با عدم اطمینان همراه است. در پایان دوره، بر اساس روش و الزامات حسابداری مربوط، هزینه یا آثار کاهش ارزش مطالبات شناسایی میشود تا ارزش مطالبات و سود واحد تجاری واقعبینانهتر گزارش شود. گزارش عمر مطالبات یکی از اطلاعات مهم برای ارزیابی وضعیت وصول مشتریان است.
11 سود ناخالص در حسابداری فروش چگونه محاسبه میشود؟
سود ناخالص از کسر بهای تمامشده کالای فروشرفته از فروش خالص بهدست میآید. فروش خالص نیز با در نظر گرفتن اقلام کاهنده مرتبط مانند برگشت از فروش محاسبه میشود. حاشیه سود ناخالص از تقسیم سود ناخالص بر فروش خالص و ضرب نتیجه در ۱۰۰ بهدست میآید.
12 آیا ثبت فروش در سامانه مودیان اجباری است؟
برای مودیان مشمول، صدور و ارسال صورتحساب الکترونیکی باید مطابق قوانین و الزامات جاری سامانه مودیان انجام شود. دامنه شمول، نوع صورتحساب، مهلتها و سایر الزامات قانونی ممکن است تغییر کنند؛ بنابراین لازم است آخرین مقررات و دستورالعملهای سازمان امور مالیاتی بررسی شوند.
13 حسابداری موجودی کالا چه ارتباطی با حسابداری فروش دارد؟
در فروش کالا و در سیستم موجودی دائمی، علاوه بر ثبت درآمد فروش، موجودی کالا کاهش پیدا میکند و بهای تمامشده کالای فروشرفته شناسایی میشود. بنابراین اشتباه در مقدار یا ارزش موجودی میتواند مستقیماً بهای تمامشده، سود ناخالص و اطلاعات گزارششده در صورتهای مالی را تحت تأثیر قرار دهد.
14 آیا میتوان حسابداری فروش را با اکسل انجام داد؟
برای کسبوکارهای کوچک با تعداد محدود مشتری و فاکتور، میتوان بخشی از کنترلها و گزارشهای حسابداری فروش را با اکسل انجام داد. با افزایش حجم تراکنشها، تعداد کاربران و نیاز به یکپارچگی با انبار، حساب مشتریان و سامانه مودیان، استفاده از نرمافزار حسابداری مناسب میتواند کنترل، سرعت و قابلیت ردیابی اطلاعات را بهبود دهد.
15 حسابدار فروش چه وظایف و مهارتهایی دارد؟
وظایف حسابدار فروش میتواند شامل کنترل و ثبت فاکتورها، ثبت وصولیها، پیگیری مطالبات، مغایرتگیری حساب مشتریان و تهیه گزارشهای فروش باشد. آشنایی با ثبت اسناد فروش، مالیات و صورتحساب الکترونیکی، نرمافزارهای حسابداری، اکسل، سامانه مودیان و همچنین دقت و توان تحلیل اطلاعات از مهارتهای مهم این حوزه است.
جمعبندی
حسابداری فروش یعنی ثبت و کنترل هر فروش از فاکتور تا وصول پول، تا بدانید چقدر فروختهاید، چقدر واقعاً سود کردهاید و چقدر از مشتریان طلب دارید. در مثال همین مقاله، فروش ۱ میلیارد ریالی پس از برگشت کالا و ثبت بهای تمامشده، سود ناخالص ۳۴۲ میلیون ریالی ساخت. این فاصله دقیقاً کار حسابداری فروش است.
فروش خوب، اما سود و نقدینگی کم؟ کارشناسان شرکت خدمات مالی و مالیاتی کاماد در یک جلسه کوتاه، ثبت فروش، مالیات و مطالبات شما را بررسی میکنند.در صورت نیاز میتوانید از مشاوره حسابداری آنلاین ما استفاده کنید. همچنین اگر در زنجان هستید، برای خدمات حسابداری در زنجان با ما تماس بگیرید.