حسابداری عمومی چیست؟ حسابداری عمومی شاخهای از حسابداری است که رویدادهای مالی یک واحد اقتصادی را ثبت، طبقهبندی و خلاصه میکند و در نهایت به صورتهای مالی قابل اتکا میرساند.
فرض کنید یک سال کامل فروش داشتهاید، حساب بانکیتان پر و خالی شده، چند فاکتور هم گم شده است و حالا باید بگویید سود واقعی شما چقدر بوده. اینجاست که میفهمید حسابداری فقط «نگهداشتن اعداد» نیست. پرسش اصلی بسیاری از صاحبان کسبوکار و دانشجویان همین است: حسابداری عمومی چیست و چرا همهی تصمیمهای مالی از آن شروع میشود؟
در این مقاله ابتدا تعریف و نقش آن را میخوانید، بعد سراغ اصول، استانداردها و شرح وظایف حسابداری عمومی میرویم و در پایان تفاوت آن را با حسابداری خصوصی، مزایا، محدودیتها و نکات مهم بررسی میکنیم.
حسابداری عمومی چیست؟
تعریف حسابداری عمومی
حسابداری عمومی یکی از انواع خدمات حسابداری و به طور کلی فرآیند ثبت، طبقهبندی، خلاصهسازی و گزارش رویدادهای مالی یک شرکت یا فعالیت اقتصادی است. خروجی نهایی آن صورتهای مالی (مثل ترازنامه و صورت سود و زیان) است که مدیران، شرکا، بانکها و سازمان مالیاتی بر پایهی آنها تصمیم میگیرند.
به زبان ساده، هر خرید، فروش، دریافت، پرداخت، وام و هزینهای که در کسبوکار اتفاق میافتد باید با سند و مدرک ثبت شود. حسابداری عمومی همین «حافظهی مالی» سازمان را میسازد و تصویر درستی از داراییها، بدهیها، درآمدها و هزینهها ارائه میدهد.
جایگاه حسابداری عمومی در چرخه حسابداری
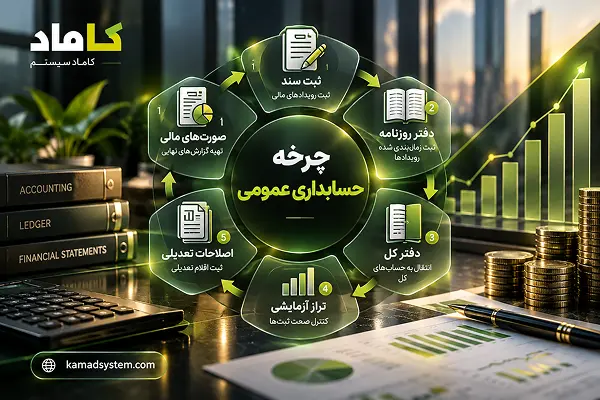
انجام خدمات حسابداری عمومی ستون فقرات چرخه حسابداری است. این چرخه معمولاً از جمعآوری مدارک و ثبت سند شروع میشود، با انتقال به دفتر روزنامه و دفتر کل ادامه پیدا میکند، سپس تراز آزمایشی تهیه میشود و در پایان دوره، حسابها بسته شده و صورتهای مالی صادر میشود. شاخههای دیگر مانند حسابداری مالی، صنعتی، مالیاتی و حسابرسی همگی روی دادههایی بنا میشوند که حسابداری عمومی تولید کرده است. اگر این لایهی پایه نادرست باشد، تحلیل و حسابرسی بعدی هم قابل اتکا نخواهد بود.
حسابدار عمومی کیست؟
حسابدار عمومی فردی است که مسئول ثبت صحیح و بهموقع رویدادهای مالی، نگهداری دفاتر و مدارک و تهیه گزارشهای پایهی مالی است. او ممکن است کارمند یک شرکت باشد یا بهصورت مستقل برای چند کسبوکار خدمات ارائه دهد. جزئیات دقیق وظایف او را در بخش «شرح وظایف حسابداری عمومی» میخوانید.
نقش حسابداری عمومی در کسبوکار چیست؟
بسیاری از کسبوکارهای کوچک حسابداری را هزینه میدانند، در حالی که نقش حسابداری عمومی بیشتر شبیه ابزار مسیریابی است؛ بدون آن نمیدانید کجا هستید و به کجا میروید.
ثبت و نگهداری سوابق مالی
مهمترین نقش حسابداری عمومی، ثبت منظم و مستند همهی تراکنشهای مالی است. این سوابق در زمان ارائهی اظهارنامه مالیاتی، دریافت تسهیلات بانکی، جذب سرمایهگذار یا حتی حل اختلاف با شرکا و مشتریان به کار میآید.
تهیه گزارشهای مالی برای مدیران و ذینفعان
مدیر برای تصمیمگیری به گزارشهای مالی دقیق و قابل اتکا نیاز دارد؛ اینکه کدام محصول سودآور است، کدام هزینه بیش از حد رشد کرده و بدهیهای سررسیدشده چقدر است.
حسابداری عمومی اطلاعات مورد نیاز را در قالب تراز آزمایشی، صورت سود و زیان و ترازنامه آماده میکند و مبنایی برای تحلیل وضعیت مالی و تصمیمگیری مدیران فراهم میسازد.
کنترل جریان نقدینگی و هزینهها
سودآور بودن با داشتن پول نقد یکی نیست. کسبوکاری میتواند روی کاغذ سود کند و همزمان برای پرداخت حقوق کارکنان یا اقساط خود دچار کمبود نقدینگی شود.
ثبت دقیق حسابهای دریافتنی و پرداختنی و مغایرتگیری منظم با حسابهای بانکی، به شناسایی تعهدات مالی و پیشبینی مشکلات احتمالی نقدینگی کمک میکند.
پشتیبانی از تصمیمگیری مالی و گزارشگری قانونی
رعایت قوانین مالیاتی و تأمین اجتماعی، تنظیم صورتهای مالی مطابق استانداردهای حسابداری و پاسخگویی به سازمانهای نظارتی، همگی بر پایه دفاتر و سوابق مالی منظم انجام میشوند.
دفاتر ناقص یا ثبتهای نادرست میتوانند باعث جرایم مالیاتی، عدم پذیرش هزینهها یا بروز اختلافات مالیاتی شوند. حسابداری عمومی با مستندسازی صحیح، به کاهش این ریسکها کمک میکند.
نقش حسابداری عمومی در یک نگاه: ثبت دقیق، گزارشدهی، کنترل نقدینگی و مستندسازی قانونی.
اصول و مفاهیم پایه در حسابداری عمومی
معادله حسابداری
پایهی همهی ثبتهای حسابداری یک رابطهی ساده است: داراییها = بدهیها + حقوق صاحبان سرمایه
داراییها شامل آنچه شرکت در اختیار دارد، مانند نقد، موجودی کالا و تجهیزات هستند. بدهیها نشاندهنده تعهدات شرکت به دیگران و حقوق صاحبان سرمایه بیانگر سهم مالکان از داراییهای شرکت است.
هر رویداد مالی باید تعادل معادله حسابداری را حفظ کند.
اصل دوبلنویسی (بدهکار و بستانکار)
در حسابداری دوطرفه، هر معامله حداقل در دو حساب اثر میگذارد و مجموع مبالغ بدهکار و بستانکار همواره برابر است.
برای مثال، هنگام فروش نقدی کالا، حساب بانک یا صندوق بدهکار و حساب فروش بستانکار میشود.
این برابری، امکان بررسی توازن ثبتها و شناسایی برخی خطاهای حسابداری را از طریق تراز آزمایشی فراهم میکند.
مبنای نقدی و مبنای تعهدی
در مبنای نقدی، درآمد و هزینه هنگام دریافت یا پرداخت وجه ثبت میشوند.
در مبنای تعهدی، درآمد زمانی شناسایی میشود که کسب شده و هزینه زمانی ثبت میشود که تحقق یافته، حتی اگر وجه مربوط هنوز دریافت یا پرداخت نشده باشد.
اغلب استانداردهای گزارشگری مالی بر مبنای تعهدی تکیه دارند؛ زیرا تصویر دقیقتری از عملکرد مالی هر دوره ارائه میدهد.
دوره مالی و اصل تطابق درآمد و هزینه
فعالیت اقتصادی شرکت به دورههای مالی مشخص که معمولاً یکساله هستند، تقسیم میشود.
طبق اصل تطابق درآمد و هزینه، هزینههایی که برای کسب یک درآمد انجام شدهاند باید در همان دورهای شناسایی شوند که درآمد مربوط ثبت میشود.
رعایت نکردن این اصل میتواند باعث بیشنمایی یا کمنمایی سود دوره مالی و ارائه تصویری نادرست از عملکرد اقتصادی شرکت شود.
استانداردهای حسابداری عمومی چیست؟
استانداردهای حسابداری مجموعهای از قواعد مدوناند که مشخص میکنند رویدادهای مالی چگونه شناسایی، اندازهگیری و گزارش شوند. هدف آنها یکسانسازی گزارشگری است تا صورتهای مالی شرکتهای مختلف قابل مقایسه و اعتمادپذیر باشد.
استانداردهای حسابداری ایران
در ایران، استانداردهای حسابداری توسط سازمان حسابرسی تدوین و منتشر میشود و بسیاری از شرکتها، بهویژه شرکتهای بورسی و بزرگ، ملزم به رعایت آنها هستند. برای مطالعهی متن رسمی استانداردها میتوانید به وبسایت سازمان حسابرسی مراجعه کنید.
GAAP و IFRS؛ مقایسهای کوتاه
دو چارچوب شناختهشدهی جهانی وجود دارد. اصول پذیرفتهشدهی حسابداری آمریکا (US GAAP) که توسط FASB تدوین میشود و استانداردهای بینالمللی گزارشگری مالی (IFRS) که توسط IASB منتشر شده و در بسیاری از کشورها به کار میرود. تفاوت اصلی در این است که IFRS رویکرد اصولمحورتر و GAAP رویکرد قاعدهمحورتر دارد. منبع رسمی IFRS را در وبسایت بنیاد IFRS ببینید.
اهمیت رعایت استانداردها
رعایت استانداردها به شفافیت صورتهای مالی، اعتماد بانکها و سرمایهگذاران، قابل مقایسه بودن گزارشها و کاهش ریسک اختلاف با سازمانهای نظارتی کمک میکند. توصیه میشود پیش از استناد به هر استاندارد، نسخهی بهروز آن را از منبع رسمی بررسی کنید.
شرح وظایف حسابداری عمومی
اگر بخواهید بدانید حسابدار عمومی در یک سازمان دقیقاً چه میکند، پاسخ را باید در سه سطح روزانه، ماهانه و سالانه جستوجو کرد. دامنهی دقیق وظایف بسته به اندازهی شرکت و قرارداد کاری فرق میکند، اما هستهی کار در همهجا مشابه است.
شرح وظایف روزانه حسابدار عمومی
- ثبت و صدور اسناد حسابداری: تبدیل مدارک (فاکتور فروش و خرید، رسید، قبض، چک) به سند حسابداری با کدینگ درست.
- کنترل فاکتورها و رسیدها: بررسی اعتبار، تاریخ، مبلغ و اطلاعات طرف حساب پیش از ثبت.
- ثبت دریافتها و پرداختها: ثبت گردش صندوق و بانک، چکهای دریافتی و پرداختی و تنخواه.
- پاسخ به نیاز مدیران: ارائهی ماندهی حساب مشتریان یا تأمینکنندگان در صورت درخواست.
وظایف ماهانه حسابداری عمومی
- تهیه تراز آزمایشی: اطمینان از برابری مجموع بدهکار و بستانکار و کشف خطاهای احتمالی.
- مغایرتگیری بانکی: تطبیق ماندهی دفاتر با صورتحساب بانک و شناسایی اختلافها.
- رسیدگی به حسابهای دریافتنی و پرداختنی: پیگیری مطالبات معوق و برنامهریزی سررسید پرداختها.
- ثبت حقوق و دستمزد: ثبت هزینهی حقوق، بیمه و مالیات حقوق بر اساس لیست پرسنل.
- ثبت اسناد تعدیلی: مانند استهلاک داراییها و هزینههای معوق.
وظایف سالانه حسابداری عمومی
- بستن حسابها و تهیه صورتهای مالی: تهیهی ترازنامه، صورت سود و زیان و صورت جریان وجوه نقد.
- بایگانی مدارک و اسناد مالی: نگهداری منظم مدارک برای ارائه به سازمان مالیاتی و حسابرس.
- همکاری در گزارشهای مالیاتی و بودجهریزی: آمادهسازی دادهها برای اظهارنامه و پیشبینی بودجهی دورهی بعد.
وظایف حسابدار عمومی در شرکتهای کوچک و بزرگ
در یک شرکت کوچک، حسابدار عمومی معمولاً چند نقش را همزمان دارد: از ثبت اسناد تا پیگیری مالیات و حتی کارهای مرتبط با خزانه. در شرکتهای بزرگ، همین وظایف بین چند نفر تقسیم میشود؛ یکی حسابهای دریافتنی، یکی پرداختنی و دیگری صورتهای مالی را بر عهده دارد. بنابراین عمق تخصص در شرکت بزرگ بیشتر و تنوع کار در شرکت کوچک بیشتر است.
جدول وظایف حسابدار عمومی و زمان انجام آنها
| وظیفه | دوره انجام | خروجی |
|---|---|---|
| ثبت سند حسابداری | روزانه | اسناد ثبتشده و مستند |
| کنترل فاکتور و رسید | روزانه | مدارک تأییدشده |
| مغایرتگیری بانکی | ماهانه | گزارش مغایرت و اصلاحات |
| تراز آزمایشی | ماهانه | تراز بدون خطا |
| ثبت حقوق و دستمزد | ماهانه | سند حقوق و بیمه |
| بستن حسابها | سالانه | صورتهای مالی |
| بایگانی و آمادهسازی گزارش مالیاتی | سالانه | پروندهی کامل مالی |
نمونهی عملی (فرضی): در یک فروشگاه آنلاین، حسابدار هر روز فروشهای درگاه پرداخت را با ثبت سفارشها تطبیق میدهد. اگر اختلافی ببیند، همان روز بررسی میکند. این کار ساده از انباشته شدن خطا تا پایان سال جلوگیری میکند.
دفاتر و مدارک اصلی در حسابداری عمومی
دفتر روزنامه و دفتر کل
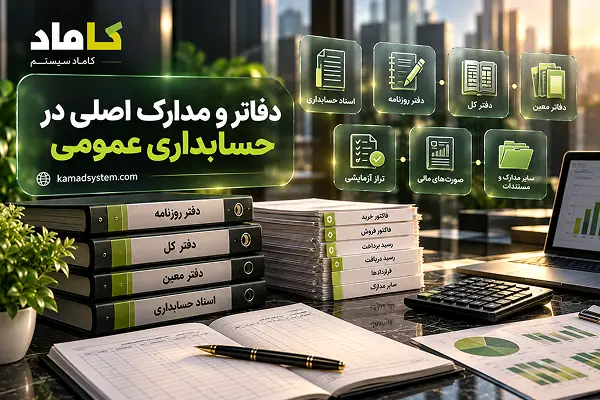
دفتر روزنامه، رویدادهای مالی را به ترتیب تاریخ ثبت میکند. دفتر کل همان رویدادها را بر اساس نوع حساب (مثلاً بانک، فروش، حقوق) دستهبندی میکند و ماندهی هر حساب را نشان میدهد.
دفاتر معین و تفصیلی
دفتر معین، حسابهای کل را به بخشهای جزئیتر تقسیم میکند و دفتر تفصیلی ریز حساب هر شخص یا مورد را نگه میدارد؛ مثلاً حساب هر مشتری بهطور جداگانه.
سند حسابداری و مستندات پشتیبان
هر سند باید به مدرک معتبر متصل باشد: فاکتور، قرارداد، رسید بانکی یا صورتجلسه. سند بدون مدرک در بازرسی مالیاتی و حسابرسی اعتبار کافی ندارد.
صورتهای مالی اصلی
- ترازنامه: وضعیت داراییها، بدهیها و سرمایه در یک تاریخ مشخص
- صورت سود و زیان: درآمدها و هزینههای یک دوره و سود یا زیان حاصل
- صورت جریان وجوه نقد: ورود و خروج نقدینگی در دوره
رابطه حسابداران عمومی با مؤسسات مالی
تعامل با بانکها
حسابدار عمومی با بانکها برای مغایرتگیری، پیگیری گردش حساب، ثبت کارمزدها و تهیهی مدارک مالی لازم برای دریافت تسهیلات ارتباط دارد. دقت او در این بخش، مستقیماً بر اعتبار مالی شرکت تأثیر میگذارد.
ارتباط با سازمان امور مالیاتی و تأمین اجتماعی
تهیهی اطلاعات برای اظهارنامهها، ثبت و گزارش معاملات در سامانههای مربوط و ارسال لیستهای بیمه از جمله وظایف مرتبط است. برای قوانین و دستورالعملهای جاری، به سازمان امور مالیاتی کشور مراجعه کنید و مهلتها را از منبع رسمی بررسی نمایید.
همکاری با مؤسسات حسابرسی و بیمه
حسابدار مدارک و توضیحات لازم را در اختیار حسابرس قرار میدهد. هرچه دفاتر منظمتر باشد، فرآیند حسابرسی سریعتر و کمهزینهتر پیش میرود.
مدارک مالی که برای مؤسسات مالی آماده میشود
معمولاً شامل صورتهای مالی، گردش حساب، لیست بدهیها و مطالبات و گزارشهای مالیاتی است. برای مقایسهی نقش حسابدار عمومی با شاخههای دیگر، بخش بعدی را ببینید.
حسابدار خصوصی چه کسی است؟
تعریف حسابدار خصوصی و حوزه فعالیت او
حسابدار خصوصی معمولاً فردی است که بهطور اختصاصی برای یک سازمان، خانواده یا شخص مشخص کار میکند و دفاتر و امور مالی همان مجموعه را مدیریت میکند. او با جزئیات یک کسبوکار آشنایی عمیق پیدا میکند و مرجع مالی داخلی آن به شمار میرود.
وظایف حسابدار خصوصی
- نگهداری روزمرهی دفاتر و ثبت اسناد همان مجموعه
- مدیریت حسابهای بانکی، چکها و پرداختها
- ارائهی گزارشهای مدیریتی مطابق نیاز مدیر یا مالک
- پیگیری امور مالیاتی و بیمه با همکاری مشاور یا حسابدار رسمی
جایگاه سازمانی حسابدار خصوصی در برابر حسابدار عمومی
حسابدار خصوصی معمولاً کارمند یا مشاور اختصاصی یک مجموعه است، اما حسابدار عمومی در این مقاله به کسی گفته میشود که ممکن است برای چند مشتری یا سازمان خدمات حسابداری ارائه دهد. توجه کنید که این تفکیک در بازار کار ایران همیشه با یک اصطلاح ثابت بیان نمیشود و ممکن است در آگهیها و منابع مختلف کمی متفاوت باشد.
تفاوت بین حسابداری عمومی و خصوصی
| معیار | حسابداری عمومی | حسابداری خصوصی |
|---|---|---|
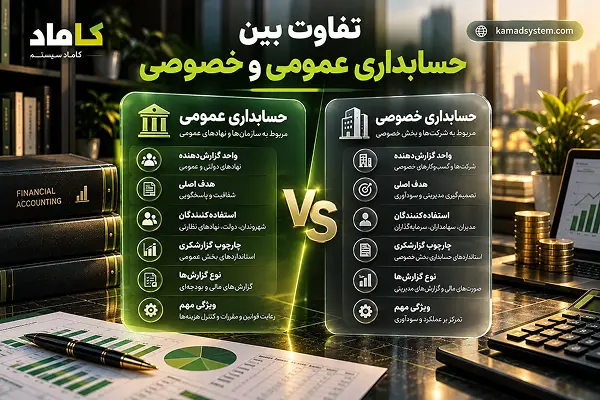
| دامنه فعالیت | چند مشتری یا سازمان | یک سازمان یا شخص مشخص |
| نوع همکاری | ارائه خدمات یا استخدام رسمی | معمولاً استخدام یا قرارداد اختصاصی |
| تنوع کاری | بالا | متمرکز |
| تخصص | گسترده در صنایع مختلف | عمیق در یک مجموعه |
| درآمد | معمولاً بر اساس پروژه یا حقالزحمه | معمولاً حقوق ثابت |
| مسیر رشد | تأسیس دفتر یا شرکت خدمات مالی | ارتقا به مدیر مالی داخلی |
تفاوت در دامنه فعالیت و مشتریان
حسابدار عمومی با مشتریان متنوع روبهرو میشود و باید قوانین و استانداردها را برای صنایع مختلف به کار ببرد. حسابدار خصوصی روی یک مجموعه تمرکز میکند و فهم عمیقتری از فرآیندهای همان سازمان پیدا میکند.
تفاوت در وظایف و مسئولیتها
در مدل عمومی، تمرکز بیشتر بر رعایت استانداردها، گزارشدهی و پاسخگویی به چند ذینفع است. در مدل خصوصی، مسئولیتها معمولاً به نیازهای روزمرهی همان مجموعه گره خورده است.
تفاوت در نوع قرارداد و درآمد
حسابدار عمومی که مستقل کار میکند معمولاً درآمدش به تعداد و نوع مشتریان بستگی دارد و در فصلهای شلوغ مالیاتی افزایش مییابد. حسابدار خصوصی معمولاً درآمد ثابتتری دارد، اما سقف رشد آن به ساختار همان سازمان وابسته است.
تفاوت در مسیر شغلی
حسابدار عمومی میتواند در بلندمدت دفتر خدمات مالی یا شرکت مشاوره راه بیندازد. حسابدار خصوصی میتواند به سمت سمتهایی مثل سرپرست حسابداری یا مدیر مالی حرکت کند.
تفاوت حسابداری عمومی با حسابداری مالی، صنعتی و حسابرسی
حسابداری مالی بر تهیهی صورتهای مالی برای استفادهکنندگان بیرونی تمرکز دارد. حسابداری صنعتی بهای تمامشدهی تولید را محاسبه میکند. حسابرسی هم بررسی مستقل صورتهای مالی برای اظهارنظر دربارهی صحت آنهاست. حسابداری عمومی دادههای پایهی هر سه را تأمین میکند.
تفاوت حسابداری عمومی با سایر شاخههای حسابداری
حسابداری یک رشتهی واحد با چند شاخهی تخصصی است و این شاخهها بر هم تکیه دارند. حسابداری عمومی دادههای پایه را تولید میکند و بقیهی شاخهها آن دادهها را برای هدف خودشان به کار میبرند. جدول زیر تفاوتها را در یک نگاه نشان میدهد و در ادامه هر مورد را توضیح میدهیم.
حتما بخوانید: حسابداری چیست؟
تفاوت حسابداری عمومی، مالی و صنعتی
| معیار | حسابداری عمومی | حسابداری مالی | حسابداری صنعتی |
|---|---|---|---|
| هدف اصلی | ثبت و نگهداری رویدادهای مالی | تهیه صورتهای مالی برای استفادهکنندگان بیرونی | محاسبه و کنترل بهای تمامشده |
| مخاطب اصلی | مدیران داخلی و بایگانی مالی | بانک، سرمایهگذار، سازمان مالیاتی | مدیران تولید و مالی |
| خروجی | اسناد، دفاتر، تراز آزمایشی | ترازنامه، صورت سود و زیان، صورت جریان وجوه نقد | گزارش بهای تمامشده و انحرافات |
| ماهیت کار | ثبتمحور | گزارشمحور | تحلیل هزینهمحور |
حسابداری عمومی و حسابداری مالی
حسابداری عمومی بر ثبت و نگهداری صحیح رویدادهای مالی تمرکز دارد. هر خرید، فروش، دریافت و پرداخت با مدرک ثبت و در دفاتر طبقهبندی میشود.
حسابداری مالی از این اطلاعات استفاده میکند و آنها را مطابق استانداردها به صورتهای مالی قابل ارائه به بانکها، سرمایهگذاران و سازمان مالیاتی تبدیل میکند.
در شرکتهای کوچک معمولاً یک نفر هر دو نقش را انجام میدهد. در شرکتهای بزرگتر، ثبت روزانه و تهیه صورتهای مالی ممکن است بین تیمهای مختلف تقسیم شود.
حسابداری عمومی و حسابداری صنعتی
حسابداری صنعتی یا بهای تمامشده مشخص میکند تولید یک محصول یا ارائه یک خدمت چقدر هزینه دارد. این حوزه مواد مستقیم، دستمزد و سربار را بررسی میکند.
حسابداری عمومی هزینهها را ثبت میکند؛ در حالی که حسابداری صنعتی آنها را به محصول، پروژه یا واحد تولیدی نسبت میدهد.
یک کارگاه تولید مبل، هزینه چوب، پارچه و حقوق را در دفاتر ثبت میکند؛ اما برای تعیین بهای تمامشده هر مبل به حسابداری صنعتی نیاز دارد.
شرکتهای تولیدی معمولاً به هر دو حوزه نیاز دارند. حسابداری بهای تمامشده در کسبوکارهای خدماتی نیز میتواند برای محاسبه هزینه ارائه خدمات کاربرد داشته باشد.
حسابداری عمومی و حسابرسی
تفاوت اساسی این است که حسابداری اطلاعات مالی را تولید میکند، اما حسابرسی آنها را بررسی میکند.
حسابرس مستقل با بررسی اسناد، دفاتر و شواهد حسابرسی، درباره صورتهای مالی از جنبههای بااهمیت و مطابق چارچوب گزارشگری مربوط اظهارنظر میکند.
نظم و مستندسازی مناسب دفاتر، فرآیند حسابرسی را تسهیل میکند. حسابرس مستقل نیز باید الزامات استقلال حرفهای را رعایت کند.
مهارتها و ابزارهای لازم برای حسابدار عمومی
مهارتهای تخصصی
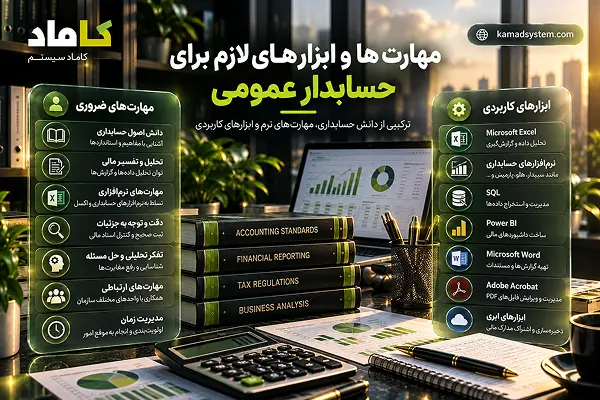
تسلط بر اصول دوبلنویسی، آشنایی با استانداردهای حسابداری و قوانین مالیاتی، دقت در ثبت اسناد، توانایی تحلیل ارقام و تسلط بر اکسل از مهمترین مهارتهاست.
نرمافزارهای حسابداری پرکاربرد
نرمافزارهای حسابداری امکان ثبت سریعتر، کنترل خودکار تراز و تولید گزارشهای استاندارد را فراهم میکنند. انتخاب نرمافزار باید بر اساس نوع فعالیت، حجم تراکنشها و نیاز به اتصال به سامانههای مالیاتی انجام شود. پیش از انتخاب، چند نسخهی آزمایشی را امتحان کنید.
مهارتهای نرم
نظم، مسئولیتپذیری، رازداری مالی، مدیریت زمان و توانایی توضیح سادهی مفاهیم مالی برای مدیران غیرمالی، به اندازهی مهارت فنی مهم است.
مزایا و محدودیتهای حسابداری عمومی چیست؟
مزایای حسابداری عمومی
- تنوع کاری: کار با صنایع و موقعیتهای مالی مختلف
- بازار کار گسترده: تقریباً هر کسبوکاری به ثبت مالی نیاز دارد
- امکان کار مستقل: مسیر ورود به فریلنسری یا تأسیس دفتر خدمات
- رشد مهارت: یادگیری سریع از مواجهه با مسائل متنوع
محدودیتهای حسابداری عمومی
- فشار کاری فصلی: نزدیک مهلتهای مالیاتی و بستن حسابها حجم کار بالا میرود
- نیاز به بهروزرسانی مداوم: قوانین مالیاتی و استانداردها تغییر میکنند
- محدودیت در تخصص عمیق: تمرکز بر یک صنعت خاص کمتر است
- حساسیت بالا: خطای کوچک میتواند به جریمه یا اختلاف منجر شود
مسیر شغلی و بازار کار حسابداری عمومی
حسابداری عمومی یکی از رایجترین نقطههای شروع در دنیای مالی است، چون تقریباً هر کسبوکاری، از یک فروشگاه کوچک تا شرکت تولیدی بزرگ، به ثبت و گزارش مالی نیاز دارد. در ادامه میبینید برای ورود به این مسیر چه چیزهایی لازم است و بعد از آن چه مراحلی پیش رو دارید.
تحصیلات و دورههای لازم
مدرک کارشناسی حسابداری، مدیریت مالی یا رشتههای مرتبط معمولترین مسیر ورود است و در استخدام شرکتهای بزرگ و بورسی مزیت مهمی به شمار میرود. با این حال بسیاری از افراد با دورههای کاربردی حسابداری و تجربهی عملی هم کار را شروع میکنند. دورههای مفید معمولاً اینها هستند:
- دورهی اصول و دوبلنویسی و آشنایی با دفاتر حسابداری
- دورهی نرمافزار حسابداری و تسلط بر اکسل
- دورهی قوانین مالیاتی و بیمهی تأمین اجتماعی
- دورهی استانداردهای حسابداری و گزارشگری مالی
برای مسیرهای رسمیتر، مثل حسابداری رسمی، شرایط و آزمونها را از منبع رسمی، یعنی جامعه حسابداران رسمی ایران، بررسی کنید. چون شرایط ممکن است تغییر کند، به نسخهی بهروز آن اعتماد کنید.
فرصتهای شغلی حسابدار عمومی
حسابداران عمومی در چند نوع محیط کار میکنند:
- شرکتها و فروشگاهها: بهعنوان کارمند حسابداری یا مسئول مالی
- دفاتر خدمات مالی و مالیاتی: با چند مشتری همزمان کار میکنند
- شرکتهای تولیدی و بازرگانی: معمولاً در کنار حسابداری صنعتی
- فریلنسری و دورکاری: برای کسبوکارهای کوچک و استارتاپها
بازار کار این حوزه به شهر، صنعت و شرایط اقتصادی بستگی دارد و تغییر میکند. برای تصویر دقیق و بهروز، آگهیهای استخدام و سایتهای رسمی کاریابی را بررسی کنید، چون آمار ثابتی که برای همهی زمانها درست باشد وجود ندارد.
مراحل رشد حرفهای
مسیر معمول رشد یک حسابدار عمومی چنین است:
- دستیار یا کارمند حسابداری: ثبت اسناد، بایگانی و مغایرتگیری
- حسابدار ارشد یا مسئول حسابداری: تهیهی تراز و گزارشها و نظارت بر ثبتها
- سرپرست حسابداری: مدیریت تیم و ارتباط با حسابرس و سازمان مالیاتی
- مدیر مالی: برنامهریزی مالی و تصمیمگیری راهبردی در سطح سازمان
مسیرهای جایگزین هم وجود دارد: حسابرسی، حسابداری رسمی، مشاورهی مالیاتی یا راهاندازی دفتر خدمات مالی. هر کدام نیاز به مهارتها و گاهی مجوزهای تکمیلی دارد.
چطور رزومهی حسابدار عمومی را قویتر کنیم؟
بهجای فهرست کردن وظایف، نتیجهها را بنویسید. مثلاً اینکه مغایرتگیری ماهانه را چطور منظم کردهاید یا چه نرمافزارهایی را به کار بردهاید. گواهی دورهها، تسلط بر اکسل و آشنایی با قوانین مالیاتی هم رزومه را قابلاعتمادتر میکند.
نکات مهم در حسابداری عمومی
اشتباهات رایج در ثبت اسناد
رایجترین خطاها عبارتاند از ثبت یک سند دو بار، انتخاب حساب نادرست، جابهجایی ارقام و ثبت نکردن هزینههای کوچک.
برای جلوگیری از این اشتباهات، هر سند را با مدرک مربوط تطبیق دهید و تراز آزمایشی را ماهانه تهیه کنید، نه فقط در پایان سال.
اهمیت بایگانی منظم و مستندسازی
مدارک مالی را بر اساس تاریخ و نوع سند بهصورت منظم نگهداری کنید و در صورت نیاز، نسخههای کاغذی و دیجیتال آنها را حفظ کنید.
در زمان بازرسی مالیاتی یا حسابرسی، دسترسی سریع به مدارک، اعتبار و قابلیت اتکای سوابق مالی کسبوکار را افزایش میدهد.
رعایت مهلتهای قانونی و مالیاتی
یک تقویم مالی و مالیاتی تهیه کنید و مهلتهای ارسال اظهارنامه، لیست بیمه و گزارشهای دورهای را با چند روز فاصله یادآوری کنید.
تاریخ دقیق مهلتهای قانونی را همیشه از منابع رسمی بررسی کنید؛ زیرا ممکن است بر اساس بخشنامهها یا تصمیمات جدید تغییر کنند.
استفاده از نرمافزار و نسخه پشتیبان
از اطلاعات و اسناد حسابداری بهطور منظم نسخه پشتیبان (Backup) تهیه کنید تا در صورت بروز مشکلات نرمافزاری یا سختافزاری، امکان بازیابی اطلاعات وجود داشته باشد.
همچنین سطح دسترسی کاربران را محدود کنید و فقط مجوزهای مورد نیاز هر کاربر را در اختیار او قرار دهید.
بهروز نگه داشتن دانش حسابداری
قوانین مالیاتی و استانداردهای حسابداری ممکن است در طول زمان تغییر کنند. آگاهی از این تغییرات برای ثبت صحیح رویدادهای مالی و رعایت الزامات قانونی ضروری است.
شرکت در دورههای آموزشی کوتاهمدت، مطالعه بخشنامههای جدید و پیگیری اطلاعیههای سایتهای رسمی، بخشی از فعالیت حرفهای حسابداران است.
حسابداری عمومی و خصوصی برای چه افرادی مناسب است؟
مناسب برای چه افرادی است؟
این مسیر برای دانشجویان حسابداری و مدیریت، علاقهمندان به کار با اعداد، افراد دقیق و منظم و کارآفرینانی که میخواهند امور مالی کسبوکار خود را بهتر بفهمند مناسب است.
مناسب برای چه کسبوکارهایی است؟
شرکتهای کوچک و متوسط، فروشگاهها، شرکتهای خدماتی و استارتاپها بیشتر از همه به حسابداری عمومی منظم نیاز دارند.
چطور بین مسیر عمومی و خصوصی انتخاب کنیم؟
اگر تنوع، استقلال و رشد درآمد از مسیر مشتریان مختلف را دوست دارید، مسیر عمومی مناسبتر است. اگر ثبات، تمرکز روی یک مجموعه و ارتقای درونسازمانی را ترجیح میدهید، مسیر خصوصی گزینهی بهتری است.
تحصیلات، دورهها و فرصتهای رشد
مدرک کارشناسی حسابداری یا رشتههای مرتبط، دورههای نرمافزار حسابداری و آشنایی با قوانین مالیاتی نقطهی شروع خوبی است. برای رشد بیشتر میتوانید به سمت حسابرسی، حسابداری رسمی یا مدیریت مالی بروید. اطلاعات رسمی مسیر حسابداری رسمی را از جامعه حسابداران رسمی ایران ببینید.
سوالات متداول درباره حسابداری عمومی
پاسخ به پرتکرارترین سوالات درباره حسابداری عمومی، شرح وظایف حسابدار عمومی، مهارتها، نرمافزارها و تفاوت آن با سایر شاخههای حسابداری
01 حسابداری عمومی چیست و چه کاربردی دارد؟
حسابداری عمومی فرآیند ثبت، طبقهبندی و گزارش رویدادهای مالی یک کسبوکار است. کاربرد اصلی آن تهیه سوابق مالی قابل اتکا برای تصمیمگیری مدیران، گزارش به سازمان مالیاتی و ارائه مدارک به بانکها و سرمایهگذاران است.
02 شرح وظایف حسابداری عمومی شامل چه مواردی است؟
وظایف اصلی شامل ثبت اسناد، کنترل فاکتورها، ثبت دریافت و پرداخت، مغایرتگیری بانکی، تهیه تراز آزمایشی، ثبت حقوق و دستمزد، بستن حسابها، تهیه صورتهای مالی و بایگانی مدارک است. فهرست کامل را در بخش «شرح وظایف حسابداری عمومی» همین مقاله ببینید.
03 حسابدار عمومی چه کسی است؟
حسابدار عمومی فردی است که ثبت درست رویدادهای مالی، نگهداری دفاتر و تهیه گزارشهای پایه مالی را بر عهده دارد. او میتواند کارمند یک شرکت باشد یا بهصورت مستقل برای چند کسبوکار خدمات ارائه دهد.
04 تفاوت حسابداری عمومی و حسابداری مالی چیست؟
در کاربرد مورد نظر این مقاله، حسابداری عمومی بر ثبت و دستهبندی اطلاعات مالی تمرکز دارد. حسابداری مالی از این اطلاعات برای تهیه صورتهای مالی استاندارد و گزارشدهی به استفادهکنندگان بیرونی مانند بانکها، سرمایهگذاران و سازمان مالیاتی استفاده میکند. البته این دو حوزه همپوشانی زیادی دارند.
05 تفاوت حسابدار عمومی و حسابدار خصوصی چیست؟
در تقسیمبندی حرفهای Public Accounting و Private Accounting، حسابدار عمومی معمولاً برای مشتریان یا سازمانهای مختلف خدمات ارائه میدهد و تنوع کاری بیشتری دارد. حسابدار خصوصی معمولاً بهطور اختصاصی برای یک مجموعه فعالیت میکند و تمرکز عمیقتری بر عملیات مالی همان مجموعه دارد. نوع قرارداد و مسیر رشد نیز ممکن است متفاوت باشد.
06 آیا برای حسابداری عمومی مدرک دانشگاهی لازم است؟
برای شروع فعالیت، داشتن مدرک مرتبط مانند حسابداری یا مدیریت مالی مزیت مهمی محسوب میشود. با این حال، برخی افراد از طریق دورههای تخصصی و تجربه عملی وارد این حرفه میشوند. برای موقعیتهای رسمی، شرکتهای بزرگ یا فعالیتهای دارای شرایط حرفهای خاص، ممکن است مدارک و صلاحیتهای مشخصی لازم باشد.
07 حسابدار عمومی باید چه مهارتهایی داشته باشد؟
تسلط بر ثبت دوطرفه و اصول بدهکار و بستانکار، آشنایی با استانداردهای حسابداری و قوانین مالیاتی، مهارت در اکسل و نرمافزارهای حسابداری، دقت، نظم، مستندسازی و توانایی توضیح ساده مفاهیم مالی از مهمترین مهارتهای حسابدار عمومی هستند.
08 بهترین نرمافزار حسابداری عمومی کدام است؟
انتخاب بهترین نرمافزار حسابداری به نوع فعالیت، حجم تراکنشها، بودجه، امکانات گزارشگیری و نیاز به اتصال به سامانههای مالیاتی بستگی دارد. بهتر است پیش از انتخاب، نسخه آزمایشی چند نرمافزار را بررسی کنید و از کیفیت پشتیبانی، امنیت اطلاعات و بهروزرسانیهای آن مطمئن شوید.
09 حقوق حسابدار عمومی چقدر است؟
حقوق حسابدار عمومی به سابقه کاری، شهر محل فعالیت، اندازه شرکت، مهارتهای تخصصی و نوع قرارداد بستگی دارد و ممکن است در طول زمان تغییر کند. برای اطلاع از میزان حقوق بهروز، آگهیهای استخدام و گزارشهای حقوق و دستمزد سایتهای کاریابی معتبر را بررسی کنید.
10 آیا حسابداری عمومی برای کسبوکارهای کوچک هم لازم است؟
بله. حتی یک فروشگاه کوچک برای محاسبه سود واقعی، کنترل هزینهها، انجام تکالیف مالیاتی و ارائه مدارک مالی به بانکها به ثبت و نگهداری منظم اطلاعات مالی نیاز دارد. شروع زودهنگام حسابداری میتواند از انباشته شدن خطاها و مشکلات مالیاتی جلوگیری کند.
11 حسابدار عمومی با بانک و سازمان مالیاتی چه ارتباطی دارد؟
حسابدار عمومی برای مغایرتگیری حسابهای بانکی، بررسی گردش وجوه و آمادهسازی مدارک دریافت تسهیلات با بانکها ارتباط دارد. همچنین اطلاعات مورد نیاز اظهارنامههای مالیاتی و گزارشهای قانونی را آماده میکند. مهلتها و الزامات مربوط باید از منابع رسمی بررسی شوند.
12 یادگیری حسابداری عمومی چقدر زمان میبرد؟
مفاهیم پایه حسابداری عمومی را میتوان با آموزش منظم و تمرین عملی طی چند ماه یاد گرفت. با این حال، تسلط حرفهای بر ثبت اسناد، تهیه گزارشهای مالی، نرمافزارهای حسابداری و قوانین مالیاتی معمولاً به تجربه عملی طولانیتر و یادگیری مستمر نیاز دارد.
13 مهمترین اشتباهات در حسابداری عمومی کداماند؟
ثبت تکراری اسناد، انتخاب حساب نادرست، جابهجایی ارقام، نداشتن مدارک پشتیبان، تهیه نکردن تراز آزمایشی دورهای و فراموش کردن مهلتهای قانونی از رایجترین خطاها هستند. ثبت منظم روزانه، کنترل ماهانه حسابها و بایگانی دقیق اسناد به کاهش این اشتباهات کمک میکند.
جمعبندی
در این مقاله دیدیم که حسابداری عمومی چیست: فرآیند منظم ثبت، طبقهبندی و گزارش رویدادهای مالی که پایهی تصمیمگیری، رعایت قانون و اعتماد بانکها و سرمایهگذاران است. نقش آن در کسبوکار از کنترل نقدینگی تا مستندسازی قانونی را شامل میشود. شرح وظایف حسابداری عمومی از ثبت روزانهی اسناد تا مغایرتگیری ماهانه و بستن حسابهای سالانه گسترده است. تفاوت آن با حسابداری خصوصی هم بیشتر در دامنهی مشتریان، نوع قرارداد و مسیر رشد دیده میشود.
اگر کسبوکار شما به ثبت دقیق مالی و گزارشهای حسابداری عمومی قابل اتکا نیاز دارد، همین امروز با مشاوران شرکت مالی و مالیاتی کاماد تماس بگیرید و مشاورهی رایگان دریافت کنید. اگر این مقاله برایتان مفید بود، آن را با همکاران خود به اشتراک بگذارید و تجربه یا پرسشتان را در بخش نظرات بنویسید.