حسابداری مالی چیست؟ حسابداری مالی فرایند شناسایی، ثبت، طبقهبندی و گزارش رویدادهای مالی یک شرکت بر اساس استانداردهای حسابداری است. خروجی آن صورتهای مالی شامل ترازنامه، صورت سود و زیان و صورت جریان وجوه نقد است که بانکها، سرمایهگذاران و سازمان امور مالیاتی برای ارزیابی وضعیت شرکت به آنها استناد میکنند.
اهمیت این موضوع را با یک مثال بهتر میتوان دید. دو فروشگاه هماندازه و با فروش تقریباً برابر برای دریافت وام به بانک مراجعه میکنند. یکی تسهیلات میگیرد و دیگری با این جمله رد میشود: «صورتهای مالی شما قابل اتکا نیست.» تفاوت آنها در میزان فروش نبود. یکی حسابداری مالی را درست و بهموقع انجام داده بود و دیگری فقط فاکتورها را در یک پوشه نگه میداشت.
در این راهنما یاد میگیرید:
- تعریف، اهداف و اهمیت حسابداری مالی چیست
- انواع صورتهای مالی و اصول بنیادین کداماند
- تفاوت حسابداری مالی با حسابداری مدیریت و صنعتی در چیست
- ثبت سند را با یک مثال عددی گامبهگام چگونه انجام دهید
- چه اشتباهاتی باعث رد دفاتر در بررسی مالیاتی میشود
خلاصه سریع حسابداری مالی
نکات کلیدی برای مرور سریع و مراجعه آسان
| موضوع | پاسخ کوتاه |
|---|---|
| حسابداری مالی چیست؟ | ثبت و گزارش استاندارد رویدادهای مالی برای استفادهکنندگان بیرونی |
| خروجی اصلی | صورتهای مالی شامل ترازنامه، سود و زیان، جریان وجوه نقد و تغییرات حقوق مالکانه |
| مخاطبان | بانکها، سرمایهگذاران، سازمان مالیاتی، طلبکاران و نهادهای نظارتی |
| مبنای ثبت | تعهدی |
| معادله پایه | داراییها = بدهیها + حقوق صاحبان سهام |
| تفاوت با حسابداری مدیریت | حسابداری مدیریت برای تصمیمگیری داخلی و آیندهنگر است؛ حسابداری مالی برای گزارشدهی بیرونی و عمدتاً گذشتهنگر است. |
| دوره گزارشدهی | حداقل سالانه؛ بررسی داخلی ماهانه یا فصلی |
حسابداری مالی چیست؟ تعریف دقیق و ساده
پاسخ کوتاه: حسابداری مالی شاخهای از حسابداری است که رویدادهای مالی یک شرکت را بر اساس استانداردها ثبت و در قالب صورتهای مالی به افراد بیرون از شرکت گزارش میدهد.
تعریف حسابداری مالی
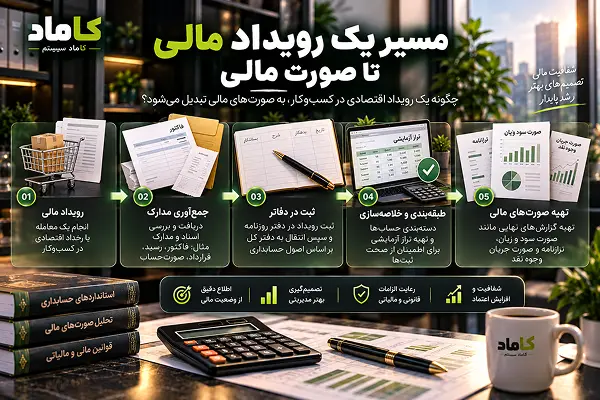
حسابداری مالی یکی از انواع حسابداری است که از چهار مرحله تشکیل شده است: شناسایی رویداد مالی، ثبت آن در دفاتر، طبقهبندی در حسابهای مناسب و گزارش در قالب صورتهای مالی. تفاوت آن با ثبت ساده درآمد و هزینه در این است که از قواعد مشخصی پیروی میکند. به همین دلیل گزارشهایش برای بانک، سازمان مالیاتی و سرمایهگذار هم قابل فهم و هم قابل مقایسه است.
گزارشهای حسابداری مالی برای چه کسانی تهیه میشود؟
- سرمایهگذاران و سهامداران: برای سنجش سودآوری و ریسک
- بانکها و مؤسسات اعتباری: برای تصمیم درباره پرداخت تسهیلات
- سازمان امور مالیاتی: برای محاسبه مالیات بر اساس سود
- تأمینکنندگان و طلبکاران: برای ارزیابی توان پرداخت
- نهادهای نظارتی: مانند سازمان بورس برای شرکتهای پذیرفتهشده
ویژگیهای اصلی حسابداری مالی
- گذشتهنگر: درباره آنچه رخ داده گزارش میدهد، نه پیشبینی آینده
- دورهای: گزارشها برای بازه مشخص، معمولاً یک سال مالی، تهیه میشوند
- استاندارد: از چارچوبهای مشخص تبعیت میکند تا شرکتها قابل مقایسه باشند
- شرکتمحور: کل واحد اقتصادی را گزارش میدهد، نه بخشهای جزئی آن را
📌 حتما بخوانید : حسابداری چیست؟
اهمیت حسابداری مالی چیست؟
پاسخ کوتاه: حسابداری مالی به شرکت اعتبار میدهد، مبنای محاسبه مالیات را فراهم میکند و تصمیمگیری را از حدس به عدد تبدیل میکند.
اعتبار نزد بانکها و سرمایهگذاران
بانکها بدون صورتهای مالی منظم، تسهیلات قابلتوجهی نمیدهند. صورتهای مالی زبان مشترک شرکت و طرفهای بیرونی است. وقتی ترازنامه و صورت سود و زیان منسجم باشد، اعتماد ایجاد میشود.
پایه محاسبه مالیات و پرهیز از جریمه
مالیات عملکرد اشخاص حقوقی بر پایه سود ابرازی محاسبه میشود و دفاتر و صورتهای مالی اصلیترین مستند آناند. دفاتر ناقص یا ناهماهنگ با اظهارنامه، احتمال رد دفاتر و تشخیص مالیات را بالا میبرد.
تصمیمگیری مبتنی بر عدد
بدون حسابداری درست نمیتوان گفت کدام محصول سود میدهد، چه مقدار بدهی وجود دارد یا نقدینگی تا چه زمانی کافی است. حسابداری مالی این پرسشها را با عدد پاسخ میدهد.
نقش حسابداری مالی در کسبوکار
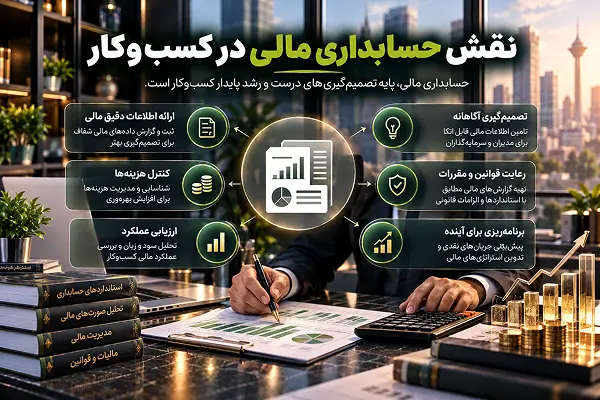
پاسخ کوتاه: نقش حسابداری مالی این است که مشخص کند پول از کجا آمده و به کجا رفته، جذب سرمایه را ممکن کند و پایه ارزشگذاری شرکت باشد.
- شفافیت و کنترل منابع: ثبت منظم، جلوی اتلاف منابع و سوءاستفاده را میگیرد و پاسخگویی مدیران به شرکا را ممکن میکند.
- جذب سرمایه و دریافت تسهیلات: سرمایهگذار صورتهای مالی چند سال اخیر را بررسی میکند. روند فروش، حاشیه سود و میزان بدهی از همین گزارشها خوانده میشود.
- ارزشگذاری و فروش یا ادغام: خریدار ارزش شرکت را بر پایه صورتهای مالی (ترجیحاً حسابرسیشده) برآورد میکند. سابقه مالی منظم قیمت بهتری میگیرد.
اهداف و مزایای حسابداری مالی
پاسخ کوتاه: هدف حسابداری مالی ارائه اطلاعات شفاف و قابل اتکا به استفادهکنندگان بیرونی است و مزیت آن، اعتبار مالی، انطباق قانونی و تصمیمگیری بهتر است.
اهداف حسابداری مالی
- شفافیت و پاسخگویی: نشان دادن وضعیت واقعی داراییها، بدهیها و عملکرد
- پشتیبانی از تصمیمهای سرمایهگذاری و تأمین مالی: فراهم کردن اطلاعات قابل اتکا
- انطباق قانونی و مالیاتی: رعایت قانون تجارت، قانون مالیاتهای مستقیم و استانداردهای حسابداری
مزایای حسابداری مالی
- برای مدیران و صاحبان کسبوکار: تصویر دقیق از سودآوری و نقدینگی
- برای سرمایهگذاران و بانکها: امکان ارزیابی ریسک و مقایسه شرکتها
- برای کسبوکارهای کوچک و استارتاپها: آمادگی برای جذب سرمایه و دریافت وام از همان ابتدا، پیش از آنکه اصلاح دفاتر پرهزینه شود
تفاوت حسابداری مالی با سایر شاخههای حسابداری
پاسخ کوتاه: حسابداری مالی برای گزارش به بیرون از شرکت و بر پایه استاندارد است، در حالی که حسابداری مدیریت و صنعتی برای تصمیمگیری و کنترل داخلیاند و حسابداری مالیاتی تابع قانون مالیات است.
| معیار | حسابداری مالی | حسابداری مدیریت | حسابداری صنعتی | حسابداری مالیاتی |
|---|---|---|---|---|
| مخاطب اصلی | بیرون سازمان | مدیران داخلی | مدیران تولید و مالی | سازمان مالیاتی |
| هدف | گزارش وضعیت و عملکرد | کمک به تصمیمگیری | محاسبه بهای تمامشده | محاسبه مالیات قانونی |
| الزام به استاندارد | دارد | ندارد | تا حدی | تابع قانون مالیات |
| نگاه زمانی | گذشتهنگر | آیندهنگر و گذشتهنگر | عمدتاً گذشتهنگر | دوره مالیاتی |
برای مشاهده تمام ستونها، جدول را به چپ و راست بکشید.
تفاوت حسابداری مالی با حسابداری مدیریت
حسابداری مالی برای افراد بیرون از شرکت گزارش میسازد و باید از استانداردها پیروی کند. حسابداری مدیریت برای مدیران داخلی است و قالب ثابتی ندارد؛ بودجه، تحلیل سربار و پیشبینی فروش از همین جنساند. اگر حسابداری مالی «آینه گذشته» است، حسابداری مدیریت «چراغ جلو» است.
تفاوت حسابداری مالی و حسابداری صنعتی
حسابداری صنعتی روی بهای تمامشده تمرکز دارد، یعنی هزینه مواد، دستمزد و سربار تولید یک محصول. نتیجه آن، مثلاً «بهای تمامشده کالای فروشرفته»، در صورت سود و زیان حسابداری مالی منعکس میشود. این دو رقیب نیستند و مکمل یکدیگرند.
تفاوت حسابداری مالی و حسابداری مالیاتی
حسابداری مالی از استانداردهای حسابداری پیروی میکند، اما حسابداری مالیاتی تابع قانون مالیاتهای مستقیم است. بعضی هزینهها در حسابداری مالی پذیرفته میشوند ولی از نظر قانون مالیاتی «هزینه قابل قبول» نیستند. به همین دلیل سود حسابداری با سود مشمول مالیات معمولاً یکسان نیست.
تفاوت حسابداری مالی و حسابرسی
خدمات حسابداری مالی صورتهای مالی را تهیه میکند و حسابرسی آنها را بهصورت مستقل بررسی میکند و درباره مطلوب بودن آنها نظر میدهد. حسابدار و حسابرس نباید یک نفر باشند.
اصول بنیادین حسابداری مالی
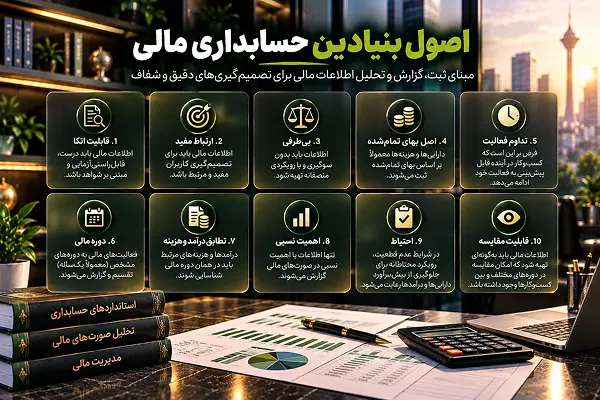
پاسخ کوتاه: اصول اصلی عبارتاند از تداوم فعالیت، دوره مالی، مبنای تعهدی، تطابق درآمد و هزینه، محافظهکاری و اهمیت.
- تداوم فعالیت و دوره مالی: فرض میشود شرکت در آینده نزدیک فعالیتش را ادامه میدهد و عمر آن به دورههای مالی (معمولاً یکساله) تقسیم میشود.
- مبنای تعهدی در برابر نقدی: در مبنای نقدی، درآمد و هزینه هنگام دریافت و پرداخت پول ثبت میشود. در مبنای تعهدی، بهمحض وقوع رویداد ثبت میشود، حتی اگر پول هنوز جابهجا نشده باشد. استانداردهای حسابداری مالی بر مبنای تعهدی بنا شدهاند.
- تطابق درآمد و هزینه: هزینههای ایجاد یک درآمد باید در همان دورهای ثبت شوند که آن درآمد شناسایی میشود. کالایی که در اسفند خریدهاید و در فروردین فروختهاید، در دوره فروش هزینه میشود.
- محافظهکاری: در شرایط ابهام، سود نباید بیش از واقع و بدهی کمتر از واقع نشان داده شود.
- اهمیت: اقلام جزئی که بر تصمیم استفادهکنندگان اثری ندارند، نیاز به گزارش جزئی ندارند.
📌 حتما بخوانید : اصول حسابداری چیست؟
انواع صورتهای مالی حسابداری
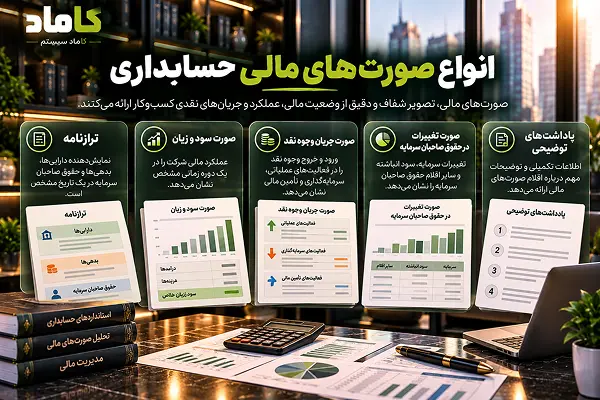
پاسخ کوتاه: صورتهای مالی اصلی چهار گزارشاند: ترازنامه، صورت سود و زیان، صورت جریان وجوه نقد و صورت تغییرات در حقوق مالکانه، بههمراه یادداشتهای توضیحی.
ترازنامه (صورت وضعیت مالی)
تصویر لحظهای از داراییها، بدهیها و حقوق صاحبان سهام در پایان دوره است. داراییها به جاری (مثل موجودی نقد و کالا) و غیرجاری (مثل ساختمان و تجهیزات) تقسیم میشوند.
صورت سود و زیان
عملکرد شرکت را در طول دوره نشان میدهد: درآمد، بهای تمامشده، هزینهها و سود یا زیان نهایی.
صورت جریان وجوه نقد
ورود و خروج پول نقد را در سه بخش عملیاتی، سرمایهگذاری و تأمین مالی نشان میدهد. شرکتی ممکن است سودآور باشد ولی نقدینگی نداشته باشد و این صورت چنین خطری را آشکار میکند.
صورت تغییرات در حقوق مالکانه
تغییرات سرمایه، سود انباشته و سود تقسیمی را در طول دوره نشان میدهد.
یادداشتهای توضیحی
رویههای حسابداری، جزئیات اقلام مهم و تعهدات احتمالی را توضیح میدهد و بخش جداییناپذیر صورتهای مالی است.
صورتهای مالی میاندورهای و سالانه
صورتهای سالانه تصویر کامل سال را میدهند. صورتهای میاندورهای (مثلاً سهماهه یا ششماهه) برای پایش مستمر و گزارش به نهادهای نظارتی تهیه میشوند.
هر چند وقت یک بار باید حسابداری مالی انجام شود؟
پاسخ کوتاه: ثبت رویدادها باید مستمر (روزانه یا هفتگی) باشد، بررسی داخلی ماهانه یا فصلی انجام شود و صورتهای مالی رسمی حداقل سالی یک بار تهیه شود.
- ثبت روزانه یا هفتگی: هرچه ثبت عقب بیفتد، احتمال خطا بالاتر میرود. کسبوکارهای کوچک حداقل هفتگی ثبت کنند.
- گزارش ماهانه یا فصلی: تراز آزمایشی و گزارش سود و زیان ماهانه به مدیر کمک میکند مشکلات را زود ببیند.
- صورتهای مالی سالانه: برای اظهارنامه مالیاتی و ارائه به بانک و شرکا ضروری است. مهلت ارائه اظهارنامه اشخاص حقوقی معمولاً حدود چهار ماه پس از پایان سال مالی است، اما مهلتها ممکن است تغییر کنند. آخرین اعلام سازمان امور مالیاتی را بررسی کنید.
نحوه ثبت سند حسابداری مالی؛ استفاده از رویدادهای متعادل مالی
پاسخ کوتاه: هر رویداد مالی دو اثر دارد؛ حسابهایی بدهکار و حسابهایی بستانکار میشوند و جمع این دو همیشه برابر است. به این اصل «ثبت دوطرفه» میگویند.
قاعده ثبت دوطرفه
منظور از «رویدادهای متعادل مالی» رویدادهایی است که ثبت آنها تعادل بدهکار و بستانکار را حفظ میکند. افزایش دارایی و هزینه بدهکار است و افزایش بدهی، سرمایه و درآمد بستانکار.
مراحل ثبت یک سند
- شناسایی رویداد: مشخص کنید خرید، فروش یا پرداخت واقعاً رخ داده است.
- جمعآوری مستند: فاکتور، قرارداد، رسید بانکی یا برگه تحویل کالا.
- تعیین حسابهای درگیر: کدام حسابها تحت تأثیر قرار گرفتهاند.
- تعیین ماهیت بدهکار یا بستانکار.
- ثبت در دفتر روزنامه و انتقال به دفتر کل.
- کنترل تعادل سند.
نمونه ثبت سند
- خرید نقدی کالا (۱۰ میلیون): موجودی کالا بدهکار ۱۰ / موجودی نقد بستانکار ۱۰
- خرید نسیه کالا (۱۰ میلیون): موجودی کالا بدهکار ۱۰ / حسابهای پرداختنی بستانکار ۱۰
- پرداخت اجاره (۵ میلیون): هزینه اجاره بدهکار ۵ / موجودی نقد بستانکار ۵
چرخه حسابداری
پس از ثبت سند، رویدادها به ترتیب وارد این مراحل میشوند: دفتر روزنامه، دفتر کل، تراز آزمایشی، ثبت تعدیلات پایان دوره، بستن حسابهای موقت و تهیه صورتهای مالی. طبق قانون تجارت، شرکتها باید دفاتر قانونی از جمله روزنامه و کل را نگهداری کنند.
مثال عملی حسابداری مالی برای یک کسبوکار کوچک
پاسخ کوتاه: در این مثال، یک فروشگاه با ۵۰۰ میلیون تومان سرمایه، در ماه اول ۱۰۰ میلیون تومان سود قبل از مالیات ثبت میکند و ترازنامه آن با مجموع دارایی ۸۰۰ میلیون تومان متعادل میشود.
آقای رضایی یک فروشگاه لوازمالتحریر راه میاندازد. اعداد فرضیاند و تمام مبالغ زیر به میلیون تومان هستند.
-
تزریق سرمایه نقدی ۵۰۰
- بدهکار موجودی نقد
- ۵۰۰
- بستانکار سرمایه
- ۵۰۰
-
خرید نسیه کالا ۲۰۰
- بدهکار موجودی کالا
- ۲۰۰
- بستانکار حسابهای پرداختنی
- ۲۰۰
-
فروش نقدی ۳۰۰ با بهای تمامشده ۱۸۰
- بدهکار موجودی نقد
- ۳۰۰
- بستانکار فروش
- ۳۰۰
- بدهکار بهای کالای فروشرفته
- ۱۸۰
- بستانکار موجودی کالا
- ۱۸۰
-
پرداخت اجاره ۲۰
- بدهکار هزینه اجاره
- ۲۰
- بستانکار موجودی نقد
- ۲۰
| شرح | مبلغ |
|---|---|
| فروش | ۳۰۰ |
| بهای تمامشده کالای فروشرفته | ۱۸۰ |
| سود ناخالص | ۱۲۰ |
| هزینه اجاره | ۲۰ |
| سود قبل از مالیات | ۱۰۰ |
| شرح | مبلغ |
|---|---|
| داراییها | |
| موجودی نقد | ۷۸۰ |
| موجودی کالا | ۲۰ |
| جمع داراییها | ۸۰۰ |
| بدهیها و حقوق صاحبان سهام | |
| حسابهای پرداختنی | ۲۰۰ |
| سرمایه | ۵۰۰ |
| سود ماه اول، پیش از مالیات | ۱۰۰ |
| جمع بدهیها و حقوق صاحبان سهام | ۸۰۰ |
برای سادهسازی مثال، مالیات و سایر هزینهها در محاسبات لحاظ نشدهاند.
چه اشتباهی در این مثال باعث اختلاف مالیاتی میشد؟
اگر کل خرید ۲۰۰ میلیونی بهاشتباه «هزینه» ثبت میشد، سود به ۸۰ میلیون (۳۰۰ − ۲۰۰ − ۲۰) کاهش مییافت، در حالی که ۲۰ میلیون کالا هنوز در انبار است و دارایی محسوب میشود. نتیجه، سود کمتر از واقع، دارایی ناقص و دفاتری است که در بررسی مالیاتی ممکن است رد شود. در کسبوکارهای بزرگتر، چنین خطایی مبلغ بسیار بیشتری را مخدوش میکند.
ارتباط حسابداری مالی با مالیات و سامانه مودیان
پاسخ کوتاه: سود مشمول مالیات از سود حسابداری شروع میشود، پس دقت صورتهای مالی مستقیماً بر مالیات پرداختی اثر میگذارد و ناهماهنگی دفاتر با سامانه مودیان بهسادگی قابل شناسایی است.
- چرا صورتهای مالی مبنای مالیات است؟ سود حسابداری با اعمال قوانین مالیاتی (حذف هزینههای غیرقابل قبول و افزودن معافیتها) به سود مشمول مالیات تبدیل میشود.
- همخوانی اسناد با صورتحسابهای الکترونیکی: با گسترش سامانه مودیان، اطلاعات فروش و خرید بهصورت الکترونیکی در اختیار سازمان مالیاتی است. تفاوت فروش ثبتشده در دفاتر با فاکتورهای ارسالی بهراحتی آشکار میشود.
- ریسکهای ناهماهنگی: تفاوت سود دفتری و سود اظهارنامه، ثبت نکردن فاکتورها و اسناد بدون مستند از رایجترین عوامل رد دفاتر هستند. برای آخرین مقررات به سایت سازمان امور مالیاتی مراجعه کنید.
اشتباهات رایج در حسابداری مالی و راههای پیشگیری
پاسخ کوتاه: رایجترین اشتباهات، ثبت دیرهنگام اسناد، خلط هزینه شخصی و شرکتی، تفکیک نادرست دارایی جاری و غیرجاری و مغایرتگیری نکردن بانکی است.
- ثبت نکردن بهموقع اسناد: راهحل: تعیین زمان ثابت هفتگی برای ثبت
- خلط هزینههای شخصی و شرکتی: راهحل: حساب بانکی جداگانه و ثبت برداشتها در حساب جاری شرکا
- اشتباه در تفکیک دارایی جاری و غیرجاری: راهحل: بررسی معیار تبدیل شدن به نقد ظرف یک سال
- نگهداری نکردن مستندات: هر سند حسابداری باید مستند داشته باشد
- انجام ندادن مغایرتگیری بانکی: موجودی دفتر باید با صورتحساب بانک تطبیق داده شود
چکلیست ماهانه حسابداری مالی
محدودیتهای حسابداری مالی؛ تأثیر سوگیریهای شخصی بر گزارشهای مالی
پاسخ کوتاه: حسابداری مالی گذشتهنگر است و بخشی از اقلام آن بر برآورد و قضاوت متکی است، بنابراین سوگیری مدیران میتواند سود گزارششده را تغییر دهد.
- ماهیت تاریخی: شرکتی با ترازنامه عالی ممکن است فردا با مشکل نقدینگی روبهرو شود.
- برآوردها و قضاوتهای شخصی: عمر مفید دارایی برای استهلاک، ذخیره مطالبات مشکوکالوصول و ارزشگذاری موجودی نیاز به قضاوت دارند. دو حسابدار ممکن است سود متفاوتی گزارش کنند.
- سوگیری مدیران و مدیریت سود: مدیران ممکن است برای دریافت پاداش، جذب سرمایهگذار یا کاهش مالیات، برآوردها را به نفع سود مطلوبتر تغییر دهند.
راههای کاهش این محدودیتها:
- ایجاد کنترل داخلی و تفکیک وظایف
- استفاده از حسابرسی مستقل
- رعایت دقیق استانداردها و افشای کامل رویهها در یادداشتهای توضیحی
تحلیل صورتهای مالی؛ نسبتهایی که هر مدیر باید بداند
پاسخ کوتاه: سه گروه نسبت مالی اصلی عبارتاند از نقدینگی، سودآوری و اهرمی (بدهی)؛ هر کدام با یک فرمول ساده از صورتهای مالی قابل محاسبه است.
| نسبت | فرمول | مثال از فروشگاه بالا | معنی |
|---|---|---|---|
| نسبت جاری (نقدینگی) | داراییهای جاری ÷ بدهیهای جاری | ۸۰۰ ÷ ۲۰۰ = ۴ | کمتر از ۱ میتواند نشانه احتمال مشکل در پرداخت بدهیهای کوتاهمدت باشد. |
| حاشیه سود قبل از مالیات | سود قبل از مالیات ÷ فروش × ۱۰۰ | ۱۰۰ ÷ ۳۰۰ × ۱۰۰ ≈ ۳۳٪ | سهم سود قبل از مالیات از هر تومان فروش |
| نسبت بدهی | کل بدهیها ÷ کل داراییها × ۱۰۰ | ۲۰۰ ÷ ۸۰۰ × ۱۰۰ = ۲۵٪ | درصد داراییهایی که از محل بدهی تأمین شدهاند |
برای مشاهده تمام ستونها، جدول را به چپ و راست بکشید.
معرفی نرمافزارهای حسابداری مالی
پاسخ کوتاه: بهترین نرمافزار حسابداری مالی، نرمافزاری است که با نوع فعالیت شما سازگار باشد، به سامانه مودیان متصل شود و پشتیبانی منظم داشته باشد.
معیارهای انتخاب
- سازگاری با استانداردها و قوانین ایران
- گزارشگیری کامل (تراز، دفتر کل، صورتهای مالی)
- اتصال به سامانه مودیان
- پشتیبانی و بهروزرسانی منظم
- سادگی کار و امنیت دادهها
مقایسه نرمافزارها
در ایران نرمافزارهایی مانند هلو، سپیدار، همکاران سیستم و راهکاران استفاده میشوند. هر کدام برای نوع خاصی از کسبوکار (خردهفروشی، تولیدی، پروژهای، شرکتی) مناسبترند. پیش از انتخاب، نسخه آزمایشی را امتحان کنید و ویژگیها را از سایت رسمی هر محصول بررسی کنید.
چه زمانی حسابداری را برونسپاری کنیم؟
اگر حجم اسناد بالاست، سامانه مودیان را درک نمیکنید یا دانش حسابداری ندارید، برونسپاری به مؤسسه حسابداری معمولاً هزینه کمتری از اصلاح خطاهای بعدی دارد.
آینده شغلی حسابداری مالی در ایران چگونه است؟
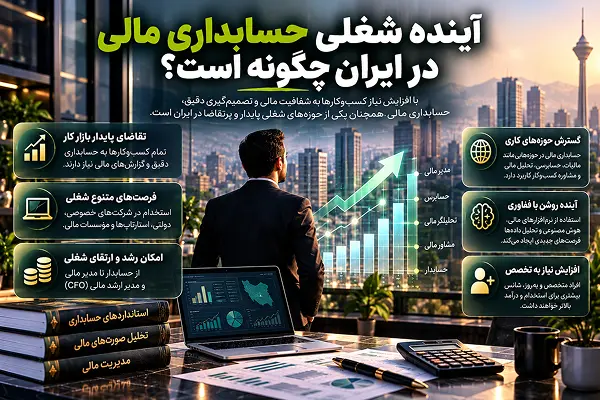
پاسخ کوتاه: تقاضا برای حسابداران مسلط به استاندارد و قوانین مالیاتی ادامه دارد، اما کارهای تکراری در حال خودکار شدن است و نقش حسابدار به سمت تحلیل و مشاوره میرود.
- بازار کار: با الزام شرکتها به نگهداری دفاتر و اتصال به سامانههای مالیاتی، نیاز به نیروی متخصص باقی میماند. برای آمار دقیق به منابع رسمی مانند مرکز آمار ایران مراجعه کنید.
- مهارتهای ضروری: استانداردهای حسابداری، نرمافزارهای مالی، اکسل پیشرفته، قوانین مالیاتی و تحلیل مالی
- تأثیر هوش مصنوعی: ورود داده و مغایرتگیری ساده خودکار میشود، اما قضاوت حرفهای، تحلیل و مشاوره به انسان نیاز دارد.
- مسیر شغلی: کاردان حسابداری ← حسابدار ← حسابدار ارشد ← سرپرست مالی ← مدیر مالی. مدارک حرفهای و عضویت در جامعه حسابداران رسمی ایران این مسیر را سریعتر میکند.
جمعبندی: حسابداری مالی چیست و از کجا باید شروع کنیم؟
حسابداری مالی چیست؟ فرایندی استاندارد برای ثبت و گزارش رویدادهای مالی است که خروجی آن، یعنی صورتهای مالی، مبنای تصمیم بانکها، سرمایهگذاران و سازمان مالیاتی است. نکات کلیدی:
- حسابداری مالی گذشتهنگر و دورهای است و برای استفادهکنندگان بیرونی تهیه میشود.
- با حسابداری مدیریت، صنعتی و مالیاتی تفاوت دارد، اما با آنها مرتبط است.
- ثبت منظم اسناد، رعایت تعادل بدهکار و بستانکار و همخوانی دفاتر با سامانه مودیان از مهمترین عوامل کیفیت آن است.
- محدودیتها و سوگیریها را با کنترل داخلی و حسابرسی مستقل میتوان کاهش داد.
از صحت حسابهای کسبوکارتان، با اطمینان صحبت کنید.
اولین قدم برای شفافیت مالی، بررسی دقیق وضعیت فعلی است.
اگر مطمئن نیستید دفاتر و صورتهای مالی کسبوکار شما مطابق استاندارد و قانون تنظیم شدهاند، همین امروز برای دریافت مشاوره رایگان با کارشناسان شرکت حسابداری و مالی کاماد سیستم تماس بگیرید.
این مقاله مفید بود؟ آن را با همکاران خود به اشتراک بگذارید و سؤال یا تجربهتان را در بخش نظرات بنویسید.
سوالات متداول درباره حسابداری مالی
پاسخ به پرسشهای رایج درباره کاربرد حسابداری مالی، صورتهای مالی، ثبت اسناد، تفاوت شاخههای حسابداری و یادگیری مهارتهای موردنیاز
01 حسابداری مالی چیست و چه کاربردی دارد؟
حسابداری مالی فرایند ثبت، طبقهبندی و گزارش رویدادهای مالی یک شرکت بر اساس استانداردهای حسابداری است. خروجی آن صورتهای مالی است که بانکها، سرمایهگذاران و سازمان مالیاتی برای ارزیابی وضعیت و عملکرد شرکت و تصمیمهای اقتصادی از آنها استفاده میکنند.
02 هدف اصلی حسابداری مالی چیست؟
هدف اصلی، ارائه اطلاعات مالی شفاف و قابل اتکا به استفادهکنندگان بیرونی است. این اطلاعات برای تصمیمهای سرمایهگذاری و اعطای وام، پاسخگویی مدیران به صاحبان سرمایه و رعایت الزامات گزارشدهی به کار میرود.
03 حسابداری مالی چه تفاوتی با حسابداری عمومی دارد؟
اصطلاح حسابداری عمومی بسته به زمینه کاربرد، معنای متفاوتی دارد. اگر منظور ثبت و نگهداری روزمره اسناد و دفاتر باشد، این فعالیتها بخشی از چرخه حسابداری مالی هستند. حسابداری مالی علاوه بر ثبت، تهیه و ارائه صورتهای مالی استاندارد را نیز در بر میگیرد.
04 تفاوت حسابداری مالی و حسابداری مدیریت چیست؟
حسابداری مالی برای استفادهکنندگان بیرون از شرکت گزارش تهیه میکند، از استانداردها پیروی میکند و عمدتاً عملکرد گذشته را نشان میدهد. حسابداری مدیریت برای مدیران داخلی است و گزارشهای آن متناسب با نیاز کسبوکار، برای بودجهبندی، پیشبینی و تصمیمگیری تهیه میشوند.
05 تفاوت حسابداری مالی و حسابداری صنعتی چیست؟
حسابداری مالی وضعیت و عملکرد کلی شرکت را گزارش میدهد، اما حسابداری صنعتی بر محاسبه و تحلیل بهای تمامشده محصولات و خدمات تمرکز دارد. نتایج حسابداری صنعتی، مانند ارزش موجودی کالا و بهای کالای فروشرفته، در صورتهای مالی نیز منعکس میشوند.
06 صورتهای مالی اصلی در حسابداری مالی کداماند؟
گزارشهای اصلی شامل صورت وضعیت مالی یا ترازنامه، صورت سود و زیان، صورت جریان وجوه نقد و صورت تغییرات در حقوق مالکانه هستند. بسته به استانداردهای قابل اجرا، صورت سود و زیان جامع نیز ارائه میشود. یادداشتهای توضیحی بخش جداییناپذیر مجموعه صورتهای مالیاند.
07 معادله اساسی حسابداری چیست؟
معادله اساسی حسابداری عبارت است از: داراییها = بدهیها + حقوق صاحبان سهام. هر رویداد مالی باید این تعادل را حفظ کند. در نظام ثبت دوطرفه، جمع مبالغ بدهکار هر سند با جمع مبالغ بستانکار آن برابر است.
08 مبنای نقدی بهتر است یا مبنای تعهدی؟
انتخاب مبنا به هدف گزارش و الزامات مربوط بستگی دارد. در مبنای تعهدی، درآمد و هزینه با تحقق شرایط شناسایی ثبت میشوند، حتی اگر وجه آنها هنوز دریافت یا پرداخت نشده باشد. مبنای نقدی بر دریافت و پرداخت وجه تمرکز دارد و تصویر محدودتری از مطالبات و بدهیها ارائه میدهد.
09 هر چند وقت یک بار باید حسابداری مالی انجام شود؟
ثبت اسناد بهتر است مستمر و متناسب با حجم فعالیت، روزانه یا هفتگی انجام شود. بررسی ماهانه یا فصلی گزارشهای داخلی به شناسایی اشتباهات کمک میکند. دوره تهیه صورتهای مالی رسمی نیز به الزامات گزارشدهی شرکت بستگی دارد و معمولاً سالانه است.
10 آیا هر کسبوکاری به حسابداری مالی نیاز دارد؟
هر کسبوکاری برای شناخت درآمد، هزینه، دارایی و بدهی خود به ثبت منظم اطلاعات مالی نیاز دارد. میزان پیچیدگی سیستم حسابداری به اندازه و نوع فعالیت بستگی دارد. الزامات نگهداری دفاتر و ارائه گزارشهای رسمی نیز باید متناسب با وضعیت همان کسبوکار بررسی شوند.
11 اشتباه در ثبت حسابداری چه پیامدهایی دارد؟
ثبت اشتباه میتواند سود، مانده حسابها و وضعیت مالی را نادرست نشان دهد و تصمیمگیری را مختل کند. مغایرت اطلاعات مالی با اسناد پشتیبان نیز ممکن است در بررسیهای مالیاتی مشکل ایجاد کند. کنترل اسناد، مغایرتگیری منظم و اصلاح مستند اشتباهات، این ریسک را کاهش میدهد.
12 حسابداری مالی چه نقشی در دریافت وام دارد؟
بانکها از صورتهای مالی برای بررسی توان بازپرداخت، سودآوری و میزان بدهی متقاضی استفاده میکنند. گزارشهای منظم و مستند به ارزیابی وضعیت کسبوکار کمک میکنند، اما تأیید تسهیلات به عوامل دیگری مانند اعتبارسنجی، وثایق و ضوابط بانک نیز بستگی دارد.
13 برای شرکتهای کوچک چه نرمافزار حسابداری مالیای مناسب است؟
نرمافزار مناسب باید با نوع فعالیت، حجم تراکنشها و نیازهای گزارشگیری شرکت سازگار باشد. امکانات ثبت اسناد، کنترل دریافتنیها و پرداختنیها، پشتیبانگیری و پشتیبانی را بررسی کنید. اگر به ارسال صورتحساب الکترونیکی نیاز دارید، قابلیت ارتباط با سامانه مؤدیان را نیز ارزیابی کنید.
14 آیا میشود حسابداری مالی را خودآموز یاد گرفت؟
بله، مبانی را میتوان با کتاب، دوره آموزشی و تمرین ثبت اسناد یاد گرفت. برای فعالیت حرفهای، شناخت استانداردها، کار با نرمافزار و تجربه تهیه و بررسی گزارشهای مالی ضروری است. تمرین روی یک کسبوکار فرضی و دریافت بازخورد از فرد باتجربه مفید است.
15 آیا هوش مصنوعی جای حسابدار مالی را میگیرد؟
هوش مصنوعی میتواند بخشی از ورود اطلاعات، دستهبندی اسناد و شناسایی مغایرتها را خودکار کند. با این حال، بررسی صحت خروجیها، قضاوت حرفهای و تفسیر اطلاعات همچنان به نظارت انسانی نیاز دارد. میزان تغییر وظایف حسابدار به ابزارها و فرایندهای هر سازمان بستگی دارد.